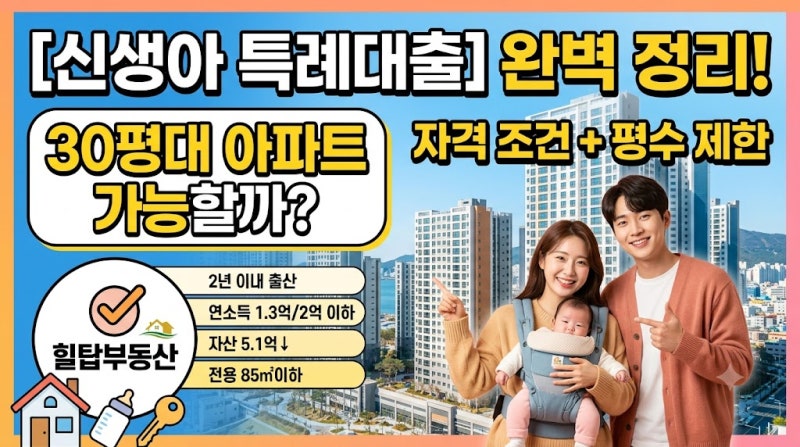
신생아 특례대출은 출산 가구의 주거 안정을 지원하는 정책 상품으로, 최근 맞벌이 부부 소득 요건 완화 등으로 큰 주목을 받고 있습니다.
대출접수일 기준 2년 이내 출산 또는 입양한 가구가 대상이며, 부부합산 소득 및 순자산, 주택 가격 등 다양한 조건을 충족해야 합니다. 특히 최대 4억 원의 한도와 LTV 80%까지 적용되는 점이 특징입니다.
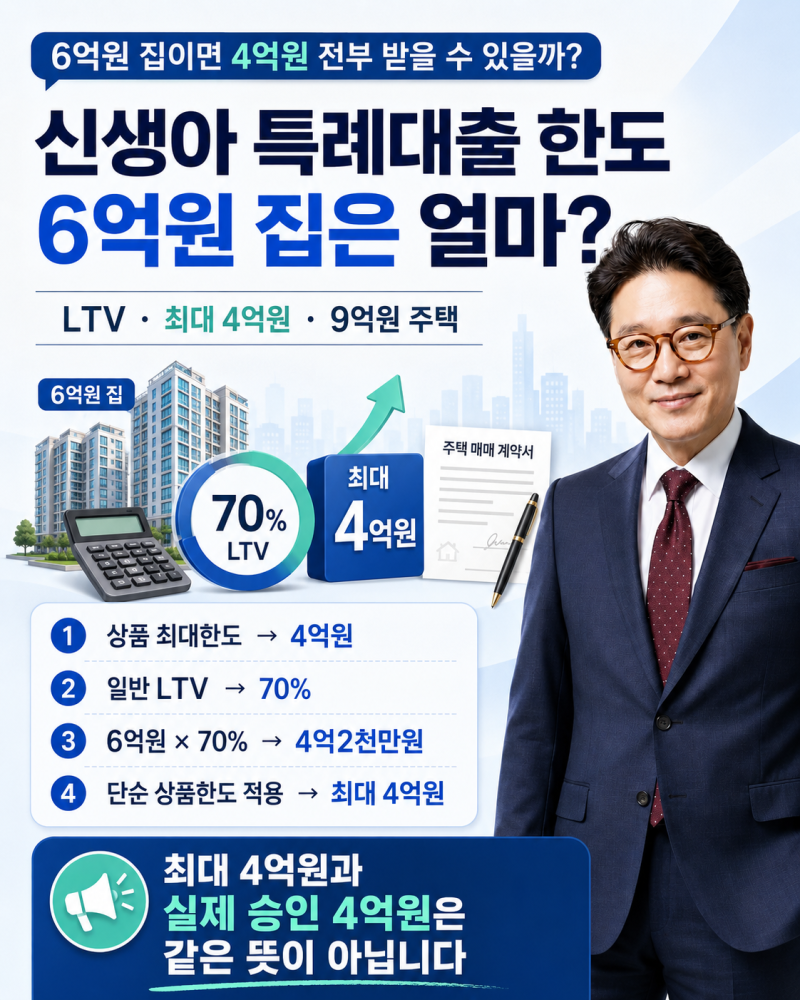
많은 신청자들이 신생아대출의 LTV 80%를 기대하지만, 실제 대출 한도는 주택가격과 LTV 외에 DTI, 기존 채권, 임차보증금 등 여러 요인에 따라 달라질 수 있습니다.
특히 생애최초 주택 구입 시 LTV 80%가 적용될 수 있으나, 수도권이나 규제지역에서는 70%로 제한될 수 있어 주의가 필요합니다.
따라서 주택 계약 전에는 주택가격에 LTV만 단순 계산하기보다, 금융기관 심사를 통해 예상 대출 한도를 정확히 확인하는 것이 중요합니다. 아이가 태어났다고 무조건 대출이 나오는 것이 아니므로, 소득 및 자산 요건, 출산 시기 등 세부 조건을 면밀히 검토해야 합니다.