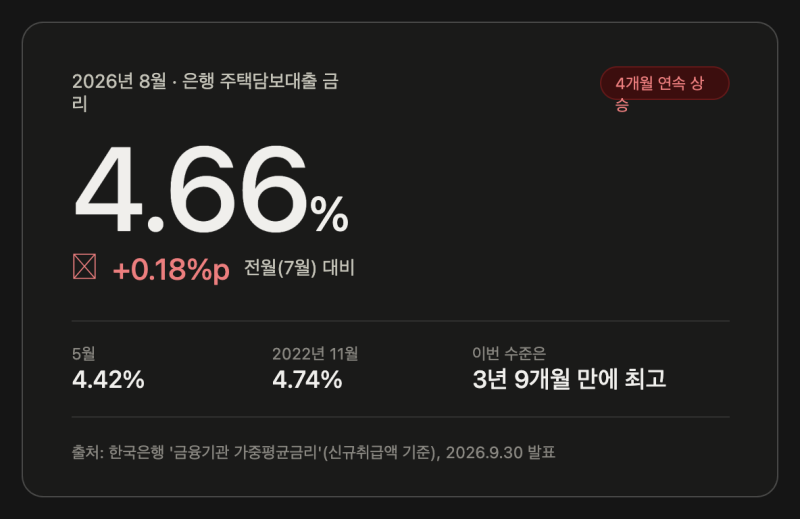

최근 8월 은행 주택담보대출(주담대) 금리가 4.66%를 기록하며 2022년 11월 이후 3년 9개월 만에 최고치를 경신했습니다. 이는 전월 대비 0.18%포인트 상승한 수치로, 4개월 연속 오름세를 보이고 있습니다. 한국은행의 추가 금리 인상 기조와 시장금리 상승이 복합적으로 작용하여 대출 금리가 치솟는 상황입니다.
주담대 금리 상승은 가계의 이자 부담을 가중시키고 주택 시장에도 영향을 미칠 것으로 예상됩니다. 특히 장기적으로 대출을 감당해야 하는 차주들은 고정형 상품을 선택하는 것이 유리할 수 있다는 분석이 나옵니다. 금리 상승세가 지속될 경우, 가계 부채의 건전성 악화와 소비 위축으로 이어질 수 있어 면밀한 모니터링이 필요합니다.
블로거들은 주담대 금리가 4.66%까지 오르면서 '영끌족'들의 부담이 커지고 있음을 강조합니다. 일부 블로거는 연내 주담대 금리 상단이 8%를 넘을 수 있다는 금융권의 전망까지 언급하며, 고정금리와 변동금리 선택에 대한 고민과 계산법을 공유하고 있습니다. 미국 국채 금리 상승이 국내 주담대 금리에 미치는 영향에 대한 심층적인 분석도 블로그에서 활발하게 다뤄지고 있습니다.