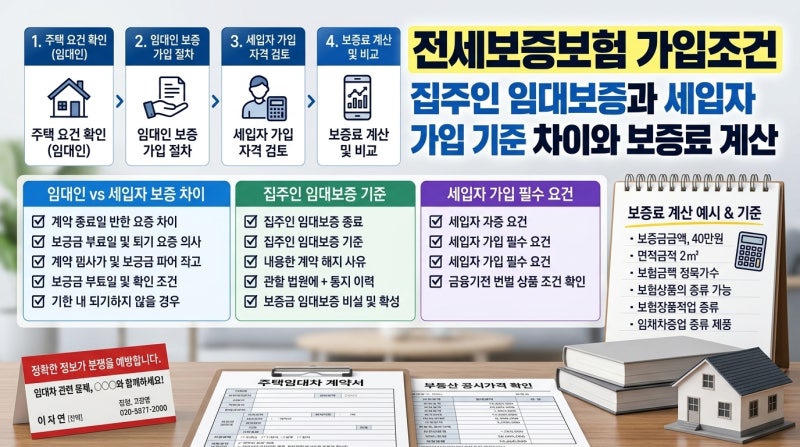
전세보증보험은 임대차 계약 만기 시 임대인이 보증금을 돌려주지 못할 경우 보증기관이 세입자에게 보증금을 반환해 주는 중요한 안전장치입니다. 역전세난과 깡통전세 우려가 지속되는 상황에서 임차인의 소중한 자산을 지키는 필수적인 제도로 주목받고 있습니다. 하지만 모든 주택과 계약이 보증보험에 가입되는 것은 아니며, 부채비율, 선순위 채권 등 여러 조건을 충족해야 합니다.
실제 블로그 후기들을 살펴보면, 전세보증보험 가입 가능 여부를 등기부등본만으로 판단하는 것은 위험하다는 의견이 많습니다. 보증기관이 인정하는 주택가격, 선순위 채권액, 건축물 상태 등 다양한 요소를 함께 고려해야 하며, 특히 주택가격 산정 기준이 부동산에서 말하는 예상 매매가격과 다를 수 있습니다. HUG, HF, SGI 등 보증기관별 가입 조건과 보증료율에도 차이가 있어 꼼꼼한 비교가 필요합니다.
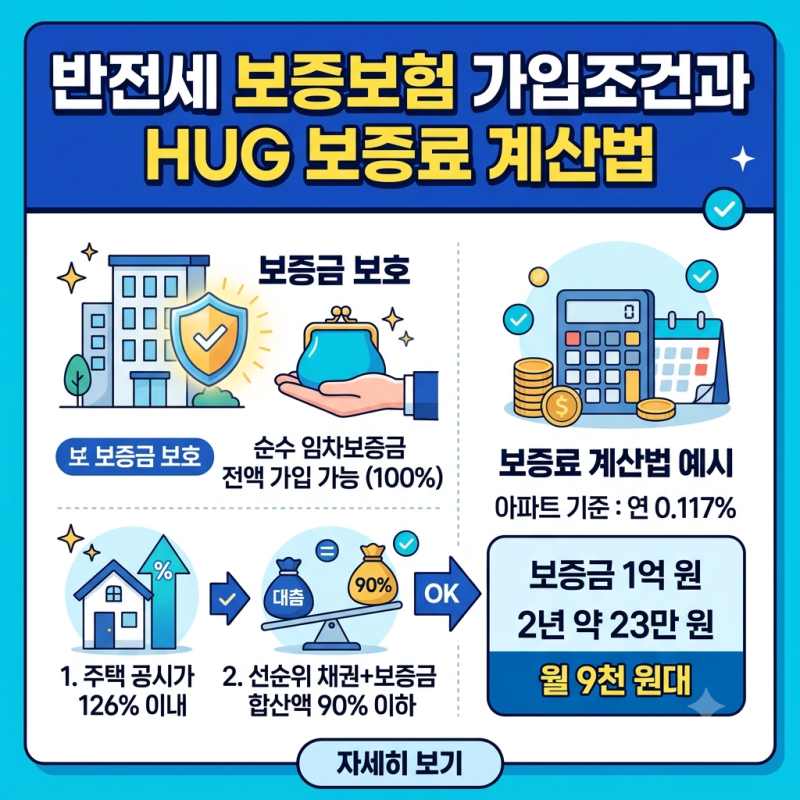
계약 전 전세보증보험 가입 가능 여부를 미리 확인하는 것이 중요하며, 보증금 한도, 보증대상 주택 종류, 선순위 채권 여부, 신청 시기 등을 면밀히 검토해야 합니다. 특히 2026년 9월 기준으로 HUG 보증한도는 '주택가격 × 90% - 선순위채권 등'으로 계산되며, 전세가율 90% 제한과 공시가격 126% 기준이 적용됩니다. 계약 전 건축물대장과 등기부등본을 확인하고, 보증기관의 심사 기준을 사전에 파악하는 것이 안전한 전세 계약을 위한 핵심 팁입니다.