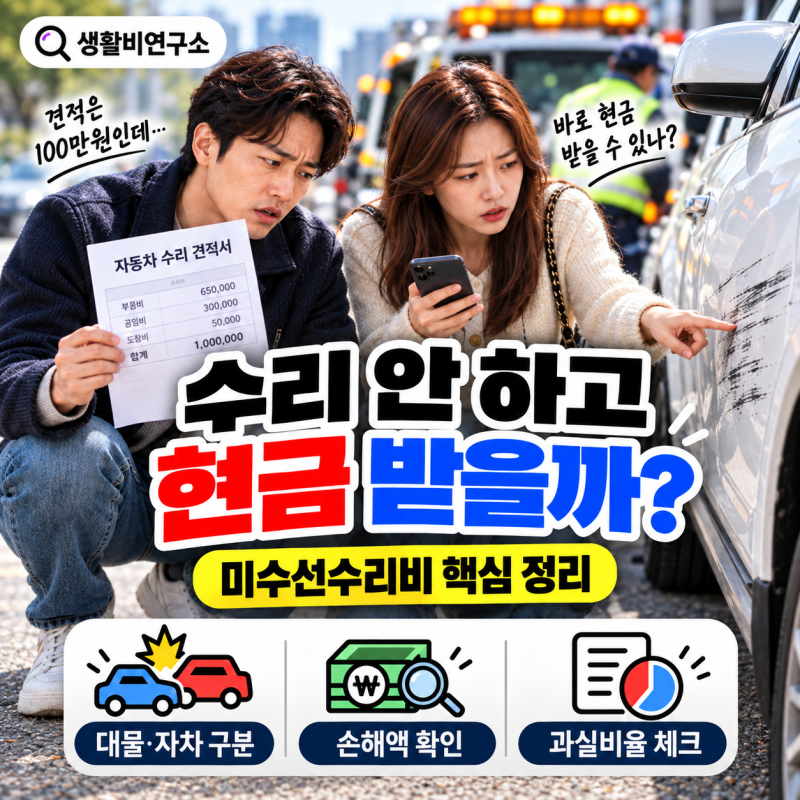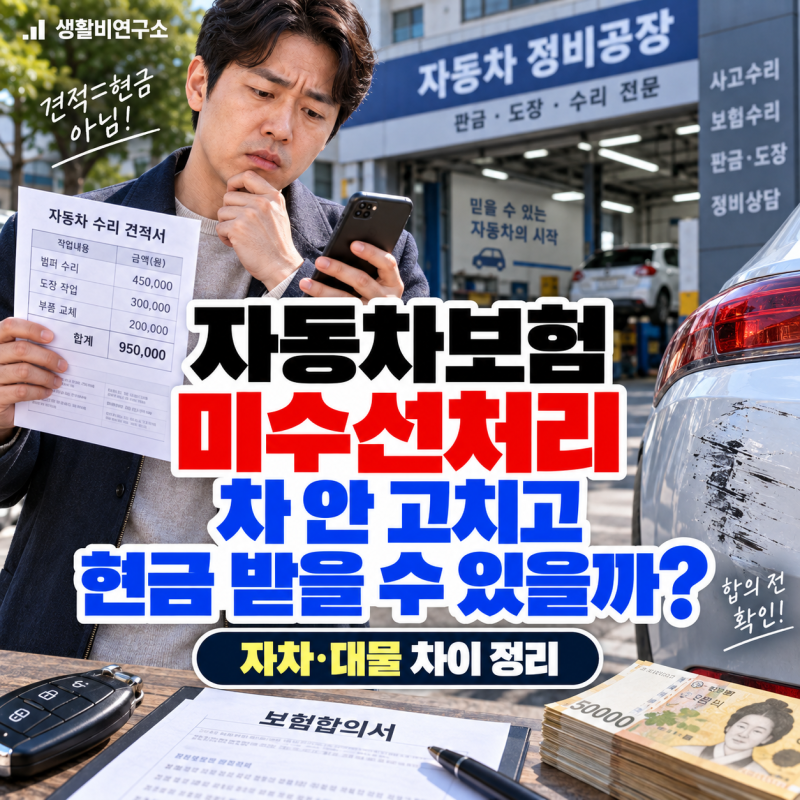
자동차 사고 발생 시 수리 대신 현금으로 보상받는 미수선처리는 많은 운전자의 관심사입니다. 특히 상대방 과실로 인한 대물배상 사고에서는 손해액을 금전으로 정산하는 경우가 있습니다. 하지만 정비소 견적 금액이 곧 현금 지급액이 되는 것은 아니며, 사고 유형과 과실, 손상 범위에 따라 산정되는 금액이 달라질 수 있습니다. 미수선처리는 차량을 즉시 수리하지 않고 파손으로 인한 손해를 금전으로 정산하는 방식입니다.
실제 블로그 후기들을 살펴보면, 상대방 과실 사고 시 미수선처리가 가능하지만, 자차보험으로 처리하는 단독사고나 가해자 불명 사고에서는 실제 수리를 원칙으로 한다는 점이 강조됩니다. 보험사는 손상 부위와 필요한 부품, 작업 시간 등을 기준으로 수리비를 산정하므로, 정비소 견적과 보험사 산정액 사이에 차이가 발생할 수 있습니다. 인터넷에서 흔히 언급되는 '견적의 70~80% 지급'은 모든 사고에 적용되는 고정 비율이 아님을 인지해야 합니다.
미수선처리를 고려한다면, 가장 먼저 상대방 대물배상인지 자차보험 처리인지 구분하는 것이 중요합니다. 특히 자차 단독사고의 경우 자동차보험 표준약관상 실제 수리가 원칙이므로 현금 보상을 기대하기 어렵습니다. 보험사가 제시한 금액에 의문이 있다면 어떤 기준으로 산정되었는지 상세한 지급 내역을 요청하여 확인하는 것이 현명합니다. 사고 유형과 보험 약관을 면밀히 검토하여 합리적인 결정을 내리시길 바랍니다.