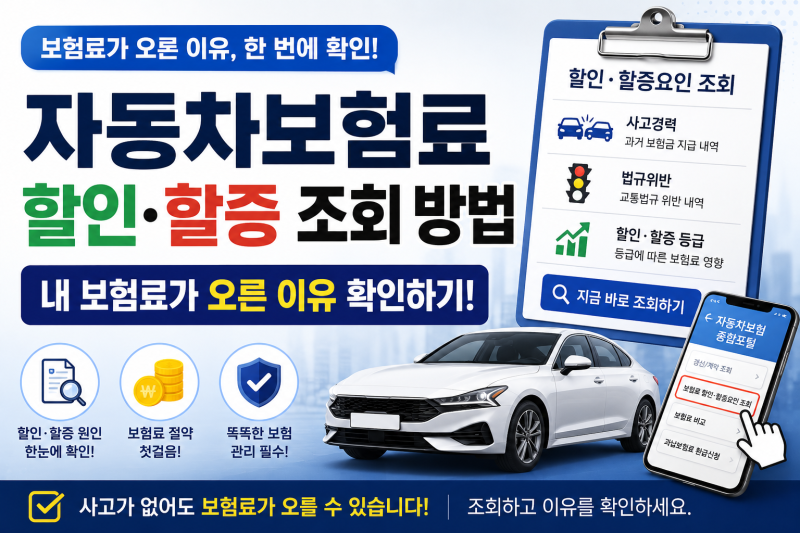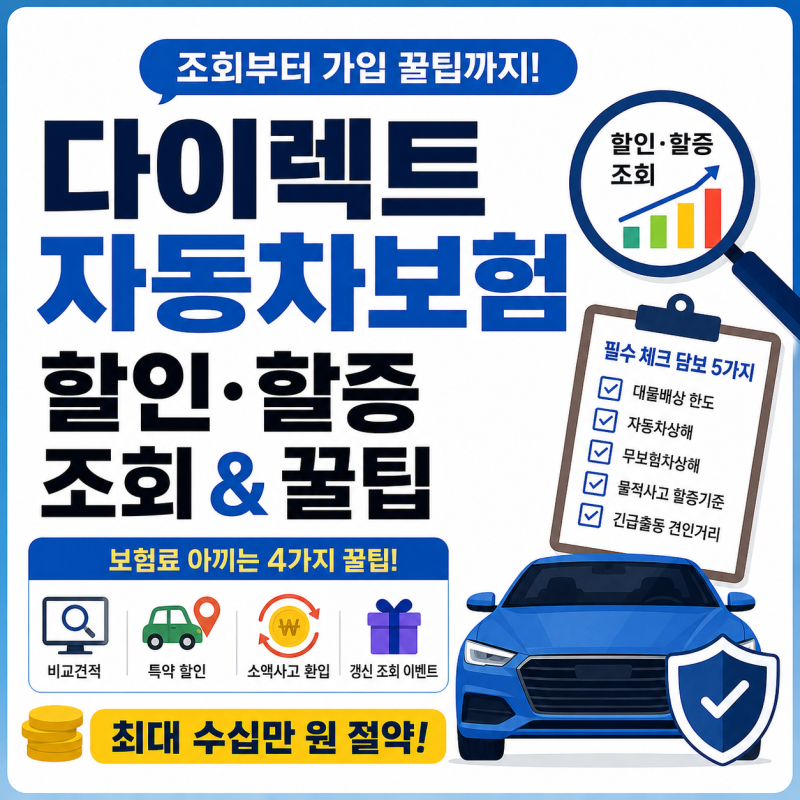

자동차보험료는 단순히 사고 유무만으로 결정되지 않으며, 운전자의 위험도에 따라 보험료를 차등화하는 할인·할증 제도가 적용됩니다. 보험개발원은 무사고 운전자에게 할인 혜택을 제공하여 사고 예방을 유도하고, 사고 발생 시에는 사고 내용과 점수, 최근 이력 등 여러 요소를 반영하여 보험료를 조정하고 있습니다. 따라서 사고가 없어도 같은 위험 집단의 손해율이나 기본 보험료 변동으로 인해 보험료가 오를 수 있습니다.
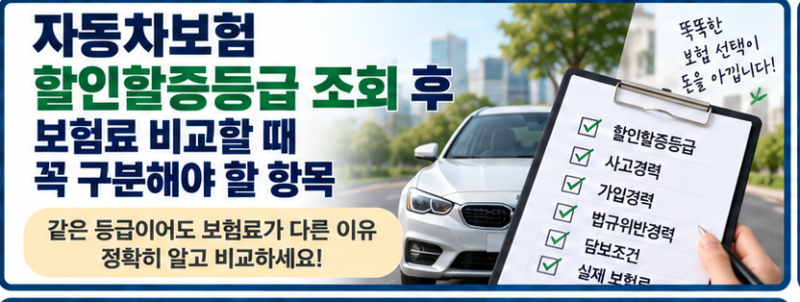
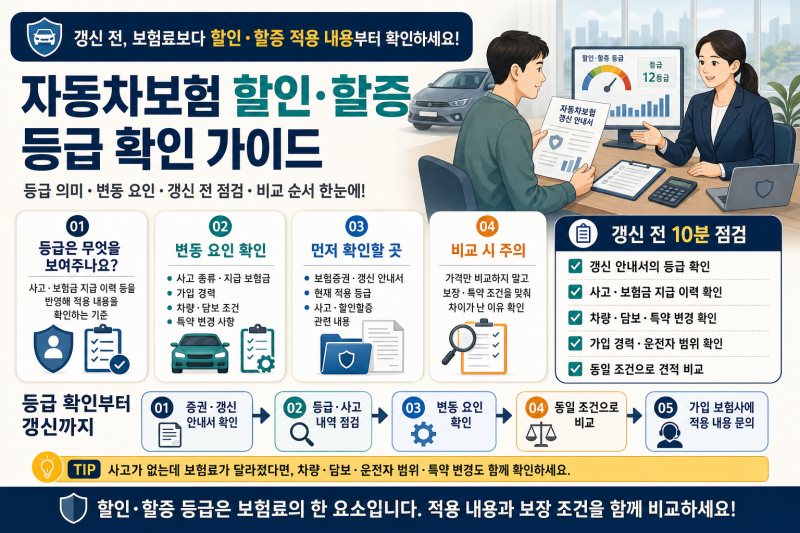
실제 블로그 후기들을 살펴보면, 많은 운전자가 보험료 갱신 시 할인·할증 등급과 사고 이력을 확인하는 것이 중요하다고 강조합니다. 특히 사고 한 건으로 보험료가 무조건 20% 오르는 것이 아니라, 물적 사고 할증 기준 금액 초과 여부, 사고 횟수, 가입 조건, 특약 등 다양한 요소가 복합적으로 작용합니다. 보험사별 적용 요율도 다르므로, 자신의 등급과 요인을 직접 조회하여 보험료 변동의 정확한 원인을 파악하는 것이 필요합니다.
블로거들은 보험개발원 홈페이지나 가입 보험사의 공식 안내를 통해 현재 할인·할증 등급과 적용 내용을 확인하는 것을 추천합니다. 갱신 직전에 여러 보험사의 견적만 비교하기보다는, 왜 보험료가 달라졌는지 그 근거를 파악하는 것이 중요합니다. 차량 변경, 가족 한정 특약 변경 등 조건 변화 시에도 동일한 순서로 점검하여 불필요한 보험료 지출을 막을 수 있습니다.