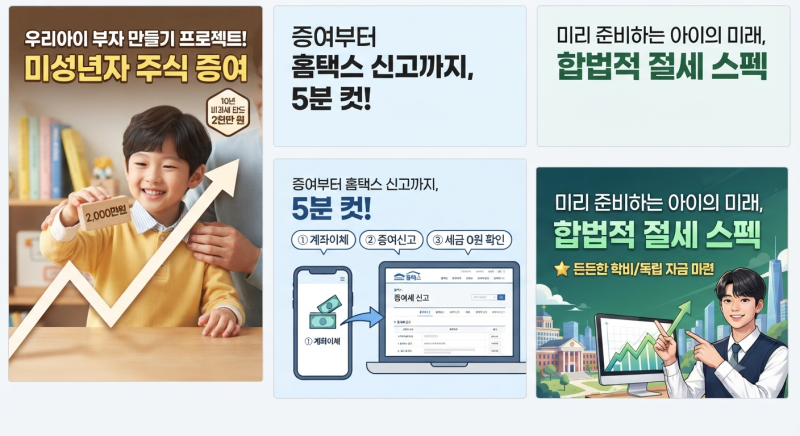

최근 자녀에게 현금 대신 주식을 증여하는 부모들이 늘고 있습니다. 이는 자녀가 장기적으로 투자 경험을 쌓고 자산을 운용할 수 있도록 돕기 위함입니다. 하지만 주식 증여는 현금 증여보다 세금 계산이 복잡하며, 상장주식의 증여재산가액은 증여 당일의 주가가 아닌 증여일 전후 각 2개월 동안의 최종시세가액 평균액으로 평가됩니다. 미성년 자녀에게는 10년 동안 2천만 원까지 비과세 증여가 가능하여, 이 제도를 활용해 자녀의 미래 자산을 형성하려는 움직임이 활발합니다.
실제 블로그 후기들을 보면, 많은 부모들이 미성년 자녀에게 주식을 증여할 때 비과세 한도인 2천만 원을 활용하는 데 큰 관심을 보입니다. 특히 세금이 0원이라도 반드시 국세청에 정식 신고를 해야 나중에 주식이 크게 불어났을 때 자금 출처를 깔끔하게 인정받을 수 있다는 점이 핵심 장점으로 꼽힙니다. 또한, 증여의 기준은 주식을 산 날이 아니라 증여 신고를 한 날 또는 계좌에 주식이 실제로 이체된 날의 시가를 기준으로 한다는 점을 주의해야 합니다.
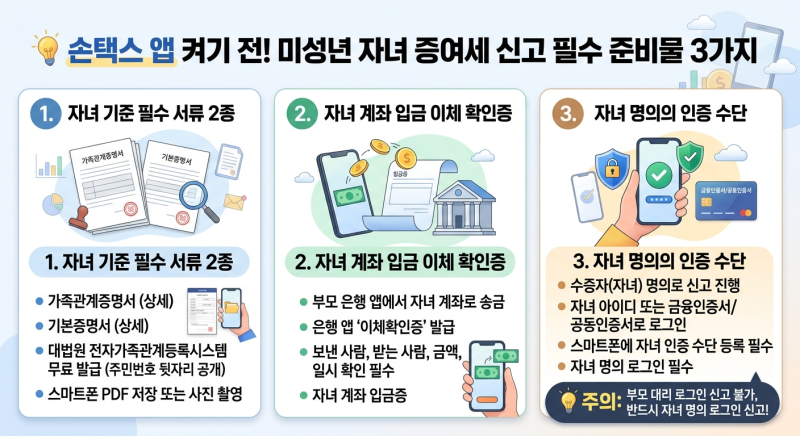
블로거들은 자녀 주식 증여 신고 시, 증여일은 부모 계좌의 주식이 자녀 증권계좌로 대체 출고되어 자녀가 해당 주식을 취득한 날로 본다고 강조합니다. 또한, 스마트폰 국세청 손택스 앱을 통해 10분 만에 셀프 신고가 가능하며, 이때 자녀 명의의 인증 수단으로 로그인하여 신고해야 오류 없이 진행된다는 실전 꿀팁을 전하고 있습니다. 신고 후에는 접수증을 반드시 보관하여 향후 자금 소명 자료로 활용하는 것이 중요합니다.