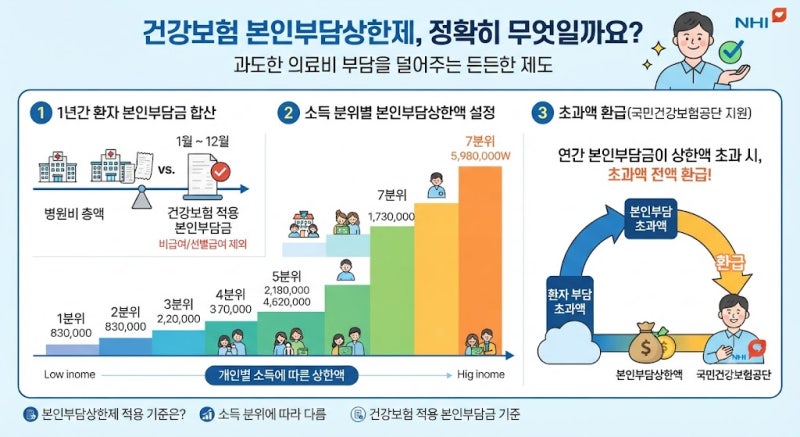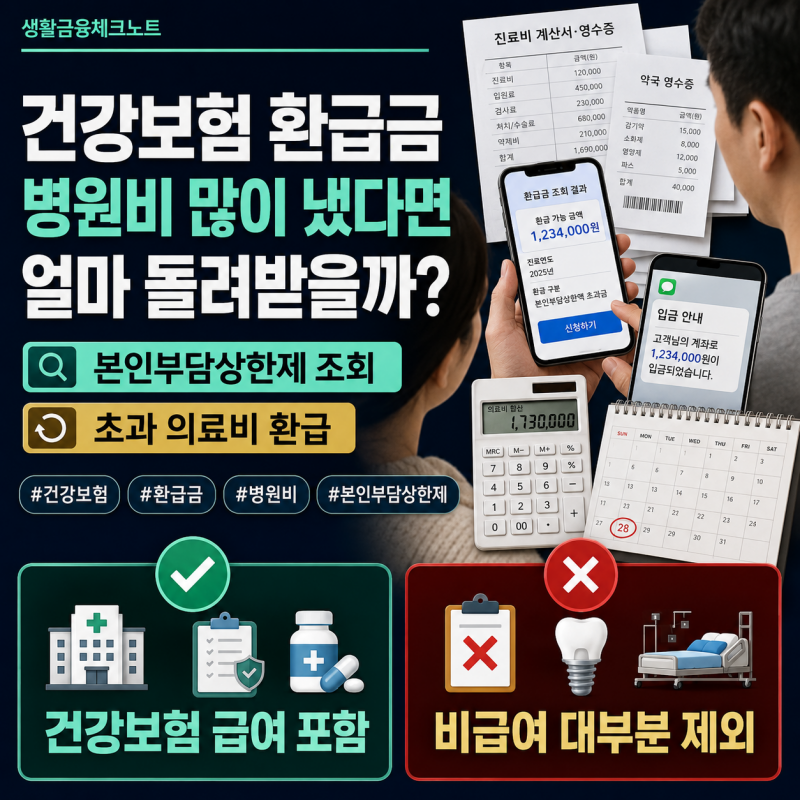

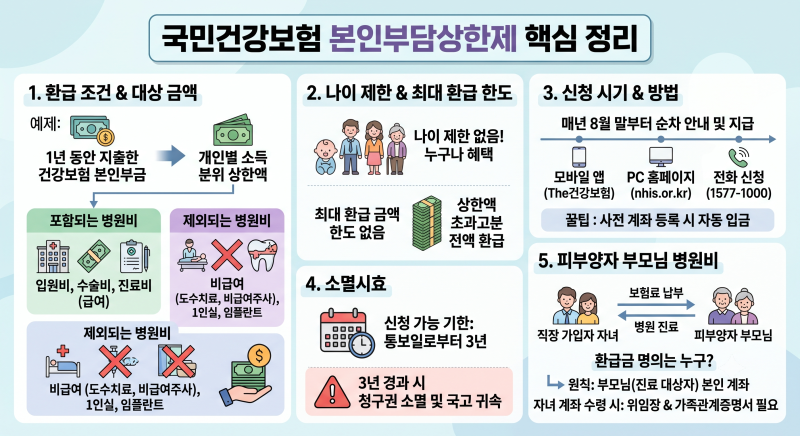
2026년 국민건강보험 본인부담상한제는 과도한 의료비 지출로 인한 가계 부담을 덜어주기 위해 연간 건강보험 본인부담금 총액이 개인 소득 수준에 따라 정해진 상한액을 초과할 경우, 그 초과분을 현금으로 돌려주는 국가 복지 제도입니다. 매년 수백만 명의 국민이 평균 130만 원 이상의 환급금을 돌려받고 있으며, 특히 중증 질환이나 장기 입원 등으로 병원비가 크게 발생한 경우 가계 경제에 큰 도움이 됩니다. 이 제도는 환자가 병원에 직접 납부하는 사전급여 방식과, 연말 정산 후 초과분을 개인 계좌로 입금해 주는 사후환급 방식으로 운영됩니다.
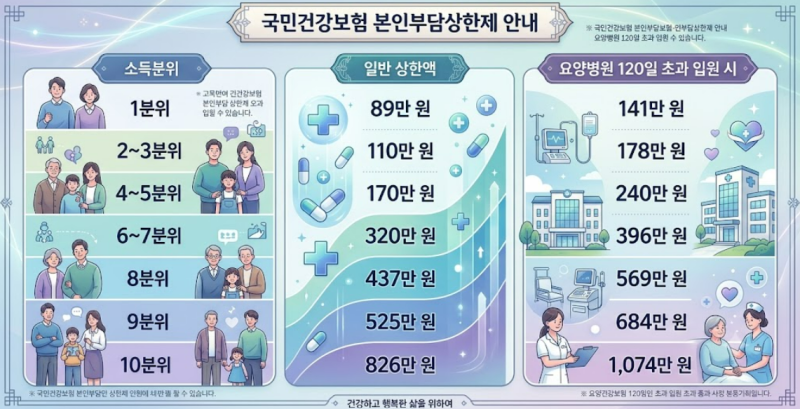
실제 블로그 후기들을 보면, 많은 이들이 본인부담상한제 환급 대상임에도 불구하고 제도를 알지 못하거나 신청을 잊어 환급금을 놓치는 경우가 많습니다. 본인부담상한액은 가입자의 소득 수준에 따라 1분위부터 10분위까지 7단계로 차등 적용되며, 소득이 낮을수록 상한액이 낮아져 더 많은 금액을 환급받을 수 있습니다. 환급금에는 최대 상한선이 없어 상한액을 초과한 급여 본인부담금 전액을 돌려받을 수 있으며, 연령 제한 없이 모든 국민이 대상이 됩니다.
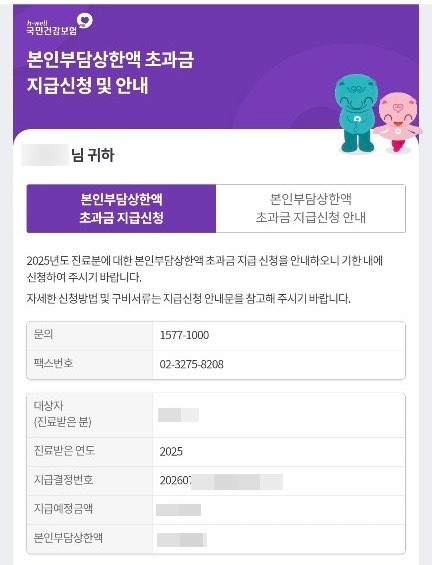
본인부담상한제 환급금 신청은 국민건강보험공단 앱, 홈페이지, 전화 등을 통해 간편하게 할 수 있습니다. 특히 주의할 점은 본인부담상한제 환급금 발생 시 실손보험사의 보험금 환수 또는 지급 거절 문제가 발생할 수 있다는 점입니다. 2009년 10월 이전 표준화 전 실비 약관의 경우 법적 다툼의 여지가 있으므로, 환급금 수령 후 실손보험과의 중복 환수 문제에 대한 대응 방안을 미리 확인하는 것이 중요합니다.