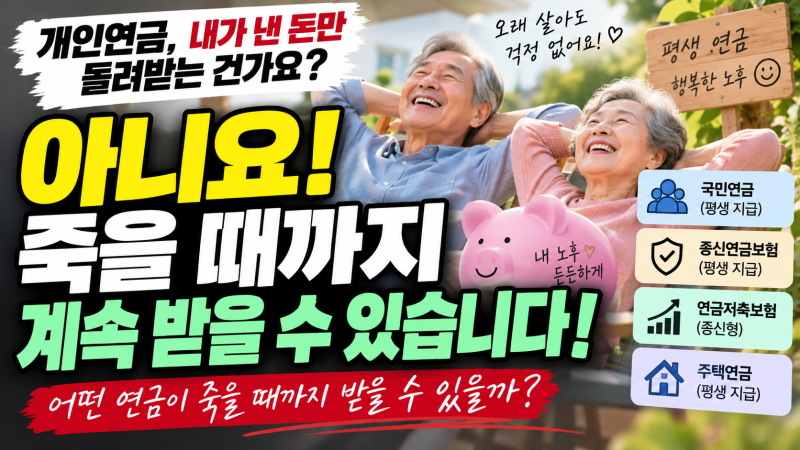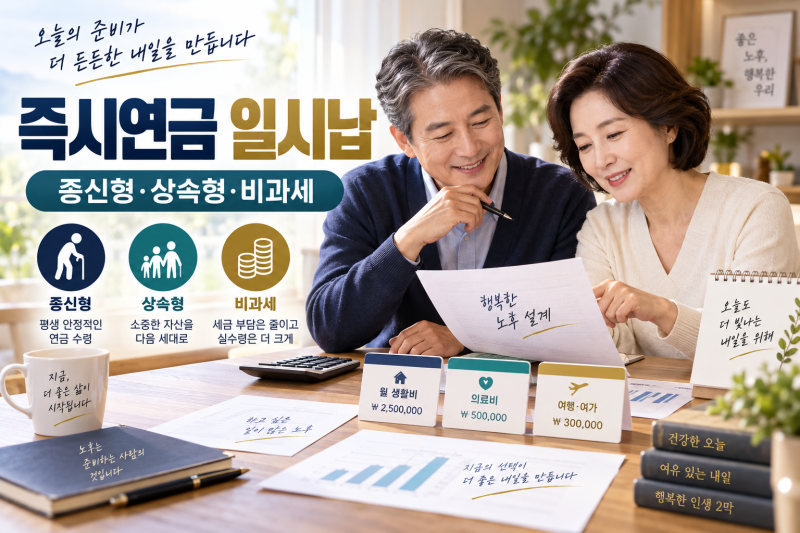
종신형 연금보험은 은퇴 후 목돈을 한 번에 납입하고 피보험자가 살아 있는 동안 매달 연금을 받는 상품입니다. 오래 사는 위험에 대비하여 평생 안정적인 생활비를 확보할 수 있다는 점이 가장 큰 특징으로 꼽힙니다. 다만, 같은 금액을 납입하더라도 가입 연령, 공시이율, 사업비, 연금 산출 기준에 따라 실제 월 연금액이 달라질 수 있어 꼼꼼한 비교가 필요합니다.
실제 사용자들은 종신형 연금보험이 장수 리스크를 효과적으로 방어할 수 있는 장점을 높이 평가합니다. 그러나 연금 개시 후에는 중도 해지가 제한될 수 있으며, 조기 사망 시 총수령액이 예상보다 적을 수 있다는 점을 미리 인지해야 합니다. 또한, 종신보험과 이름이 비슷하여 혼동하기 쉽지만, 종신보험은 사망 보장이 중심인 반면 종신형 연금보험은 노후 생활비 마련이 주된 목적이라는 차이가 있습니다.
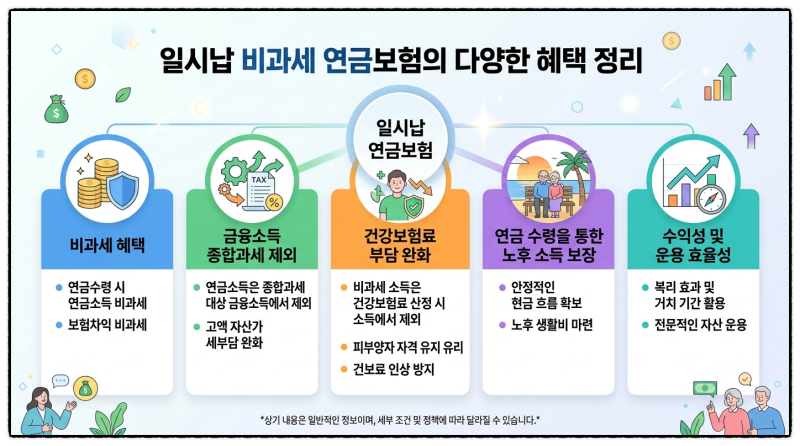
종신형 연금보험 선택 시에는 국민연금이나 퇴직연금으로 충당되지 않는 부족한 생활비를 먼저 계산하고, 비상자금은 별도로 마련해두는 것이 좋습니다. 비과세 혜택을 받기 위한 조건(납입 보험료 합계 1억 원 이하, 10년 이상 유지 등)을 충족하는지 확인하고, 공시이율보다는 가입설계서에 명시된 실제 예상 연금액을 비교하여 자신에게 가장 적합한 상품을 선택하는 것이 중요합니다.