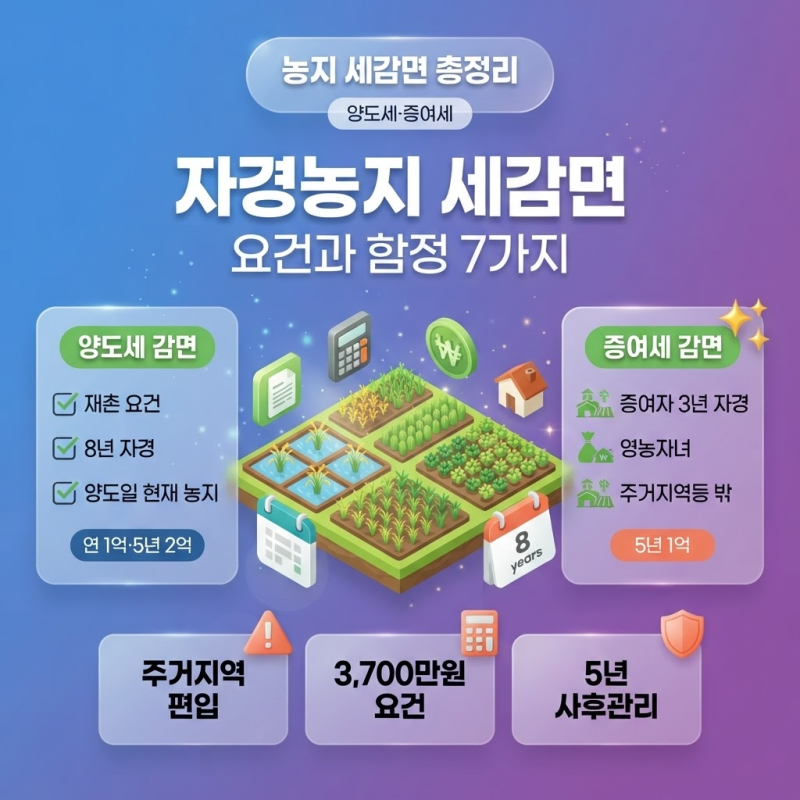
자경농지 양도세 감면은 농지를 8년 이상 직접 경작한 농민에게 양도소득세 100%를 감면해 주는 제도입니다. 하지만 단순히 8년 보유나 경작만으로는 감면을 받기 어려우며, 농지 소재지 인근 거주 요건(재촌), 직접 경작 요건(자경), 그리고 소득 기준 등 여러 세부 요건을 충족해야 합니다. 특히 취득 방법(직접 취득, 상속, 증여)에 따라 자경 기간 계산 방식이 달라지므로 주의가 필요합니다.
블로거들은 자경농지 양도세 감면 시 재촌 요건과 자경 요건의 중요성을 강조합니다. 재촌은 농지 소재지 시·군·구 또는 연접 지역, 혹은 농지에서 직선거리 30km 이내 거주를 의미하며, 자경은 농작업의 2분의 1 이상을 본인의 노동력으로 수행하는 것을 뜻합니다. 또한, 총급여액과 사업소득 금액의 합계가 3,700만 원 이상인 과세기간은 경작 기간에서 제외되므로 소득 기준을 면밀히 확인해야 한다고 조언합니다.
감면 한도는 한 과세기간 1억 원, 해당 연도와 직전 4개 과세기간을 합하여 2억 원으로 제한됩니다. 따라서 이전에 다른 농지를 양도하며 감면받은 세액이 있다면 총 감면액을 확인해야 합니다. 양도일 현재 농지여야 하는 원칙과 함께, 매매계약 조건에 따라 형질이 변경된 경우 예외 규정이 적용될 수 있으므로 전문가와 상담하여 정확한 요건을 파악하는 것이 중요합니다.