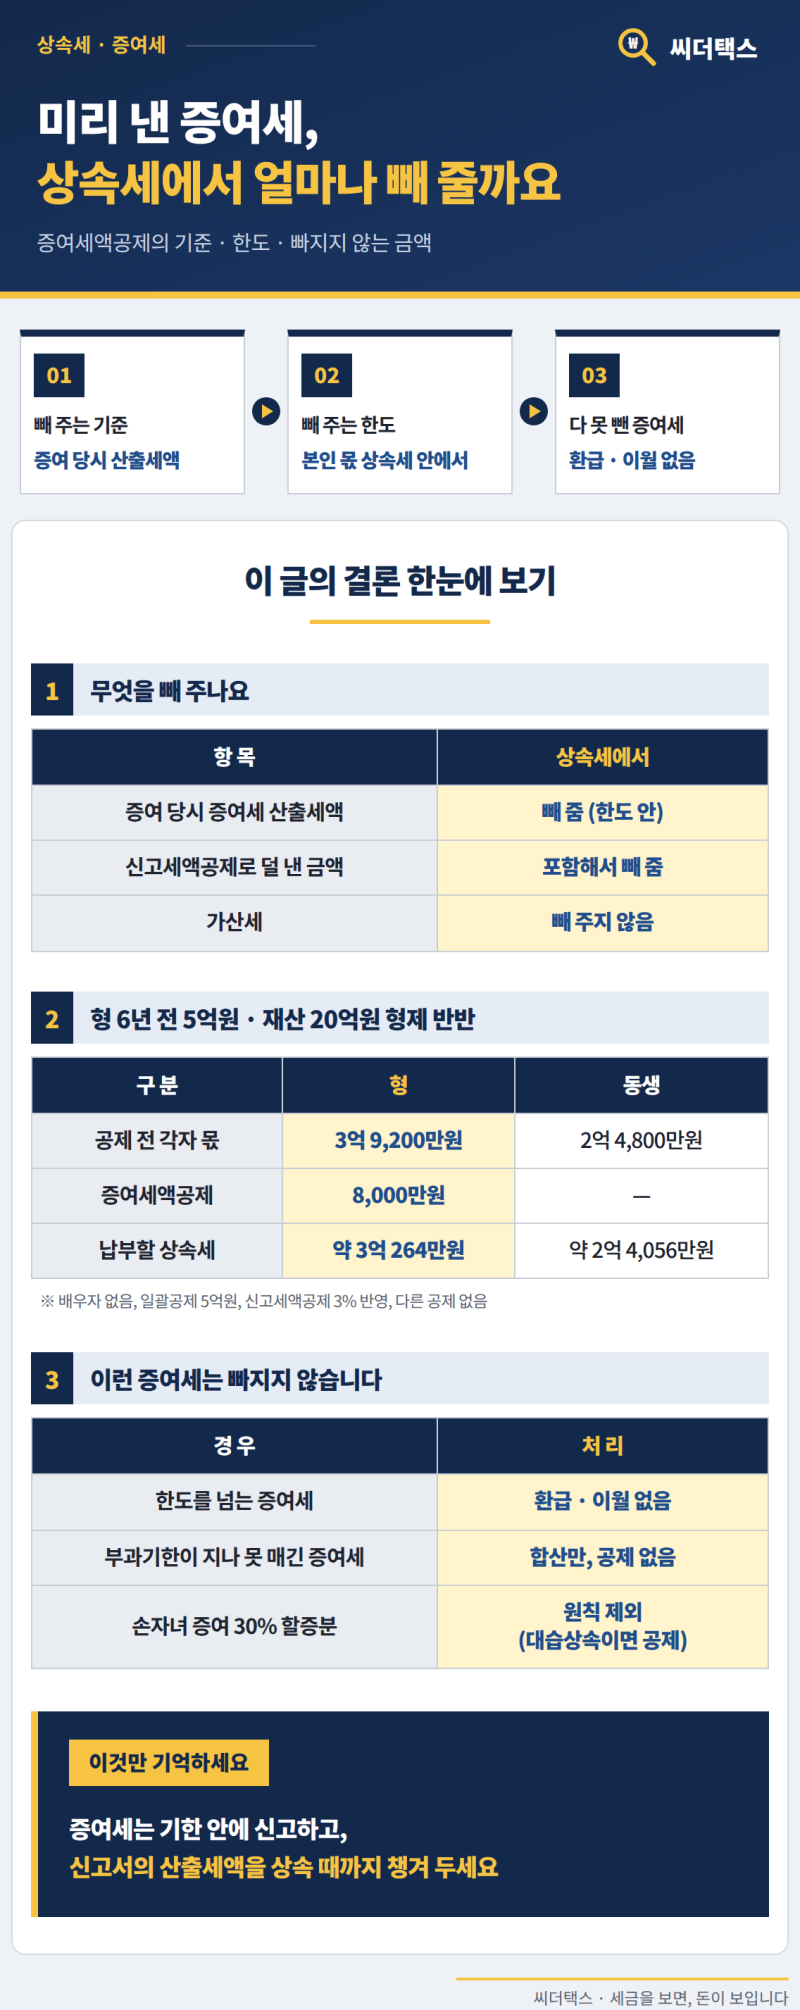

상속세 세액공제는 피상속인이 사망 전 증여한 재산에 대해 이미 납부한 증여세를 상속세에서 차감해 주는 제도입니다. 이는 같은 재산에 대해 증여세와 상속세가 이중으로 부과되는 것을 방지하기 위함입니다. 특히 사망 전 10년(상속인이 아닌 경우 5년) 이내에 증여된 재산은 상속세 과세가액에 합산되므로, 이때 발생한 증여세액을 공제받는 것이 중요합니다. 하지만 공제받는 금액은 실제로 납부한 증여세가 아닌 증여 당시의 산출세액을 기준으로 하며, 가산세는 공제 대상에서 제외됩니다.
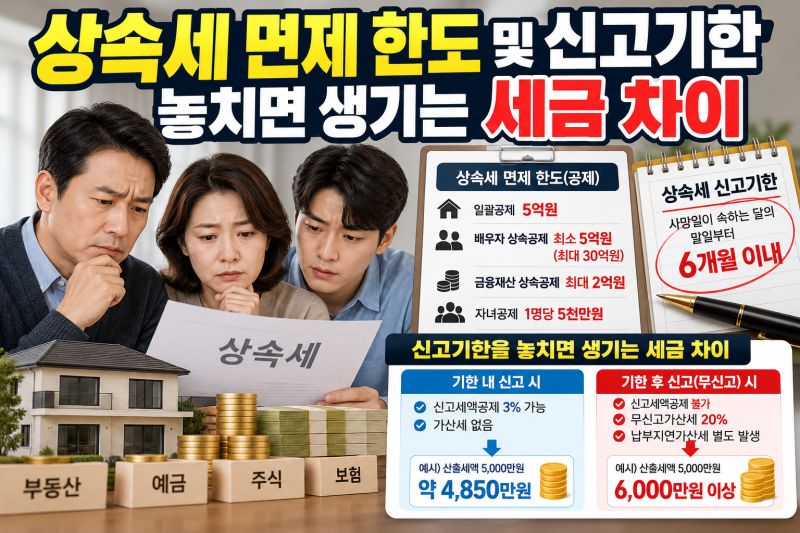
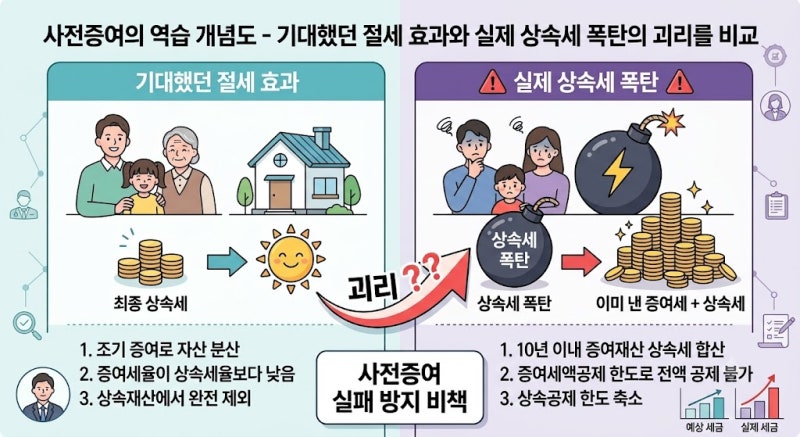
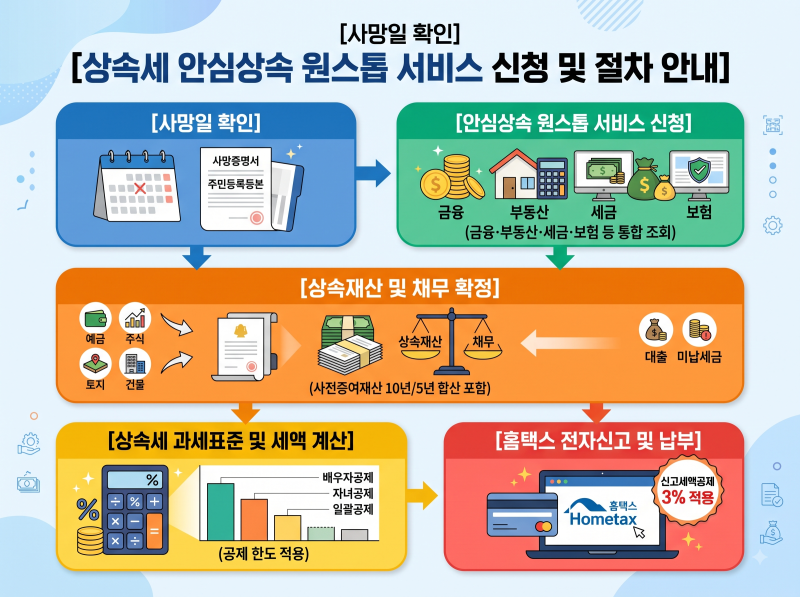
블로거들은 상속세 세액공제 시 미리 낸 증여세가 모두 공제되지 않는다는 점을 강조합니다. 일부 블로거는 상속세 신고기한 내 신고 시 3%의 신고세액공제를 받을 수 있다고 안내하며, 기한을 넘기면 가산세가 부과될 수 있음을 경고합니다. 반면 다른 블로거는 사전증여가 오히려 상속세 폭탄으로 이어질 수 있는 '증여세액공제의 역습'을 지적하며, 산출세액 한도, 상속공제 한도 축소, 상속세 0원 구간에서의 증여세 매몰 현상 등을 구체적인 리스크로 분석합니다. 이는 사전증여를 통한 절세 계획이 예상과 다르게 흘러갈 수 있음을 시사합니다.
실제 블로그 글에서는 증여세액공제에 한도가 있으며, 증여받은 상속인 본인이 낼 상속세에서만 공제된다는 점을 명확히 합니다. 또한, 부과기한이 지나 증여세를 매기지 못한 증여는 합산만 되고 공제는 없으며, 손자녀 증여 시 할증분은 원칙적으로 공제되지 않는다는 점도 중요한 팁으로 제시됩니다. 따라서 상속세 세액공제를 계획할 때는 단순히 증여세를 냈다는 사실만으로 모든 세금이 공제될 것이라고 오해하지 말고, 세부적인 공제 기준과 한도를 정확히 파악하는 것이 필수적입니다.