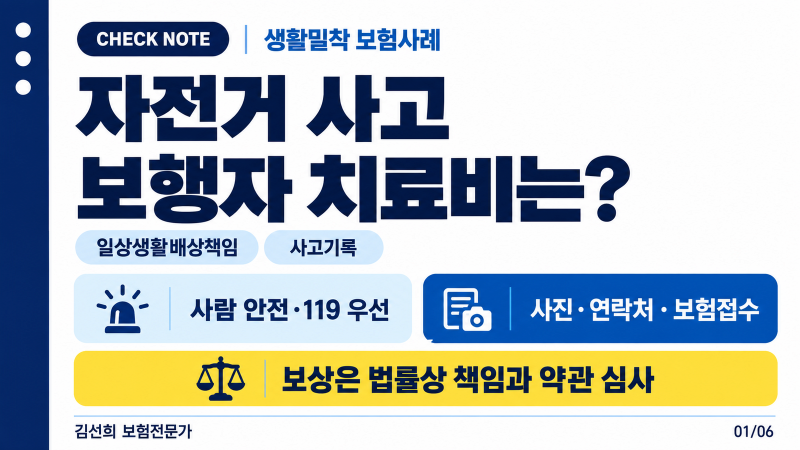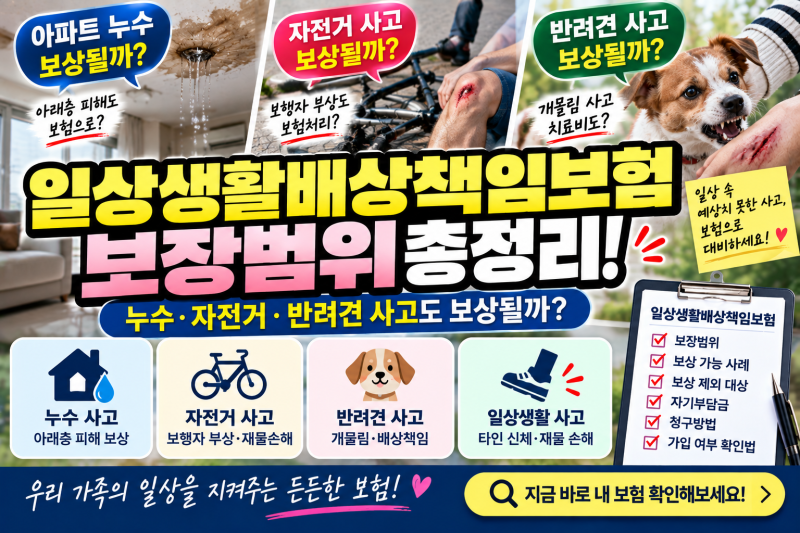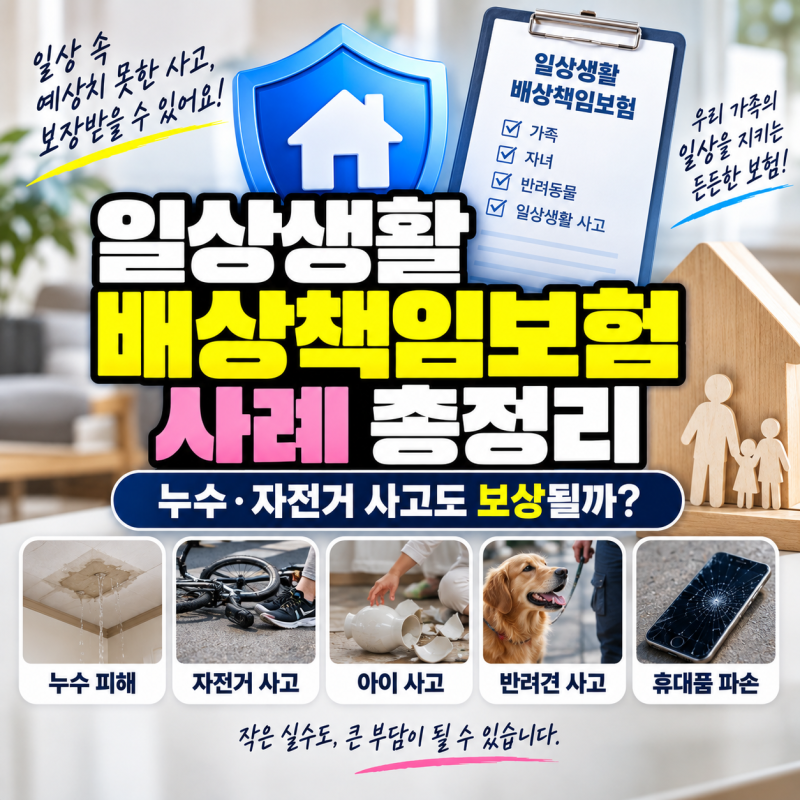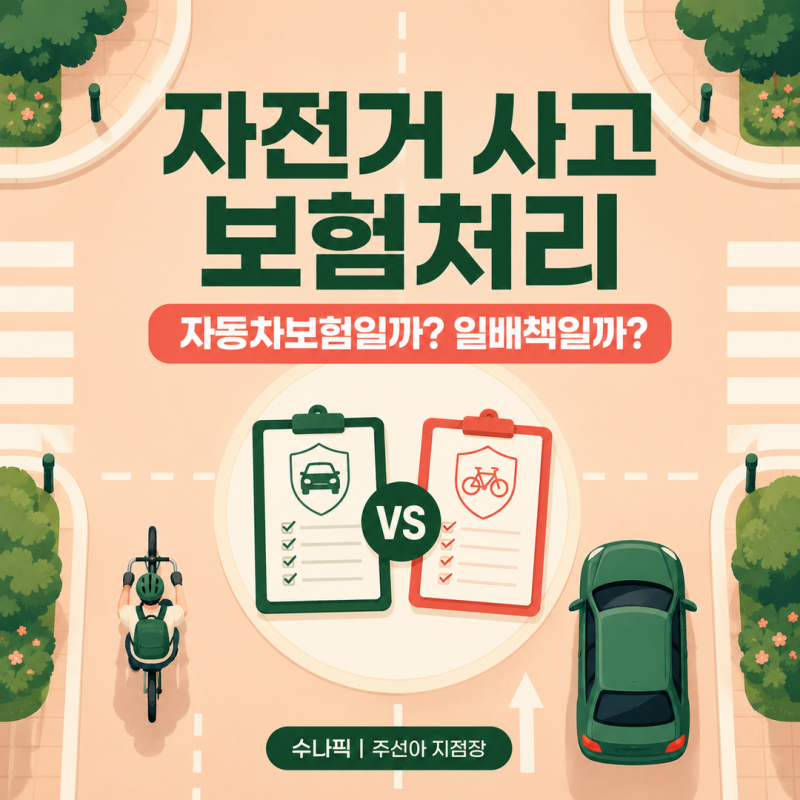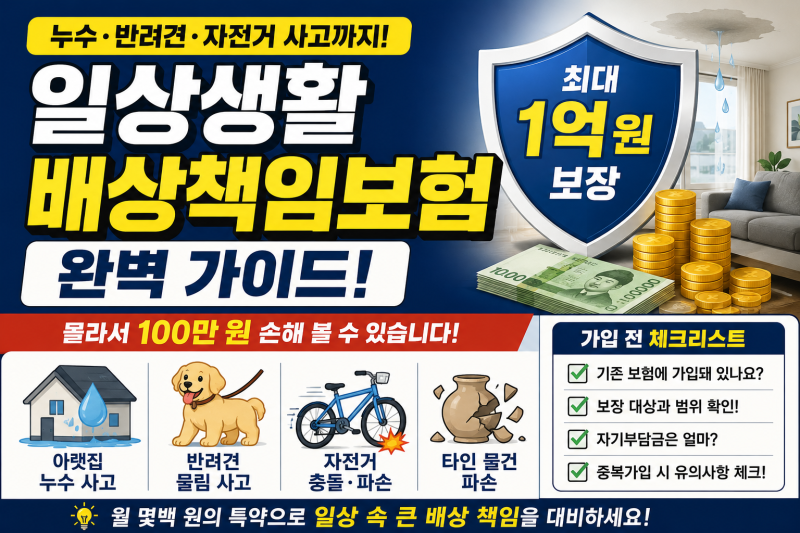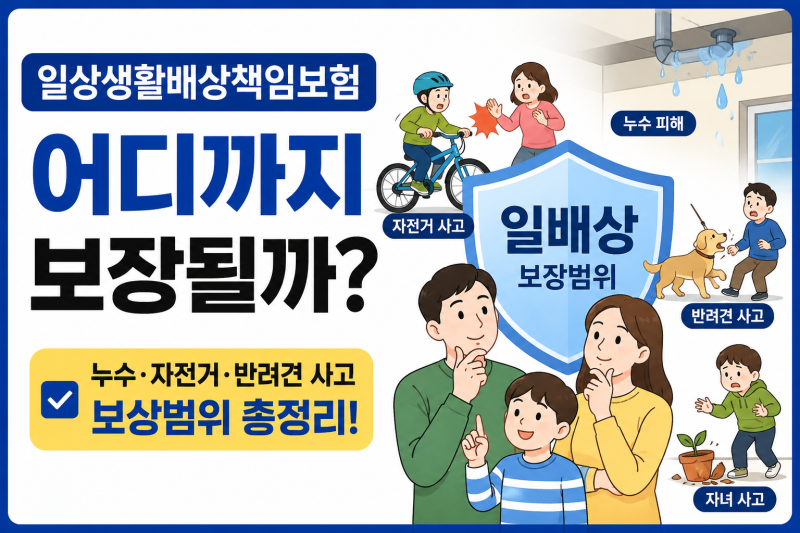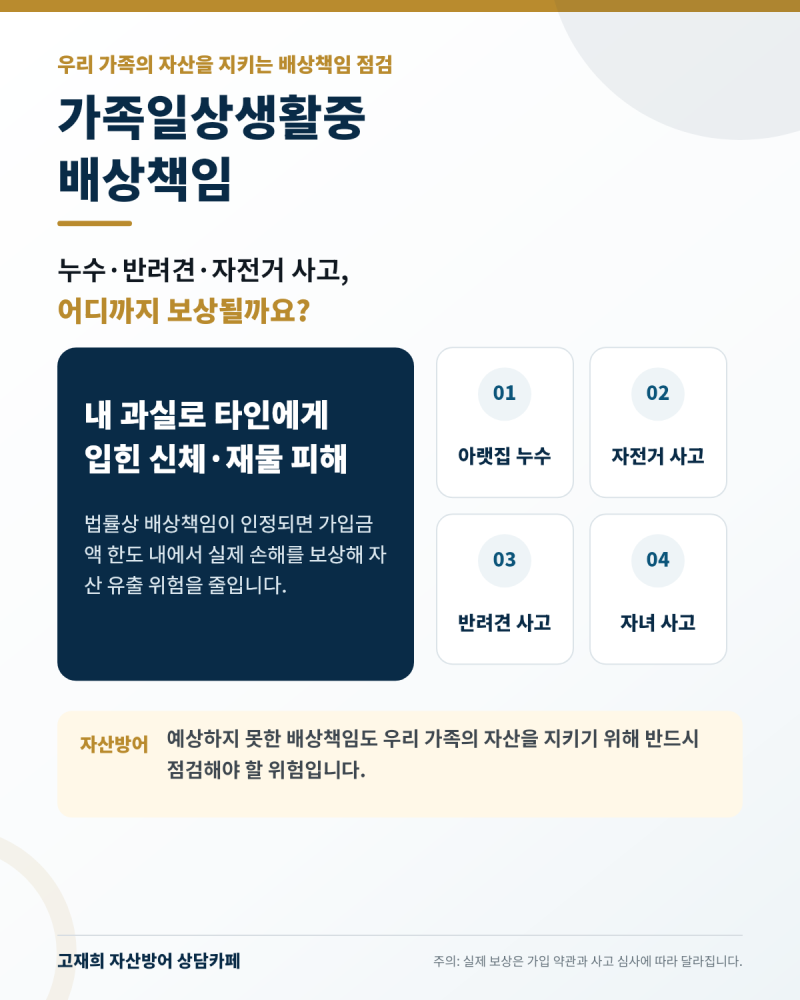


일상생활배상보험은 일상생활 중 타인에게 인명 또는 재산 피해를 입혔을 때 발생하는 법률상 배상책임을 보장하는 보험입니다. 특히 자전거 사고는 신체 노출로 인해 중상해로 이어질 가능성이 크며, 이때 일상생활배상보험의 역할이 중요하게 부각되고 있습니다. 많은 사람이 실손보험이나 운전자보험 등의 특약 형태로 가입하고 있으며, 월 500원에서 1,000원대의 저렴한 보험료로 최대 1억 원까지 보장받을 수 있어 최근 주목받고 있습니다.
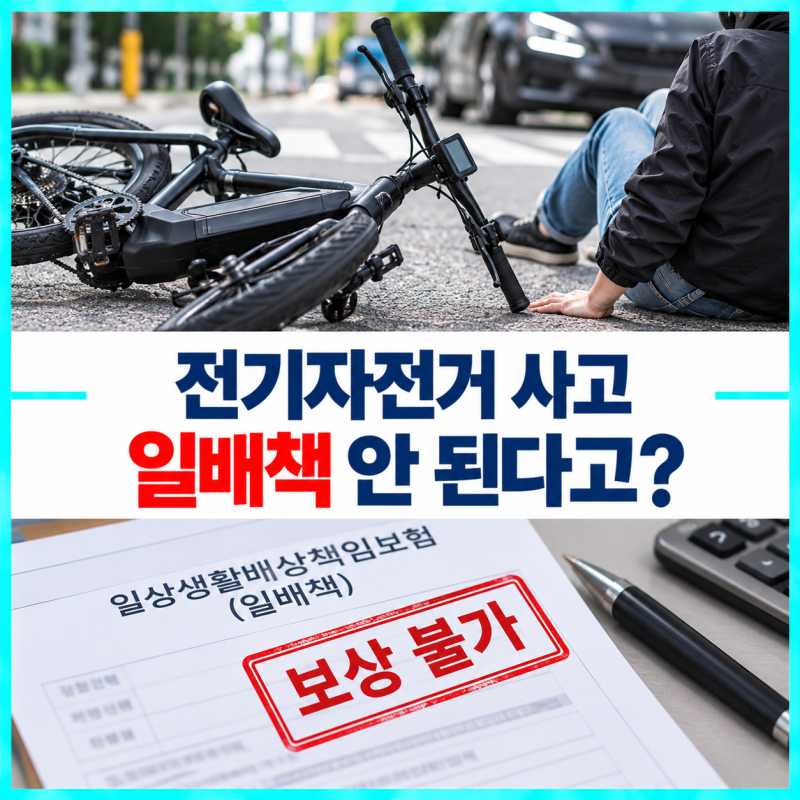
실제 블로그 후기들을 살펴보면, 자전거 사고 발생 시 피해자의 대퇴골 경부골절과 같은 중상해에 대해 가해자의 일상생활배상보험으로 손해배상금을 지급받은 사례가 있습니다. 특히 인공관절치환술과 같은 중증 치료의 경우, 손해액이 1억 원을 초과할 수 있어 가해자 가족의 일상생활배상보험까지 활용하는 방안이 제시됩니다. 다만, 전기자전거 사고의 경우 PAS 방식인지 스로틀 방식인지, 유상 운행 여부 등에 따라 보상 여부가 달라질 수 있으므로 약관 확인이 필수적입니다.
일상생활배상보험은 단독 상품이 아닌 다른 보험의 특약 형태로 가입되어 있는 경우가 많으므로, 본인이 가입한 보험 증권을 확인하여 가입 여부를 파악하는 것이 중요합니다. 자전거 사고 발생 시 장해평가 방식(AMA 방식 vs 맥브라이드 방식)에 따라 보험금 산정 기준이 달라지므로, 전문가의 도움을 받아 정당한 보상을 받는 것이 현명합니다. 또한, 대물 사고 시에는 본인부담금이 발생할 수 있으니 이 점도 미리 확인해야 합니다.