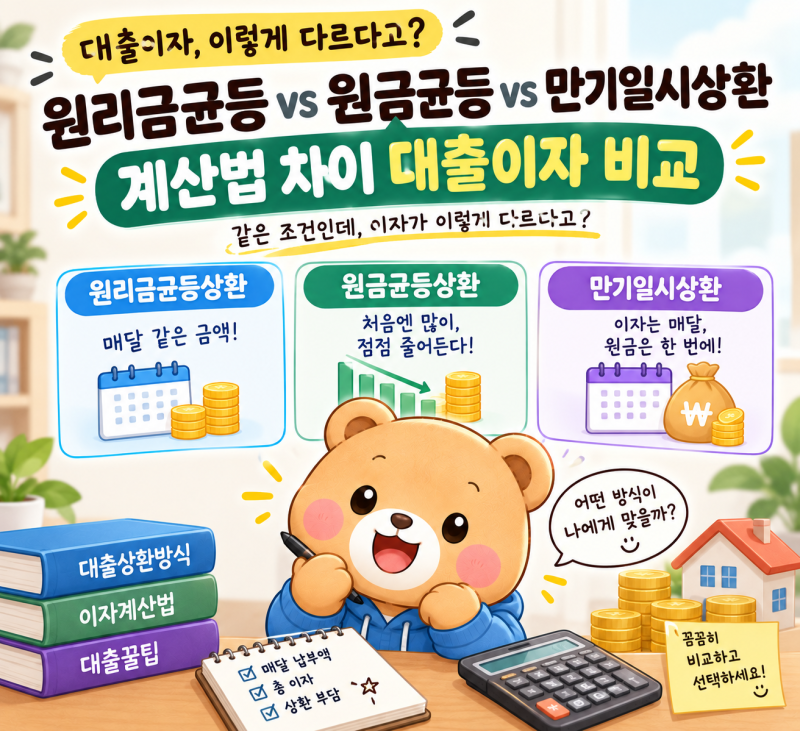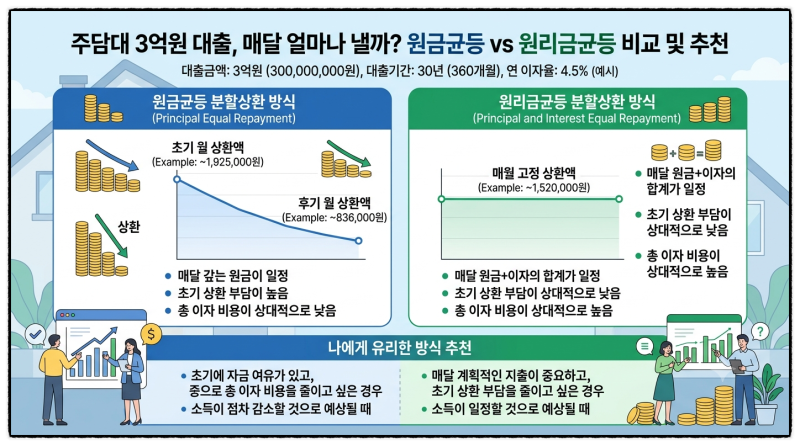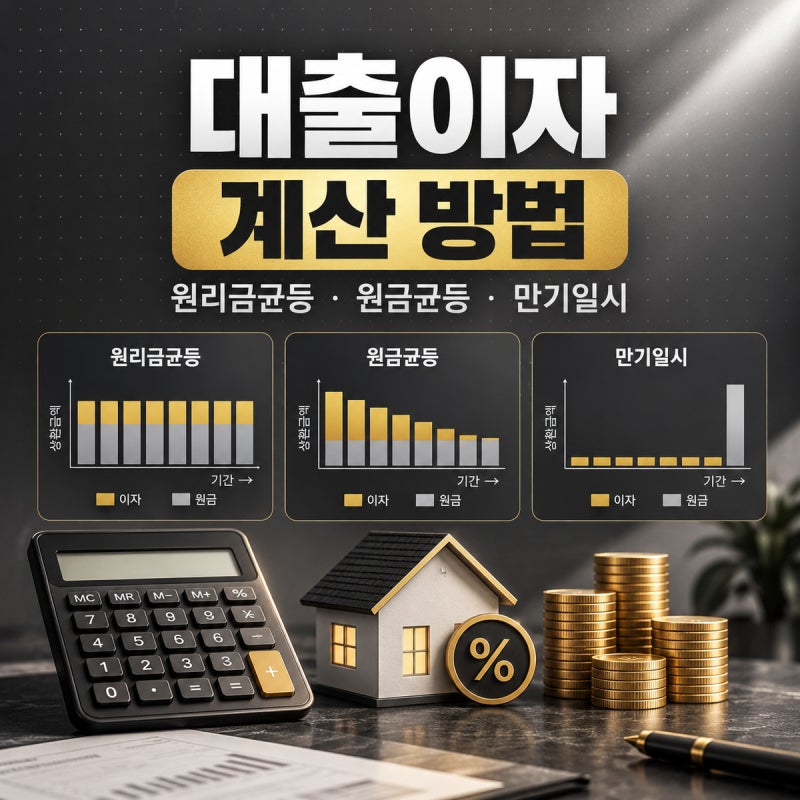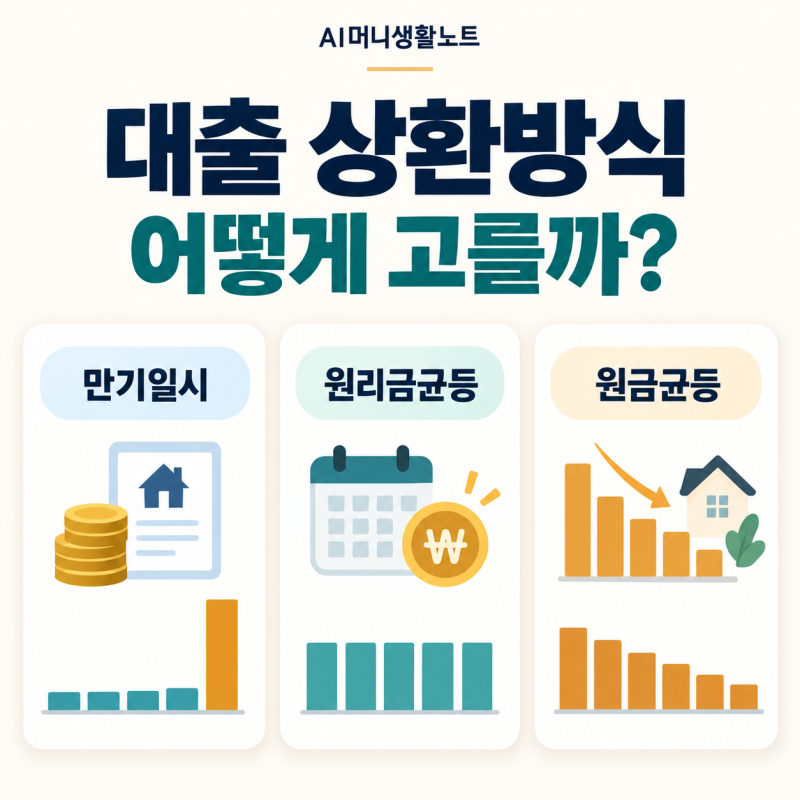
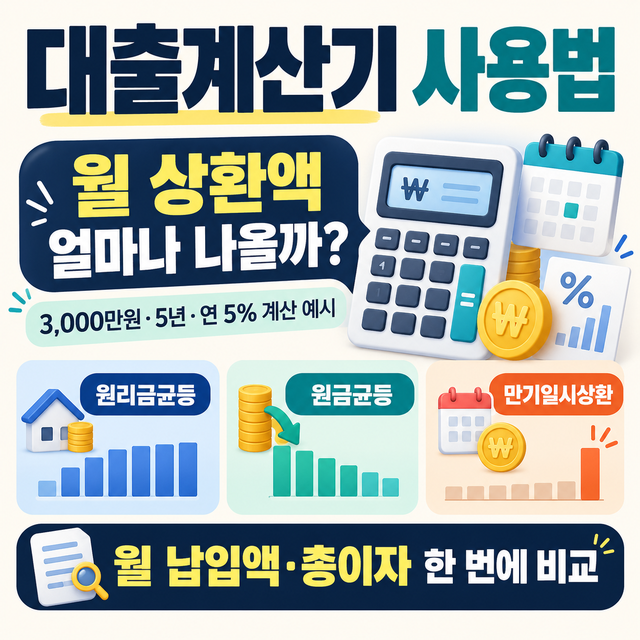
대출 상환 방식 중 원리금균등상환은 대출 원금과 이자를 합한 금액을 대출 기간 동안 매월 균등하게 나누어 갚는 방식입니다. 매달 납부하는 총금액이 일정하여 가계 예산을 짜고 자금 계획을 세우기에 용이하다는 특징이 있습니다. 대출 초기에는 이자 비중이 높고 원금 비중이 낮지만, 시간이 지날수록 원금 비중이 점차 높아지는 구조입니다. 이러한 예측 가능성 덕분에 많은 직장인이 선호하는 방식입니다.
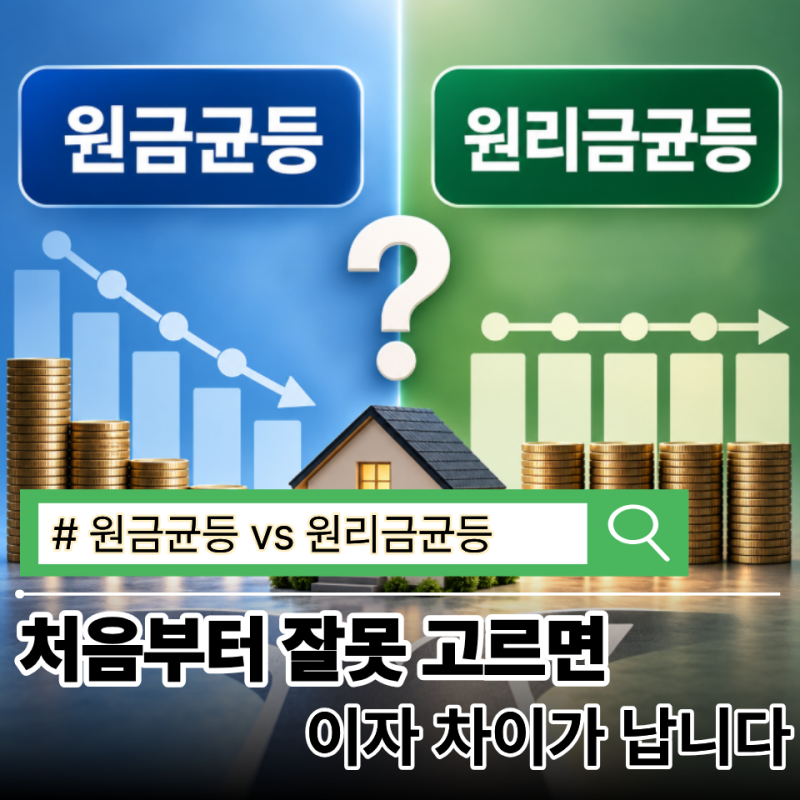
실제 블로그 후기들을 살펴보면, 원리금균등상환은 월 납입액이 일정하여 지출 관리가 편리하다는 점이 큰 장점으로 꼽힙니다. 그러나 대출 초기에 원금 감소 속도가 원금균등상환 방식보다 느리게 느껴질 수 있다는 점은 참고해야 할 부분입니다. 같은 조건의 대출이라도 상환 방식에 따라 총 이자 부담과 초기 자금 압박이 달라지므로, 개인의 소득 흐름과 재무 계획에 맞춰 신중하게 선택하는 것이 중요합니다.
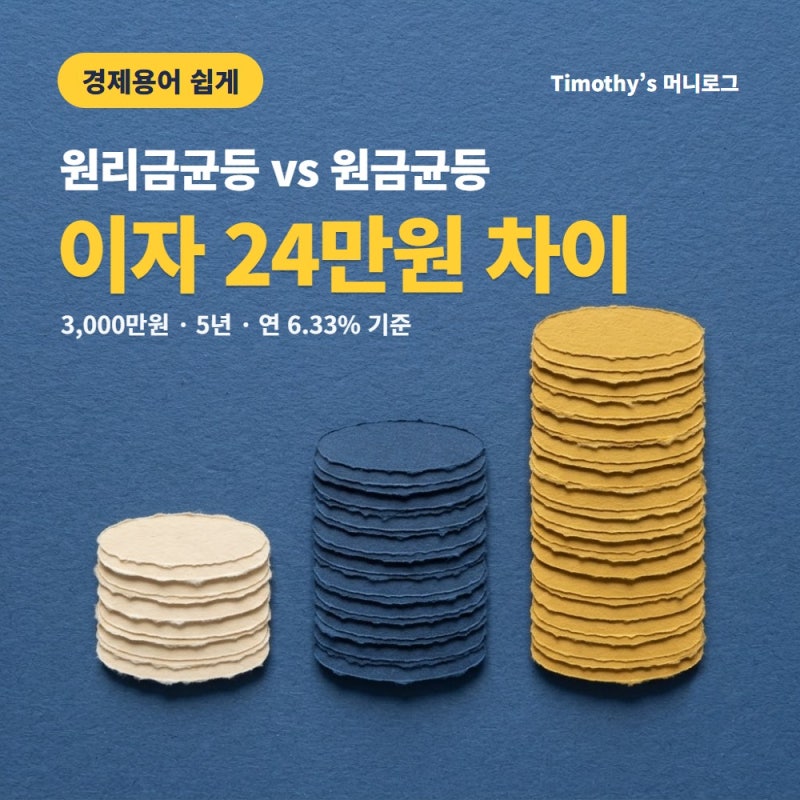
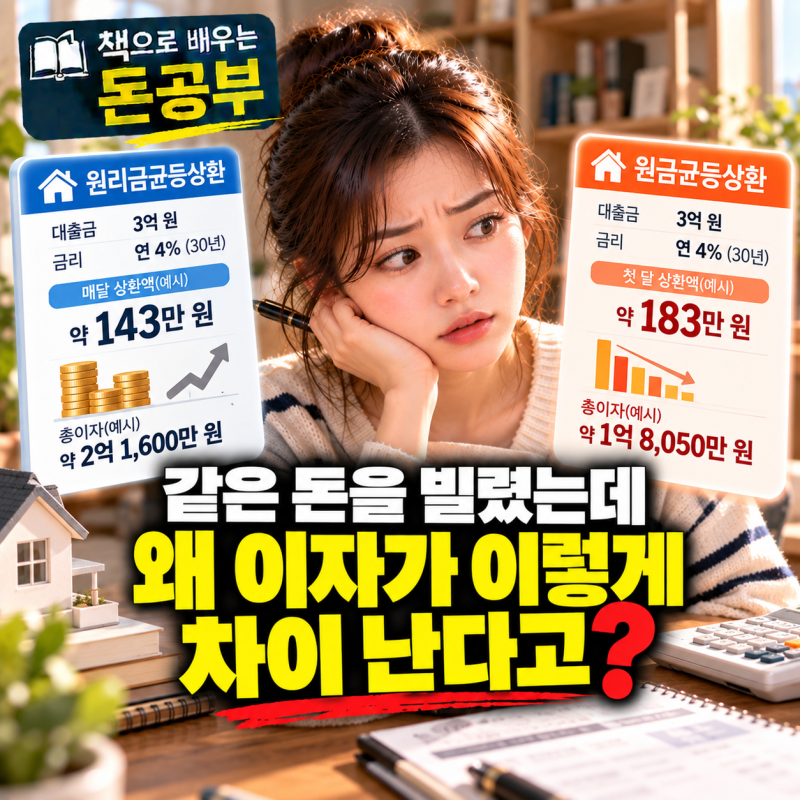
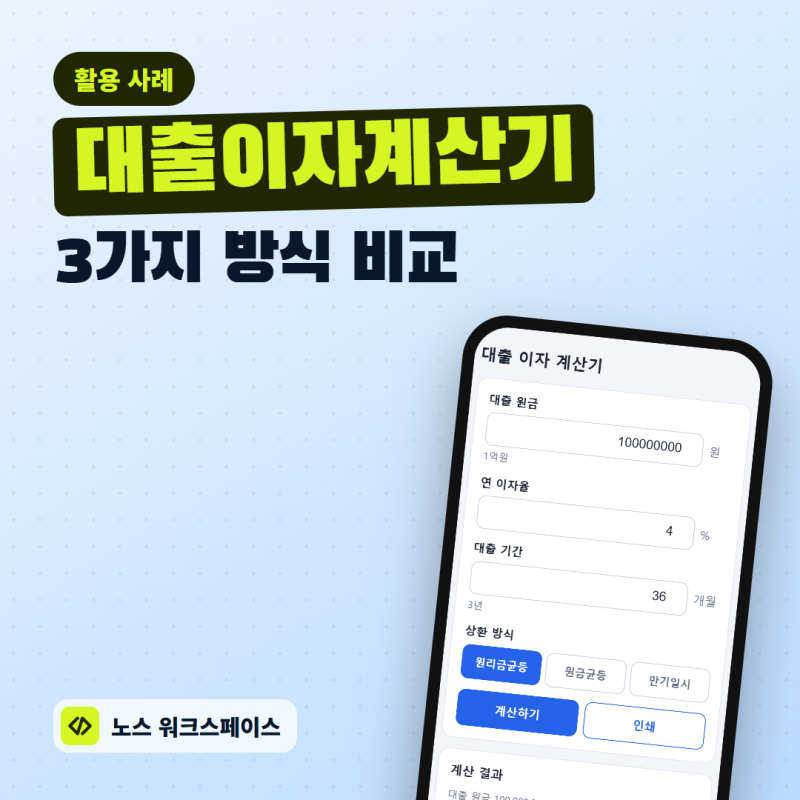
블로거들은 대출 계산기를 활용하여 원리금균등상환과 원금균등상환의 월 상환액과 총 이자를 미리 비교해 볼 것을 권장합니다. 예를 들어 3천만원을 5년 동안 연 5.0% 금리로 대출할 경우, 원리금균등상환 방식의 총 이자는 약 396만원인 반면 원금균등상환은 약 381만원으로, 약 15만원의 이자 차이가 발생합니다. 이처럼 대출 조건을 고정하고 상환 방식만 변경하여 비교하면, 어떤 방식이 자신에게 유리한지 명확하게 파악할 수 있습니다.