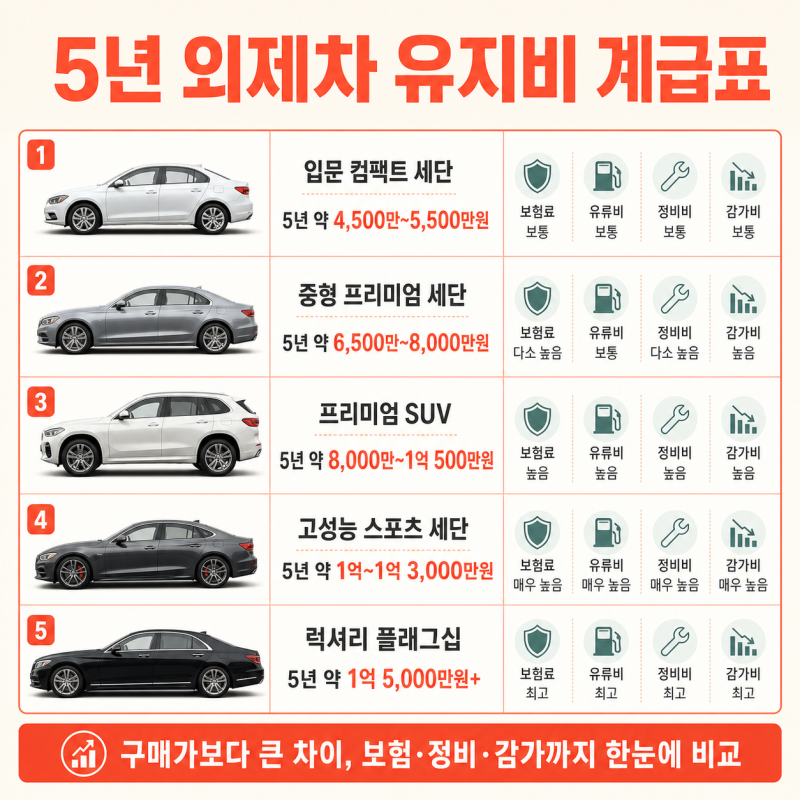

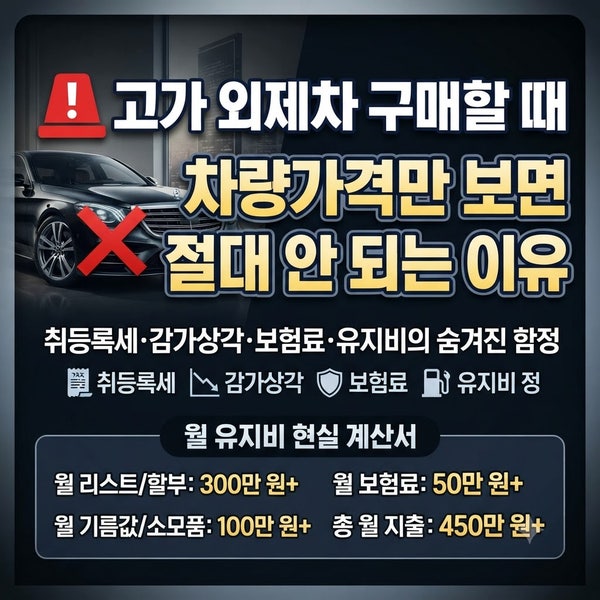
외제차 구매를 고려하는 운전자들에게 보험료는 중요한 고려 사항입니다. 실제 블로그 분석에 따르면, 2억 원대 외제차의 연간 보험료는 500만 원에서 800만 원에 달하며, 이는 차량 유지비의 상당 부분을 차지합니다.
동일한 보장 조건이라도 보험사별 손해율과 위험률 산정 방식에 따라 보험료 차이가 최대 35%까지 발생합니다. 실사용자들은 다이렉트 보험 비교를 통해 보장 한도를 높이면서도 수십만 원의 보험료를 절감한 경험을 공유합니다.
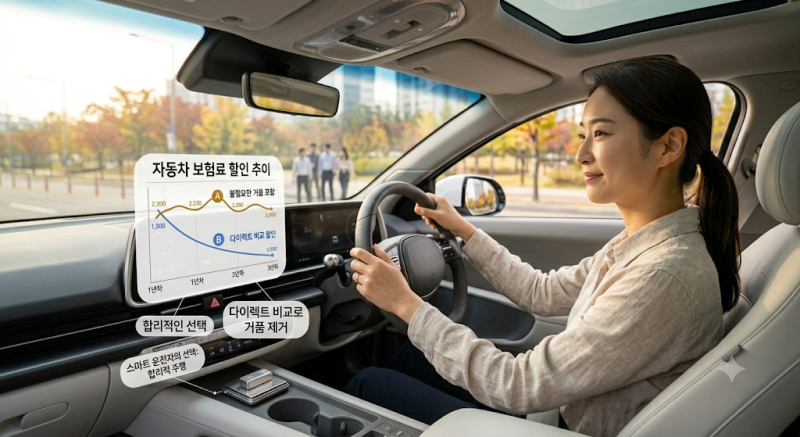
다이렉트 보험은 설계사 수수료가 없어 오프라인 대비 15~20% 저렴하지만, 많은 운전자가 비교 없이 기존 보험을 갱신합니다. 매년 손해율 재산정으로 인해 작년 최저가 보험사가 올해도 최저가라는 보장이 없습니다.
보험료 절감을 위해서는 만기 30일 전 다이렉트 비교 앱이나 금융 플랫폼을 활용하여 여러 보험사의 견적을 확인하는 것이 중요합니다.
주행거리 환급, 안전운전 점수 할인, 첨단안전장치 특약 등 자신의 운전 패턴에 맞는 할인 특약을 중복 적용하면 추가적인 절감 효과를 볼 수 있습니다. 동일한 보장이라도 보험사별로 최대 20만 원까지 차이가 발생할 수 있습니다.