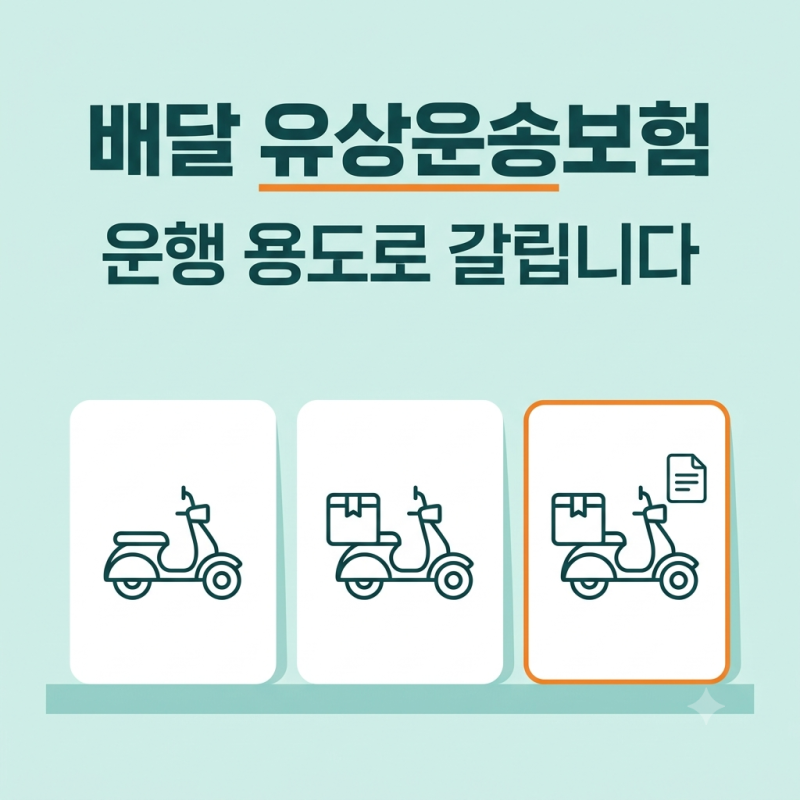
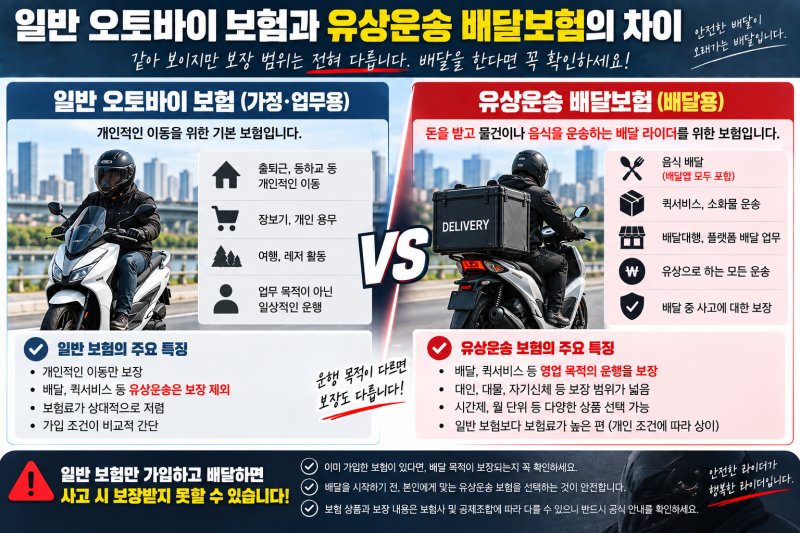
오토바이 보험은 자동차 보험과 마찬가지로 의무 가입 대상이며, 특히 이륜차는 운행 목적에 따라 보험료와 보장 범위가 크게 달라져 주의가 필요합니다. 단순히 저렴한 보험료만을 쫓아 실제 운행 목적과 다르게 가입할 경우, 사고 발생 시 보장을 받지 못하는 치명적인 문제가 발생할 수 있습니다. 특히 출퇴근용으로 가입 후 배달 등 유상운송에 이용하다 사고가 나면 보험사로부터 보상 거절을 당할 수 있으므로, 가입 전 자신의 운행 목적을 정확히 파악하고 이에 맞는 보험 상품을 선택하는 것이 중요합니다.
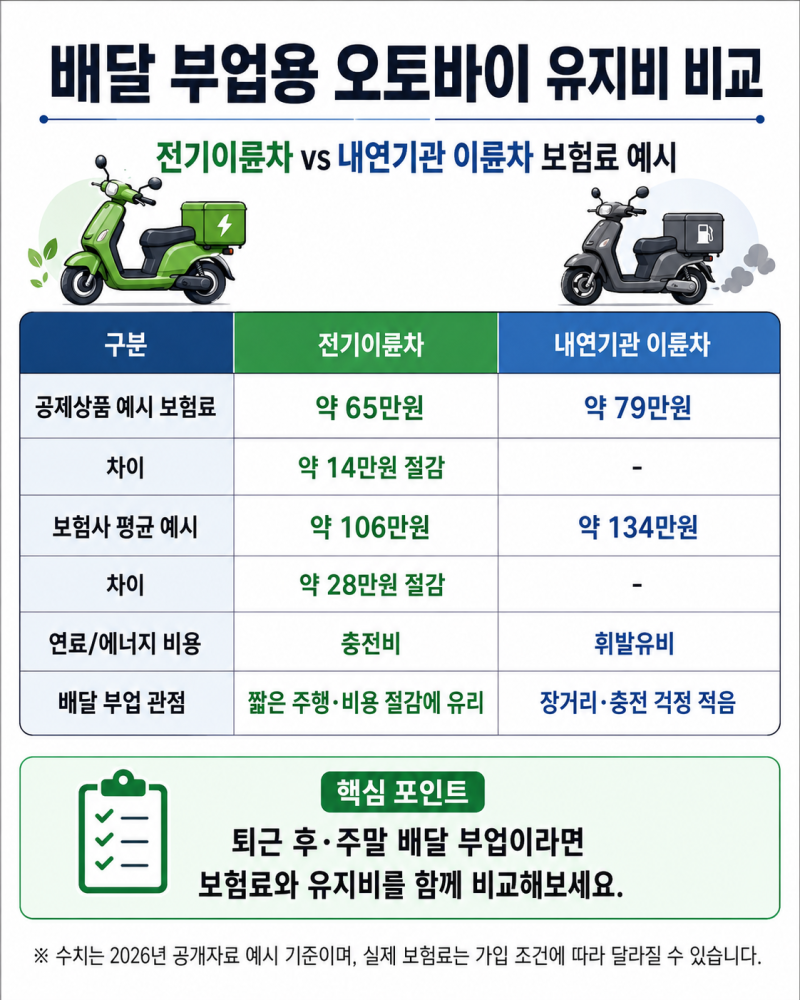
실제 블로그 후기들을 살펴보면, 많은 라이더들이 운행 용도 선택의 중요성을 강조하고 있습니다. 가정용 및 출퇴근용은 가장 저렴하지만, 단 한 건의 대가성 배달이라도 사고 시 보장이 불가하며, 유상운송용은 보험료가 수배 이상 비싸지만 전업 라이더에게는 필수적인 선택입니다. 또한, 책임보험만으로는 대인·대물 배상 한도가 부족하여 큰 사고 발생 시 경제적 부담이 커질 수 있으므로, 종합보험 가입을 고려하는 것이 현명하다는 의견이 많습니다. 다이렉트 보험을 통해 여러 보험사의 견적을 비교하는 것도 보험료 절감에 도움이 됩니다.
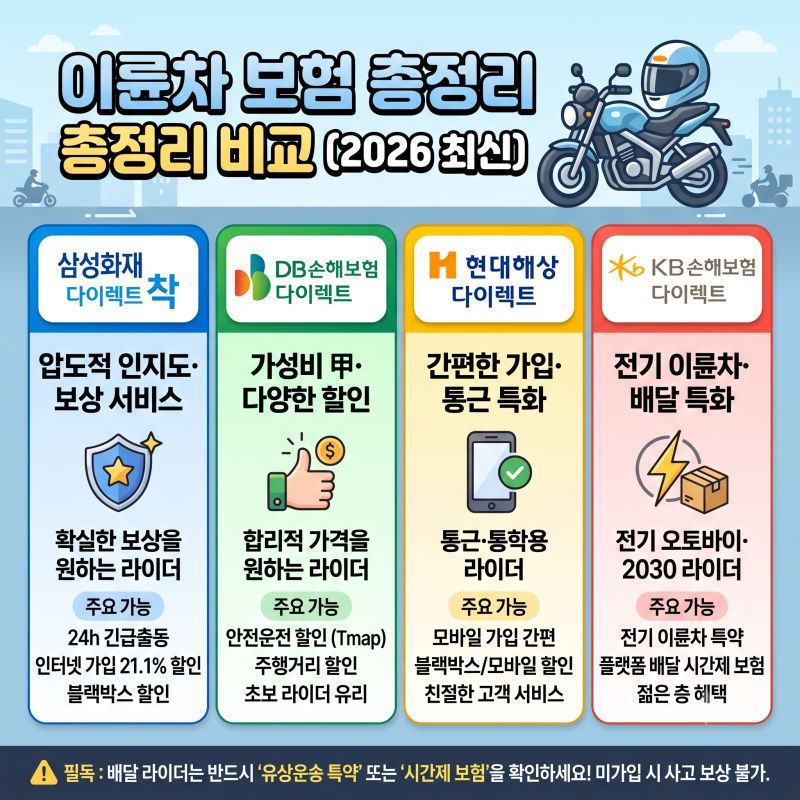
오토바이 보험 가입 시에는 스마트폰으로 간편하게 여러 보험사의 다이렉트 견적을 비교해 볼 수 있습니다. 삼성화재, KB손해보험, DB손해보험 등 공식 다이렉트 홈페이지를 통해 본인 인증 후 차량 정보와 운행 용도를 정확히 입력하여 비교 견적을 받아보는 것이 좋습니다. 보험료를 낮추는 것보다 사고 발생 시 계약 내용과 실제 이용 형태가 일치하는지 확인하는 것이 우선이며, 의무보험 미가입 시 과태료가 부과되므로 만료일을 꼼꼼히 확인해야 합니다.