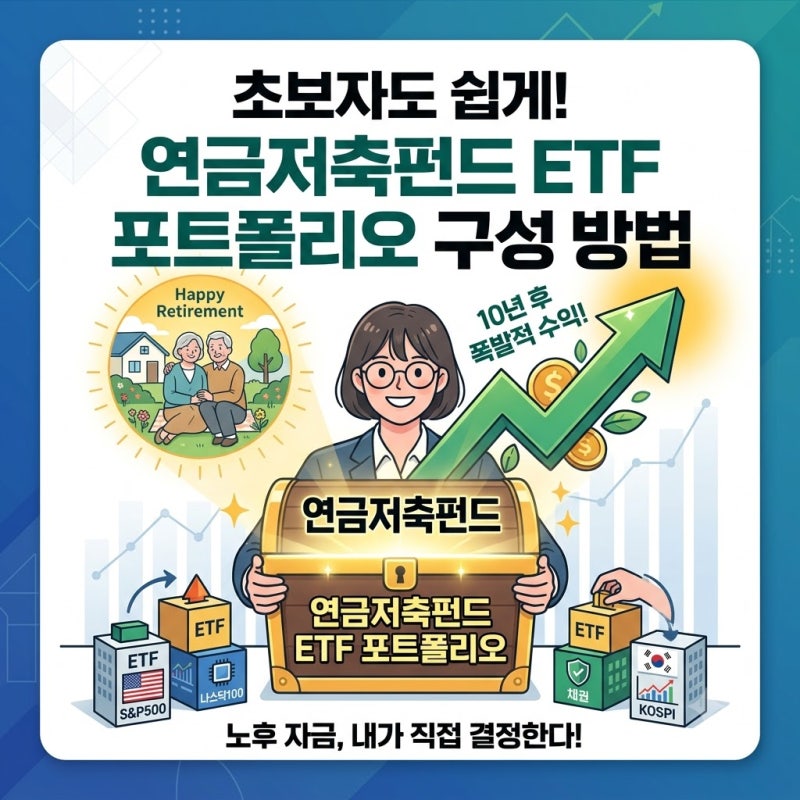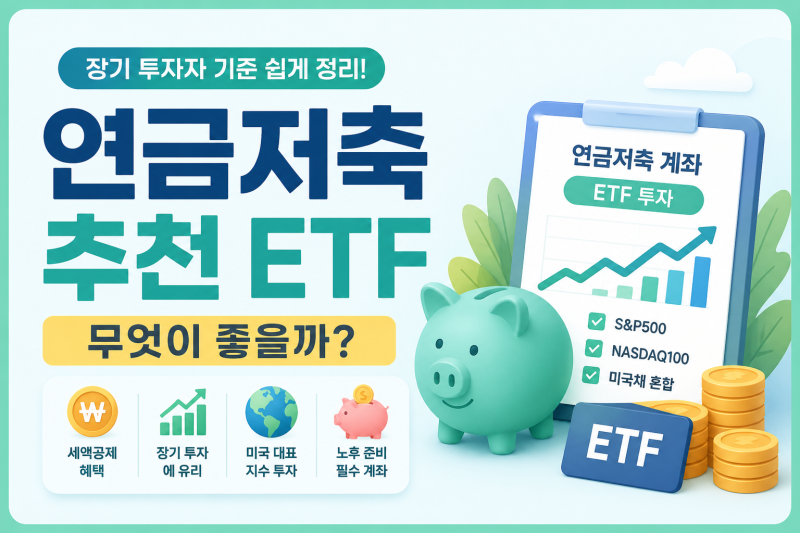
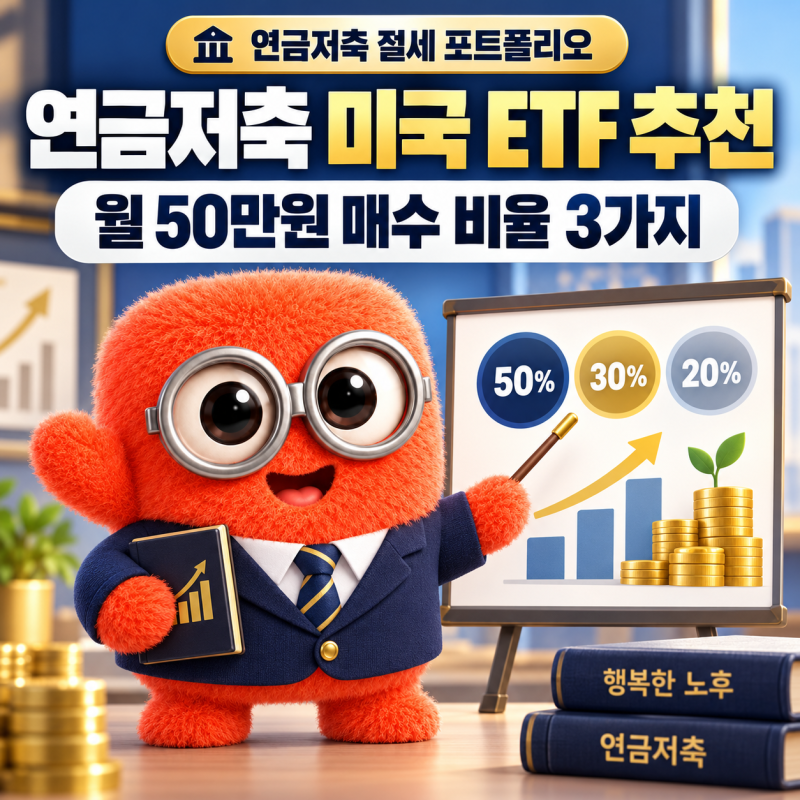
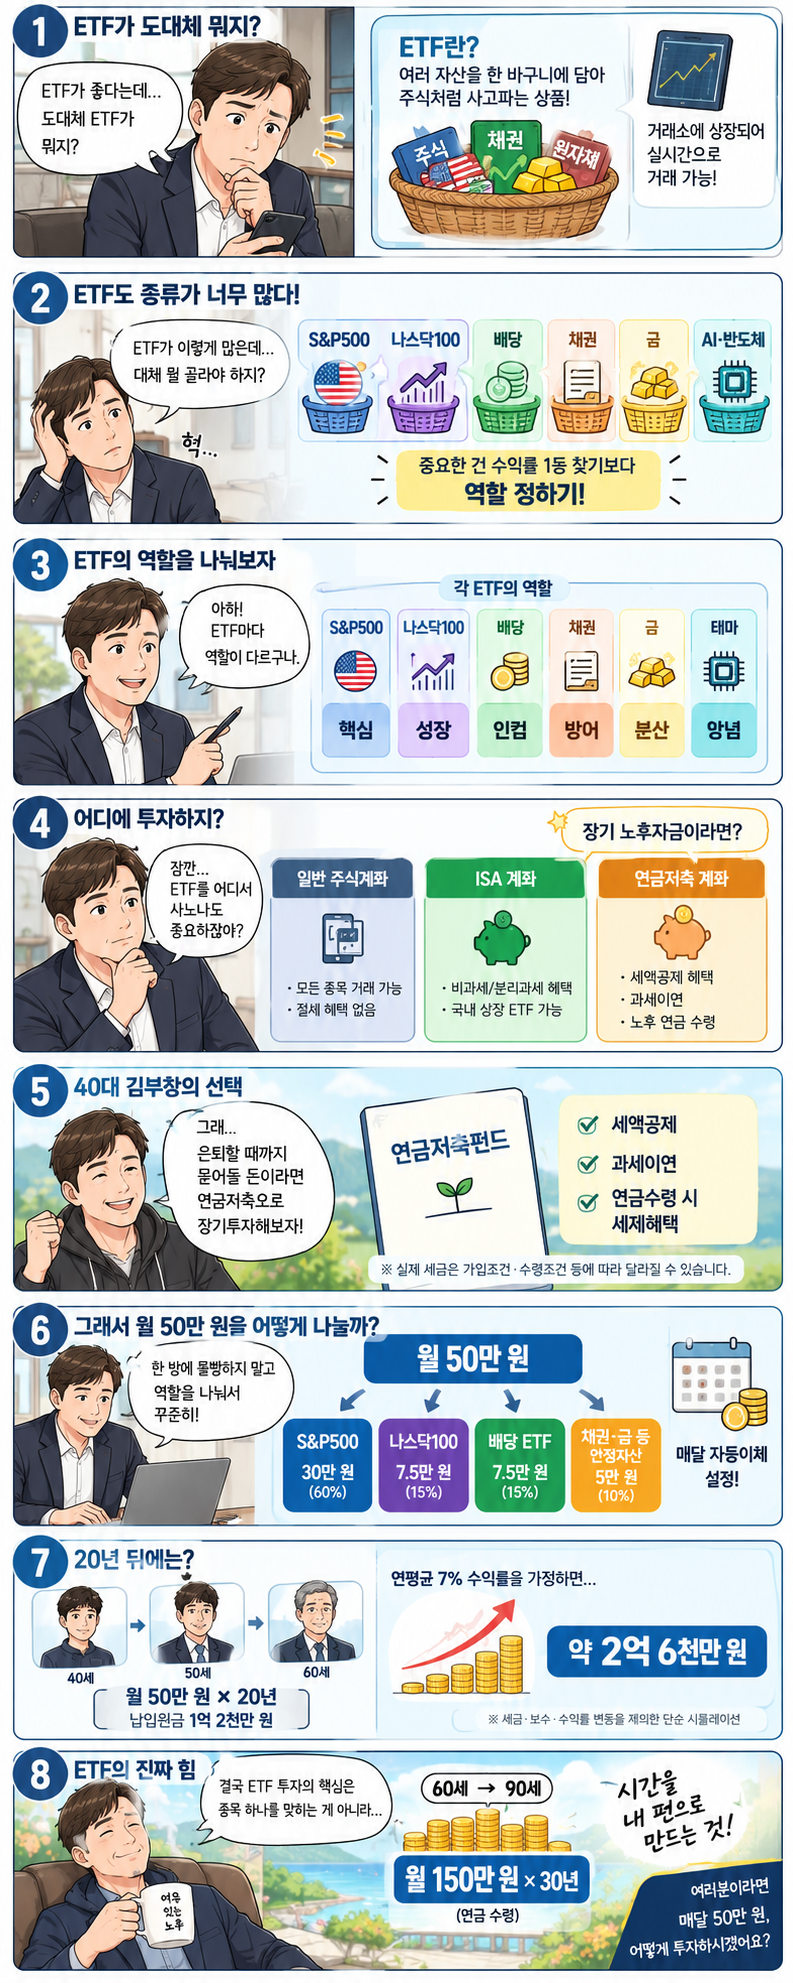
연금저축은 장기적인 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있는 재테크 수단으로 주목받고 있습니다. 특히 S&P500, 나스닥100 등 미국 대표 지수를 추종하는 ETF와 채권혼합형 ETF를 활용하여 안정성과 성장성을 동시에 추구하는 전략이 인기를 얻고 있습니다. 연금저축 계좌 내에서 ETF에 투자할 경우 매매차익과 배당소득에 대한 과세가 연기되어 복리 효과를 극대화할 수 있다는 점이 큰 장점으로 꼽힙니다.
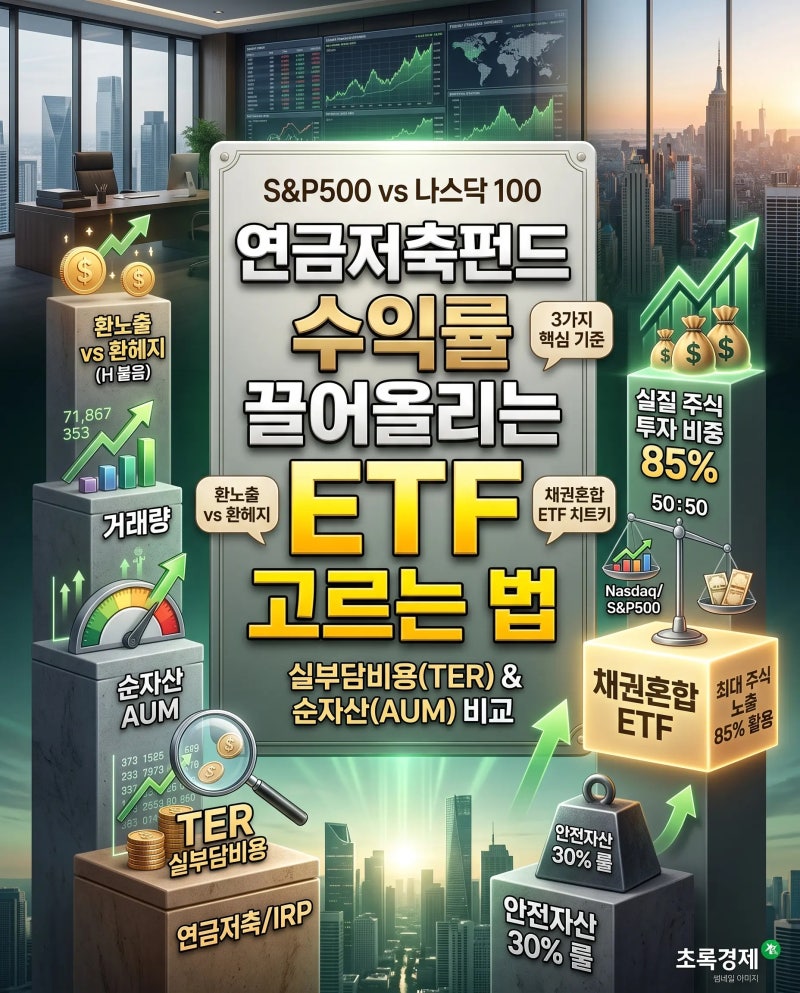
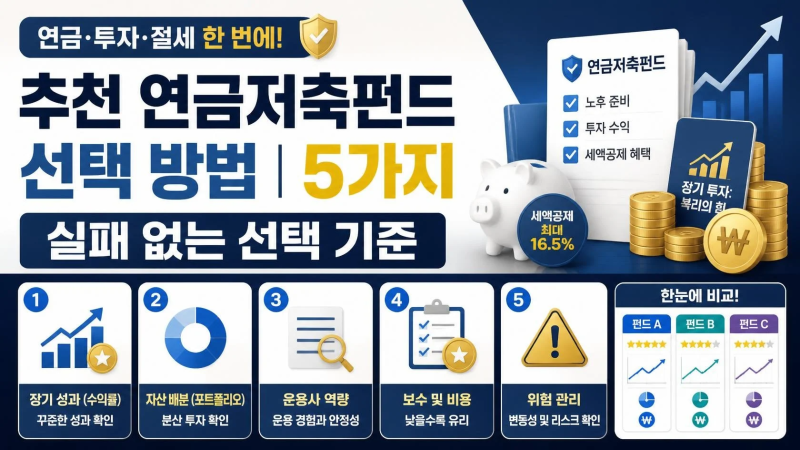
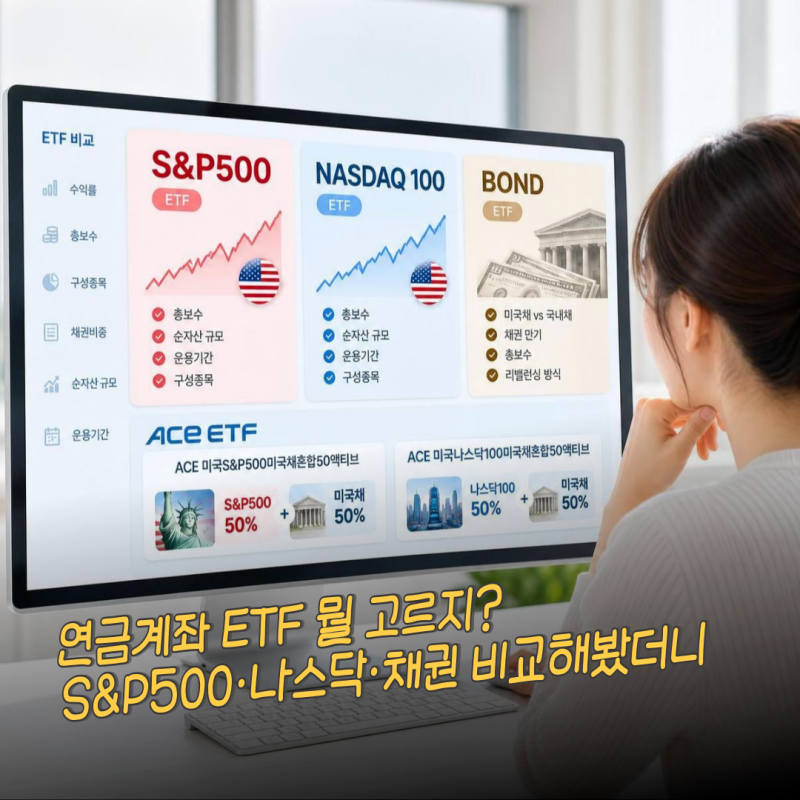
블로거들은 연금저축 ETF 선택 시 단순히 수익률이나 운용사만 보기보다 총보수, 기타비용, 매매중개수수료율 등 다양한 비용 지표를 함께 고려해야 한다고 강조합니다. 또한 S&P500과 나스닥100은 각각 미국 대형주 전반과 기술주·성장주에 집중하는 차이가 있어, 투자 성향과 운용 기간에 따라 포트폴리오 내에서 각 ETF의 역할을 명확히 구분하는 것이 중요하다고 분석합니다. 퇴직연금(DC·IRP)의 경우 위험자산 70% 투자 한도가 적용되므로, 주식형 ETF 투자 비중을 고려한 자산 배분 전략이 필요합니다.
성공적인 연금저축 ETF 투자를 위해서는 장기간 투자할수록 여러 비용 지표와 상품 구조를 함께 비교하는 것이 중요합니다. 특히 S&P500을 중심으로 두고 나스닥100을 보완적으로 활용하는 방식이 안정성과 성장성을 동시에 잡는 정석적인 방법으로 제시됩니다. 연금저축 계좌는 세액공제와 과세이연 혜택을 제공하므로, 하루라도 빨리 계좌를 개설하고 적립식 투자를 시작하는 것이 노후 대비에 유리하다고 조언합니다.