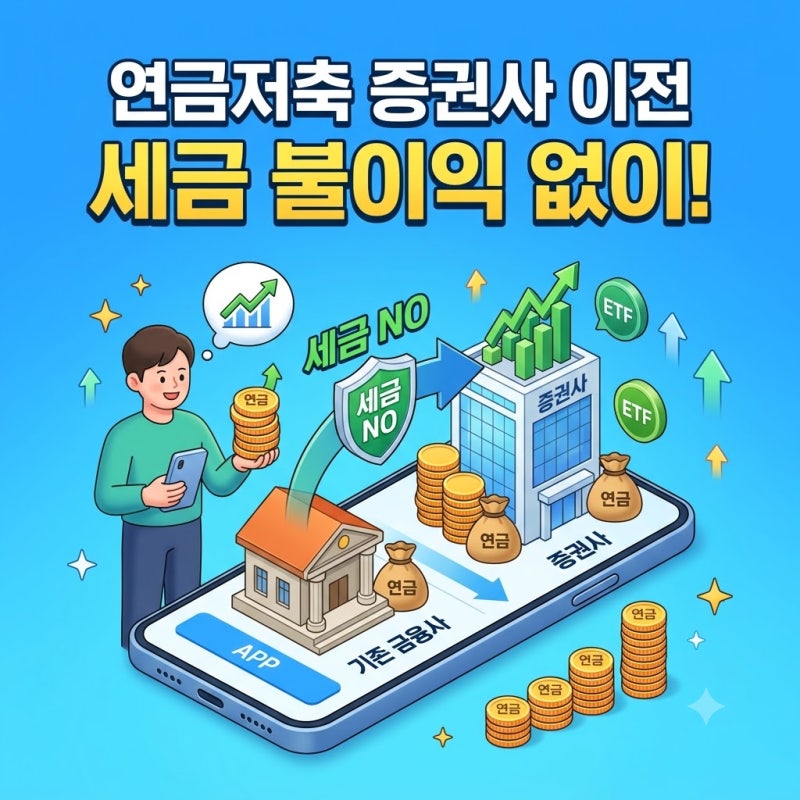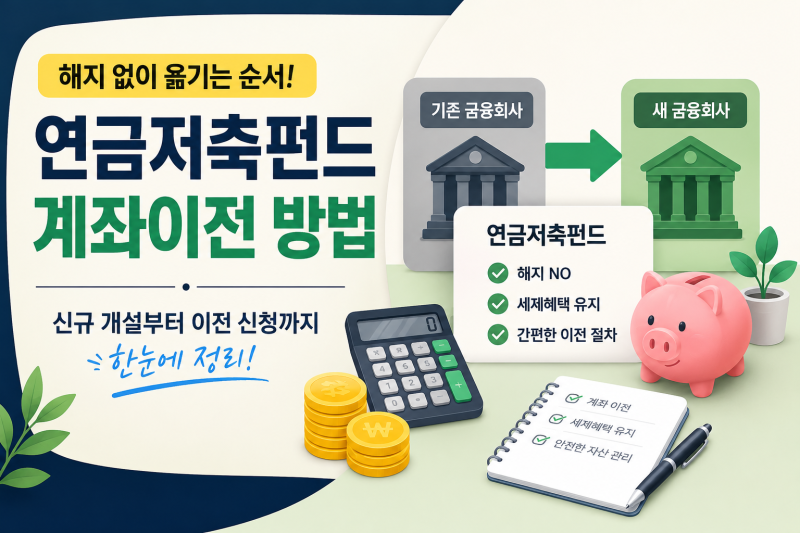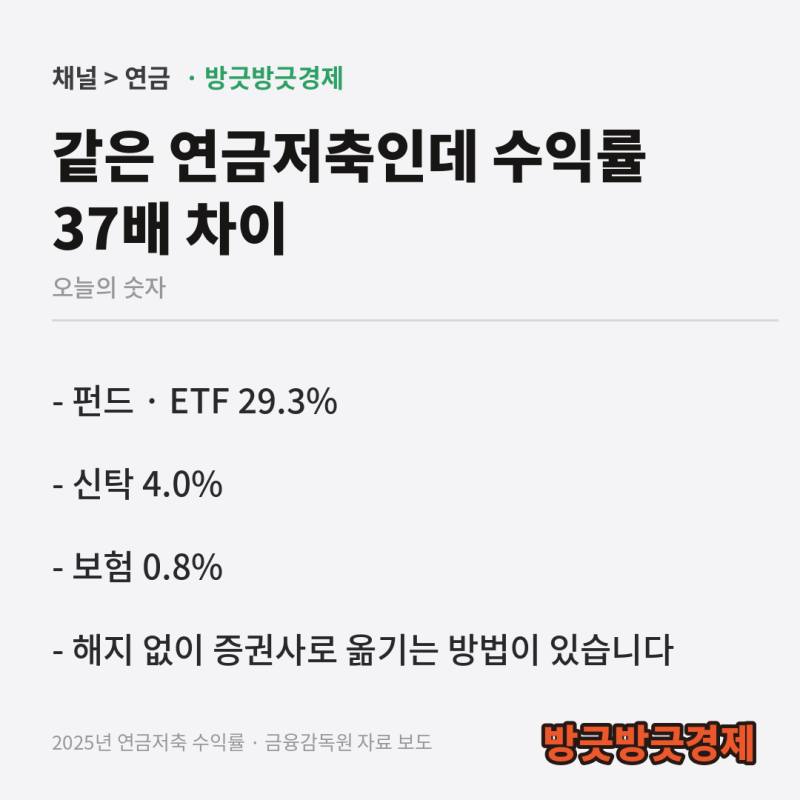

연금저축 계좌를 오래 사용하다 보면 다른 증권사의 편리한 앱 환경이나 ETF 매매 기능에 매력을 느껴 이전을 고민하는 경우가 많습니다. 특히 연금저축보험이나 신탁의 낮은 수익률에 아쉬움을 느끼는 투자자들이 증권사 연금저축펀드로 옮겨 ETF 투자를 통해 장기적인 수익률 개선을 기대하고 있습니다. 현재 , 연금저축 계좌는 금융회사 간 이전이 가능하며, 이는 세액공제 혜택을 유지하면서 더 나은 조건으로 갈아탈 수 있는 방법으로 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 연금저축 증권사 이전 시 가장 큰 장점은 세금 불이익 없이 계좌를 옮길 수 있다는 점입니다. 하지만 기존 계좌에 보유하던 ETF나 펀드는 실물이전 대상이 아니므로 현금화 후 새 증권사에서 다시 매수해야 하는 점은 미리 알아두어야 합니다. 이 과정에서 일반 계좌와 달리 연금저축 계좌 내 매매는 과세가 이연되므로 매도 시점에 바로 세금이 발생하지 않는다는 점이 중요합니다. 다만, 이전 중 자산이 현금화되어 며칠간 시장 수익률을 놓치는 공백기가 발생할 수 있습니다.
블로거들은 연금저축 증권사 이전을 계획할 때, 해지가 아닌 계약이전 방식을 선택하여 기타소득세 16.5%를 피하는 것이 핵심이라고 강조합니다. 또한, 새로운 증권사 앱에서 비대면으로 간편하게 이전 신청이 가능하며, 기존 금융사와의 확인 절차를 거치면 영업일 기준 2~3일 내로 이체가 완료됩니다. 이전 후에는 현금성 자산만 남으므로, 원하는 ETF나 펀드를 다시 매수할 자산 배분 계획을 미리 세워두는 것이 현명한 선택입니다.