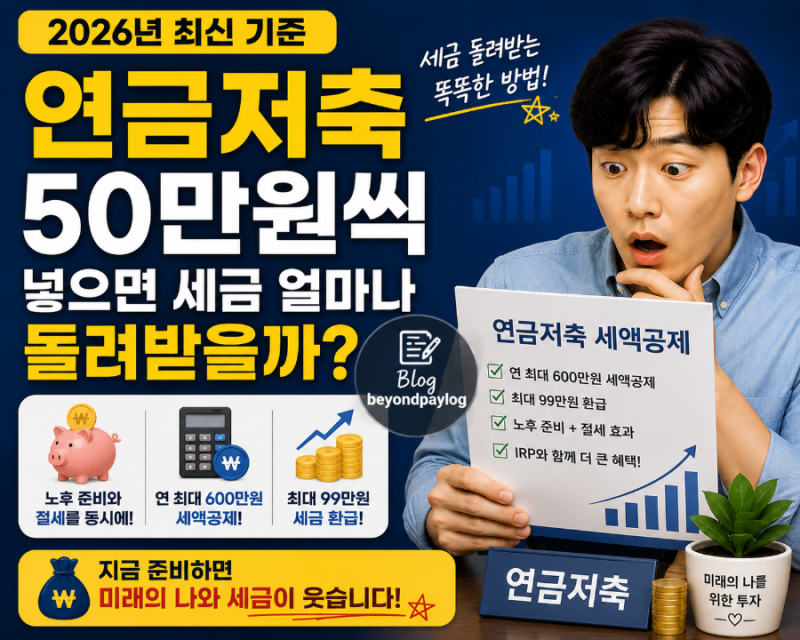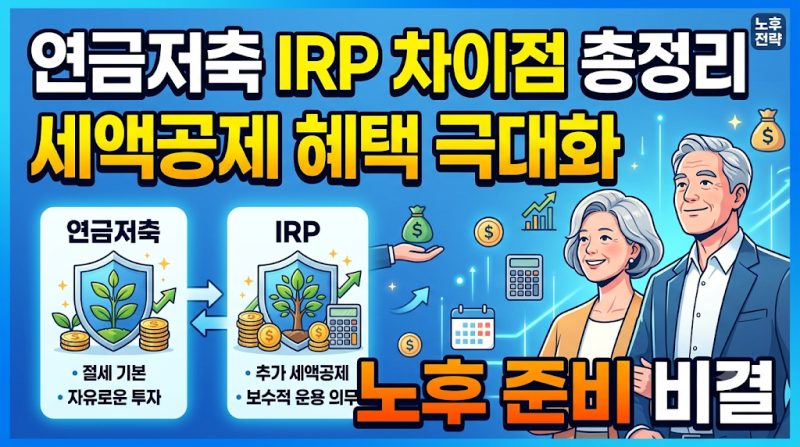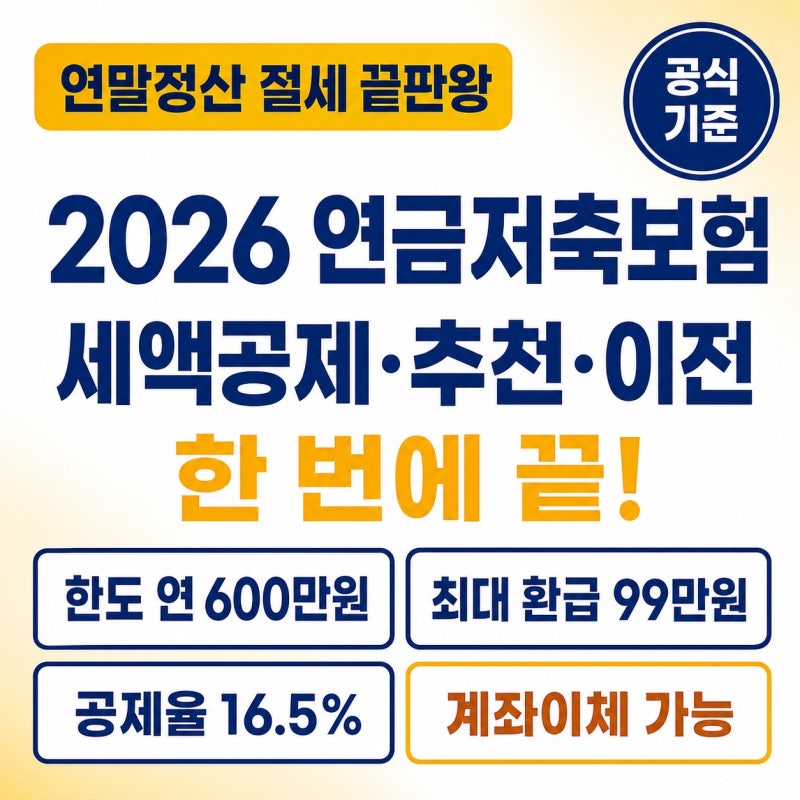


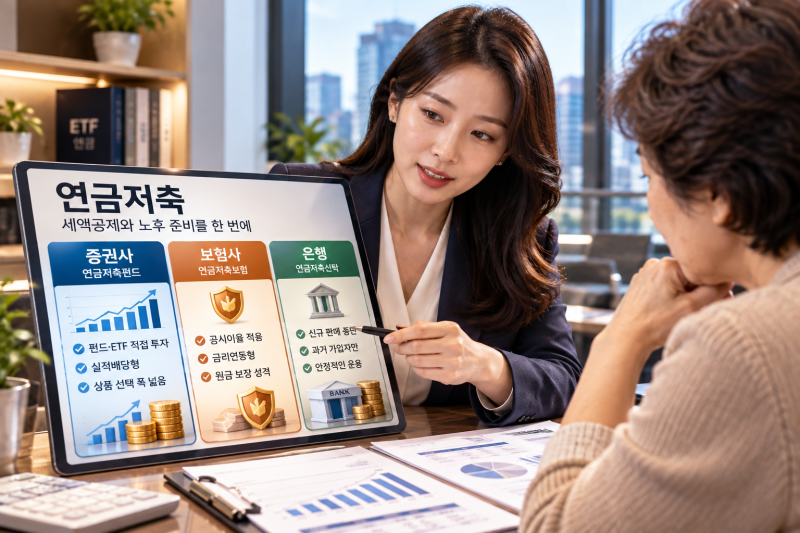
연금저축은 노후 대비와 세제 혜택을 동시에 얻을 수 있는 대표적인 상품입니다. 특히 연말정산 세액공제 혜택이 쏠쏠하여 많은 직장인이 관심을 가지고 있습니다. 현재는 연금저축펀드와 연금저축보험 두 가지 유형이 주로 활용되고 있으며, 각자의 투자 성향에 따라 선택이 달라집니다.
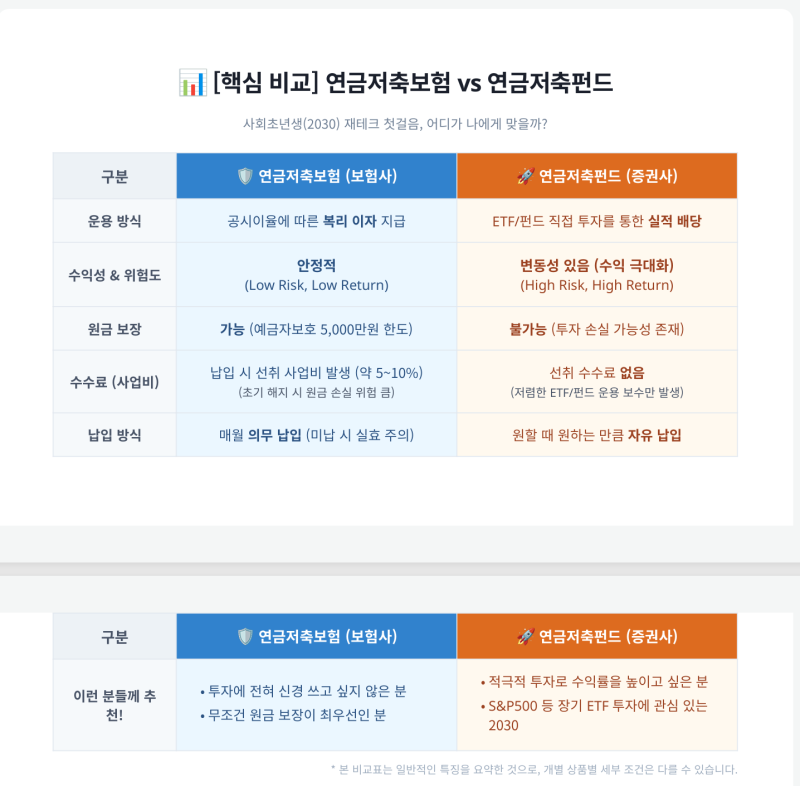
실제 사용자들은 연금저축펀드가 ETF 등을 직접 운용하여 공격적인 수익률을 추구할 수 있는 반면, 연금저축보험은 공시이율을 적용받는 안정적인 구조라고 분석합니다. 다만 보험 상품은 최저보증이율이 있어 안정적이지만, 사업비를 먼저 공제하는 구조이므로 이를 미리 확인하는 것이 중요하다고 언급합니다.
연금저축 선택 시에는 본인의 투자 성향과 감당할 수 있는 변동성을 고려해야 합니다. 특히 자녀 명의로 연금저축을 개설할 경우, 소득이 없는 미성년자는 당장 세액공제 혜택을 받기 어렵고 중도 인출 시 세금이 발생할 수 있으므로 신중한 접근이 필요합니다.