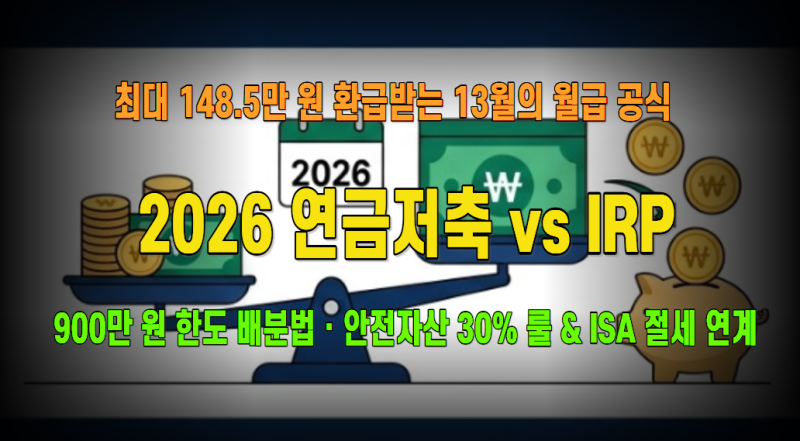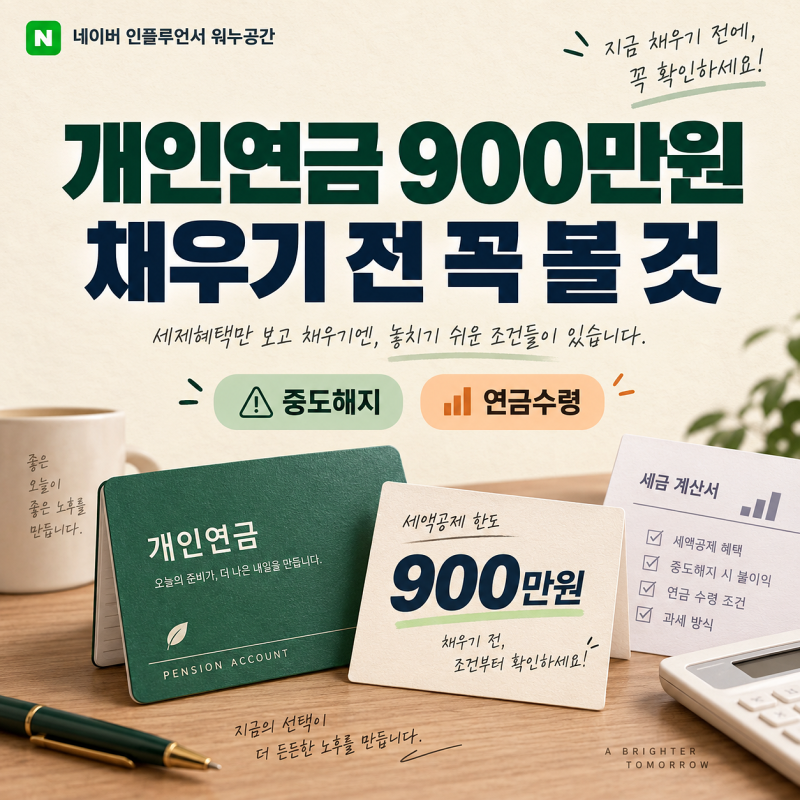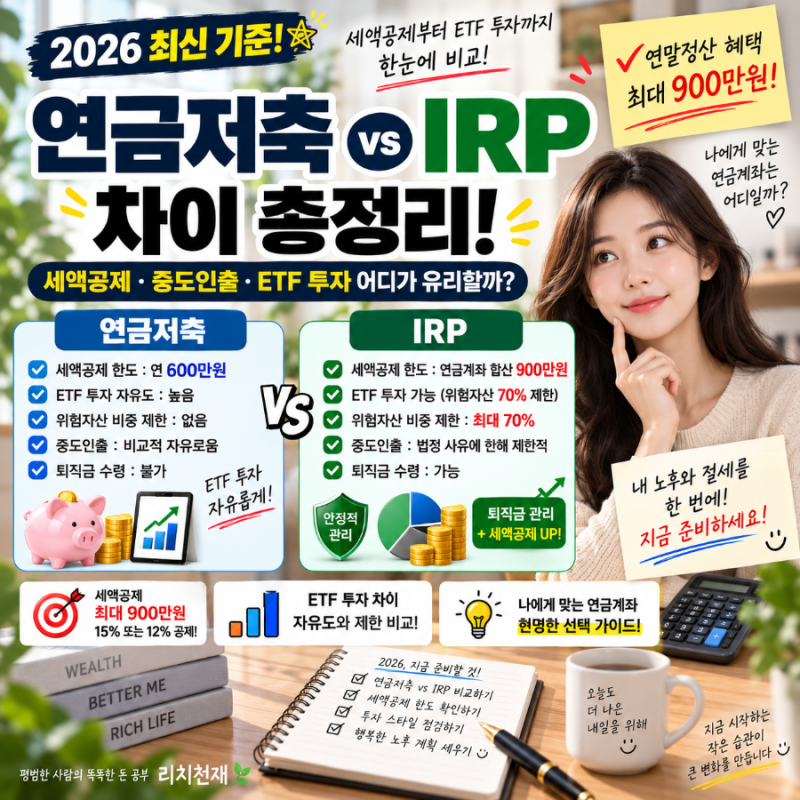

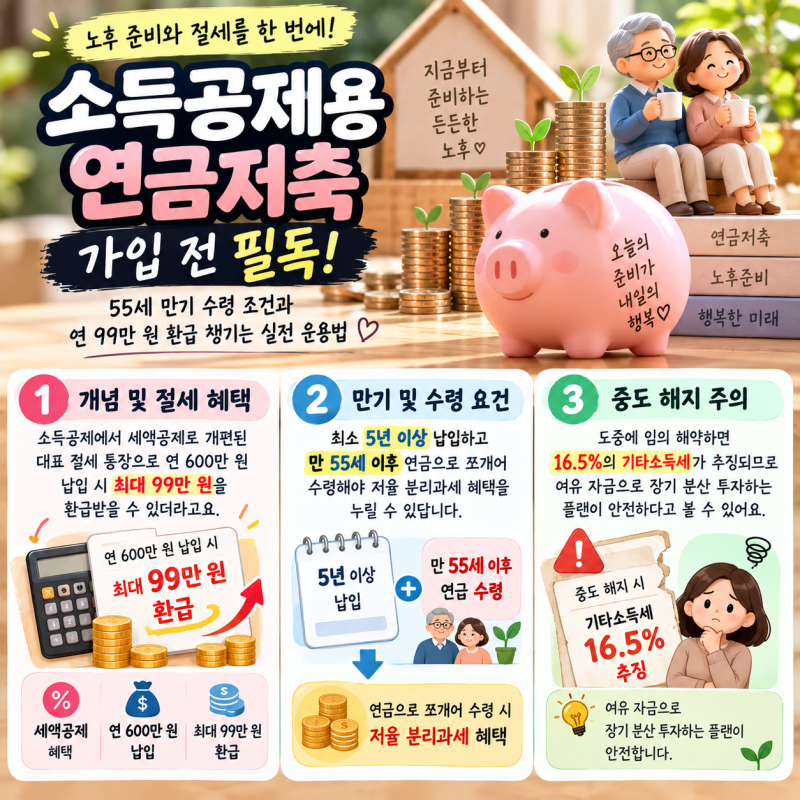
개인연금저축은 든든한 노후 준비와 함께 연말정산 세액공제 혜택을 제공하여 많은 직장인에게 주목받는 금융 상품입니다. 특히 , 연금저축과 IRP를 합산하여 최대 900만 원까지 세액공제 대상에 포함될 수 있어 절세 효과가 큽니다. 하지만 만기 수령 시 어떻게 인출하느냐에 따라 세금 부담이 크게 달라질 수 있으므로, 현명한 수령 전략을 세우는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 연금 인출 시 세금을 최소화하는 분할 인출 순서에 대한 관심이 높습니다. 국세청은 세액공제를 받지 않은 원금, 퇴직소득원금, 세액공제 받은 원금 및 운용수익 순으로 자동 인출되도록 규정하고 있습니다. 특히 퇴직소득원금은 연금으로 10년 이상 나누어 받으면 최대 40%까지 세금을 감면받을 수 있어, 수령 기간 설정이 핵심적인 장점으로 꼽힙니다.
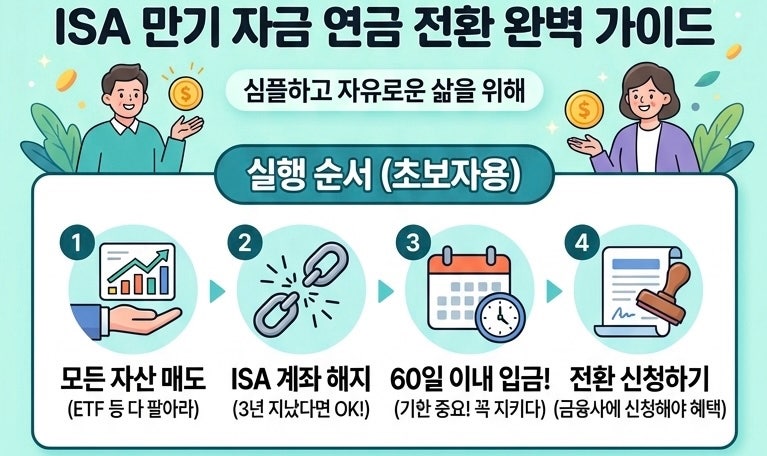
ISA 만기 자금을 연금계좌로 전환할 경우, 최대 300만 원의 추가 세액공제 한도가 적용될 수 있다는 점은 블로거들이 강조하는 실전 꿀팁입니다. 또한, 연금소득세는 나이가 많아질수록 세율이 낮아지므로, 연금 수령 시기와 기간을 전략적으로 설정하는 것이 절세에 유리합니다. 이러한 정보들을 바탕으로 자신에게 맞는 최적의 개인연금저축 만기 수령 계획을 세우시길 바랍니다.