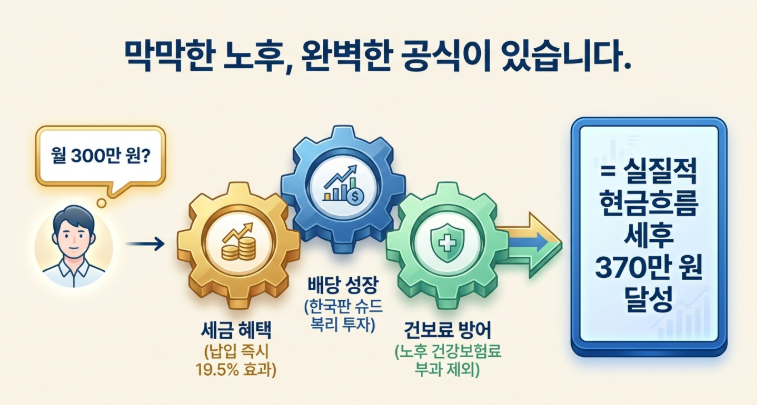

연금저축은 노후 대비와 연말정산 세액공제를 동시에 잡을 수 있는 대표적인 절세 계좌로 주목받고 있습니다. 특히 ETF나 펀드 투자를 통해 직접 운용할 수 있는 증권사의 연금저축펀드(연금저축계좌)가 가장 널리 활용되고 있으며, 비대면 모바일 앱을 통해 간편하게 개설할 수 있습니다. 연간 납입액에 대해 세액공제 혜택을 제공하고, 계좌 내 운용수익에 대한 과세를 이연시켜 복리 효과를 극대화할 수 있다는 점이 큰 장점입니다.
실제 사용자들은 연금저축을 시작할 때 은행과 증권사 중 어디를 선택해야 할지, 일반 주식계좌와 연금저축계좌의 차이점 등에 대해 궁금해합니다. ETF 투자를 목표로 한다면 증권사의 연금저축계좌를 선택하는 것이 일반적이며, 기존에 다른 증권계좌가 있더라도 연금저축계좌는 세금 구조와 사용 목적이 다르므로 별도로 개설해야 합니다. 비대면 개설 시에는 스마트폰, 본인 명의 휴대전화, 신분증(주민등록증 또는 운전면허증), 이체 가능한 다른 금융회사 계좌번호 등이 필요합니다.
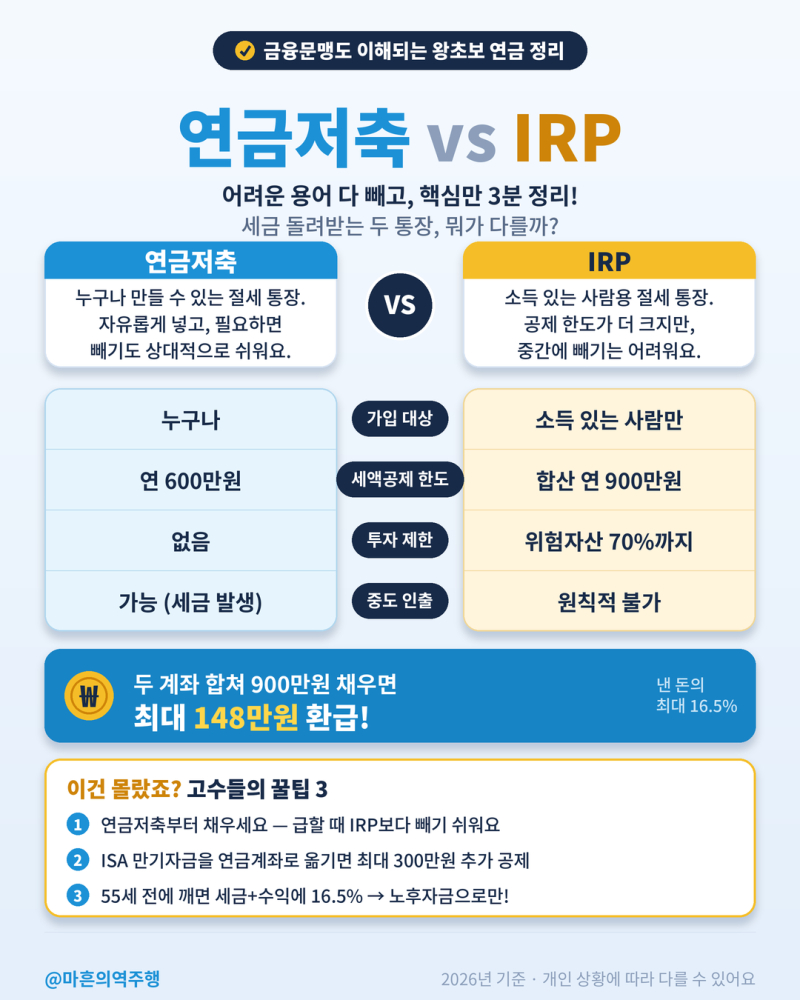
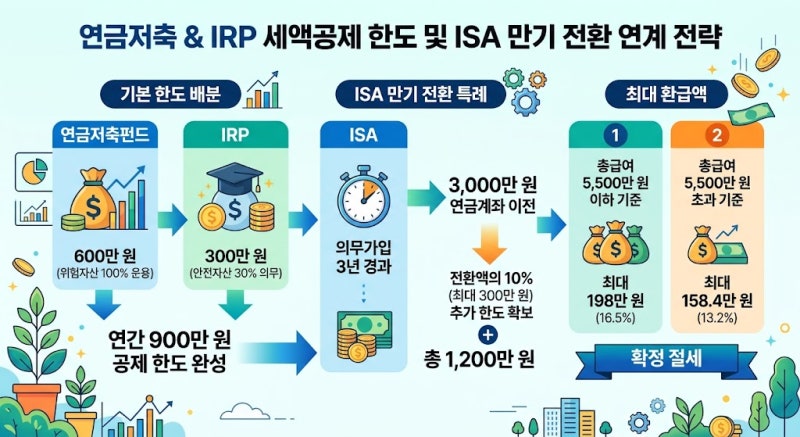
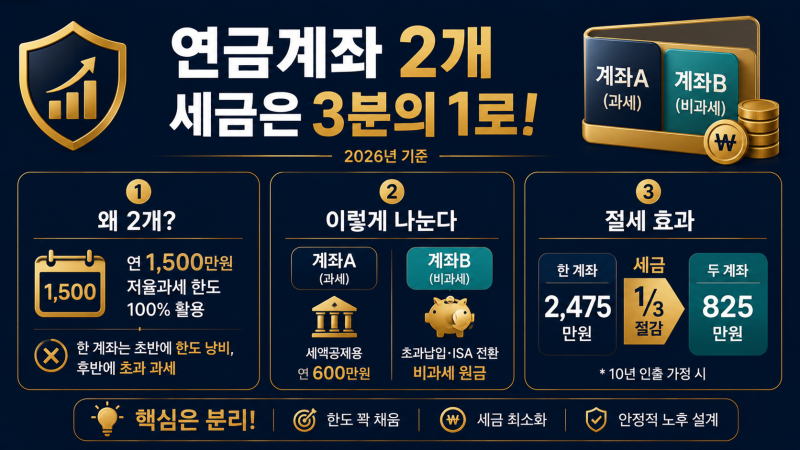
연금저축 개설 전에는 연말정산 세액공제 한도와 중도 해지 시 불이익 등을 미리 확인하는 것이 중요합니다. 연간 납입한도는 1,800만원(IRP 합산)이며, 이 중 세액공제는 600만원(IRP 포함 900만원)까지 적용됩니다. 55세 이전에 중도 해지할 경우 그동안 공제받은 금액과 수익에 대해 세금이 부과될 수 있으므로 장기적인 관점에서 신중하게 접근해야 합니다. 계좌 개설 시에는 직업, 거래 목적, 자금 출처 등을 정확히 입력하고, 투자 권유 희망 여부 등 설문에 솔직하게 답변하는 것이 좋습니다.