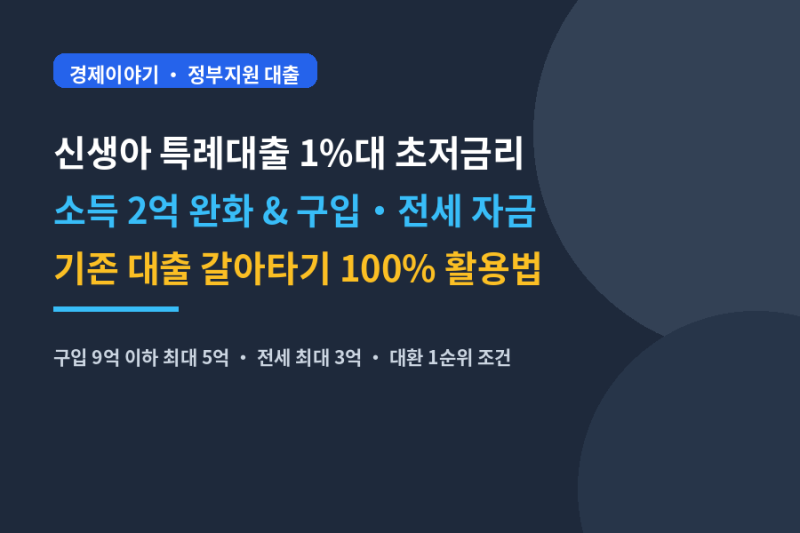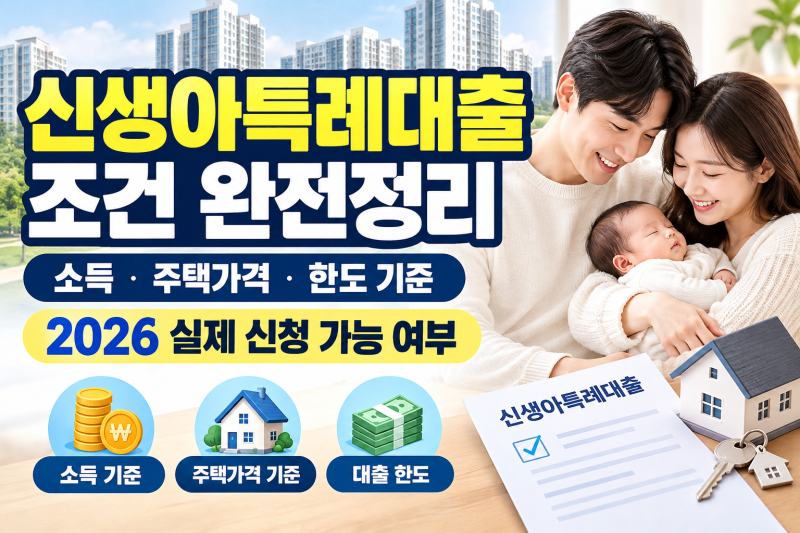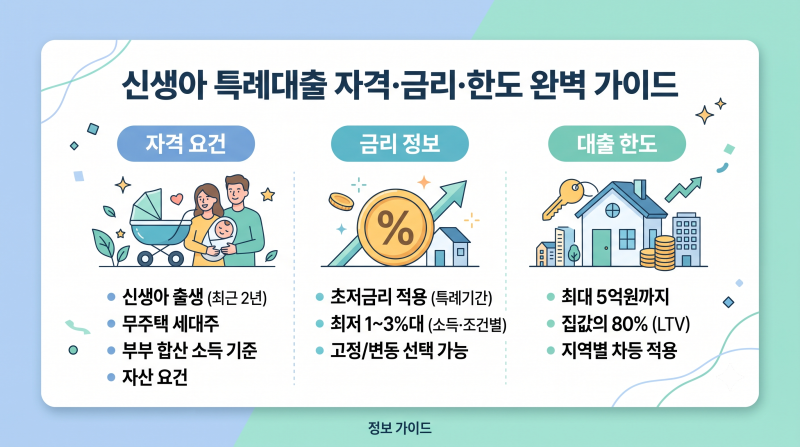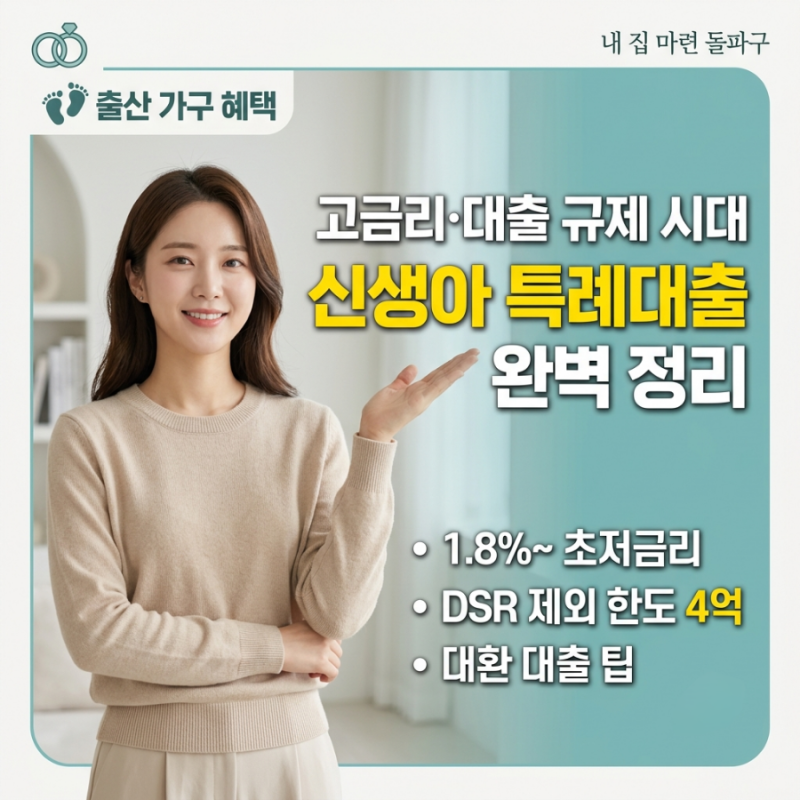
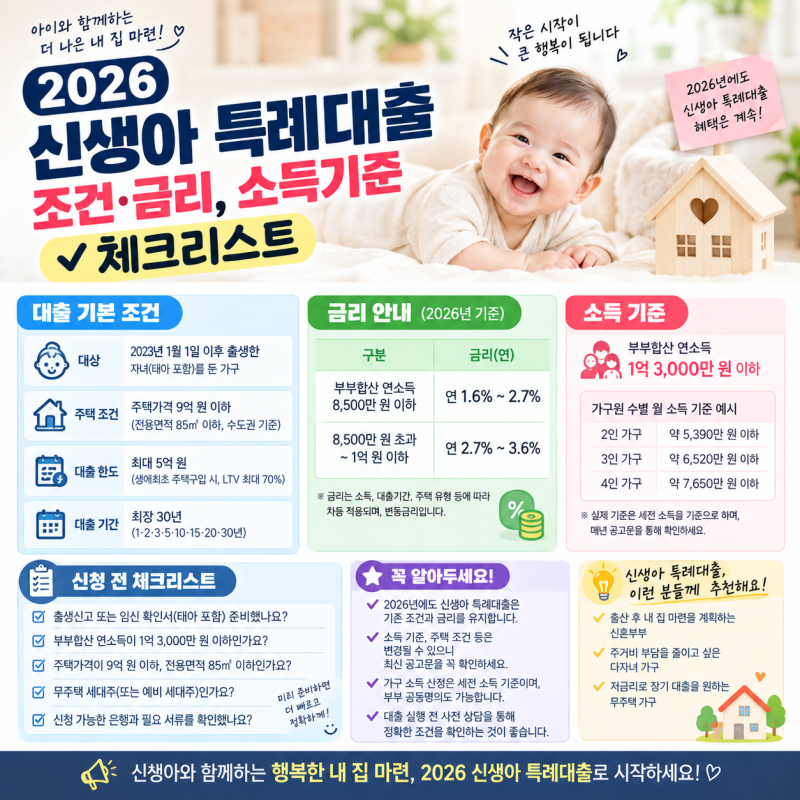
신생아 특례대출은 출산 가구의 주거 안정을 돕기 위해 정부가 지원하는 정책 대출입니다. 특히 2026년에는 맞벌이 부부의 소득 기준이 최대 2억 원으로 대폭 완화되어 더 많은 가구가 혜택을 받을 수 있게 되었습니다. 시중은행 주택담보대출 금리가 높은 상황에서 연 1%대의 파격적인 저금리로 주택 구입 자금이나 전세 보증금을 마련할 수 있어 큰 인기를 얻고 있습니다.
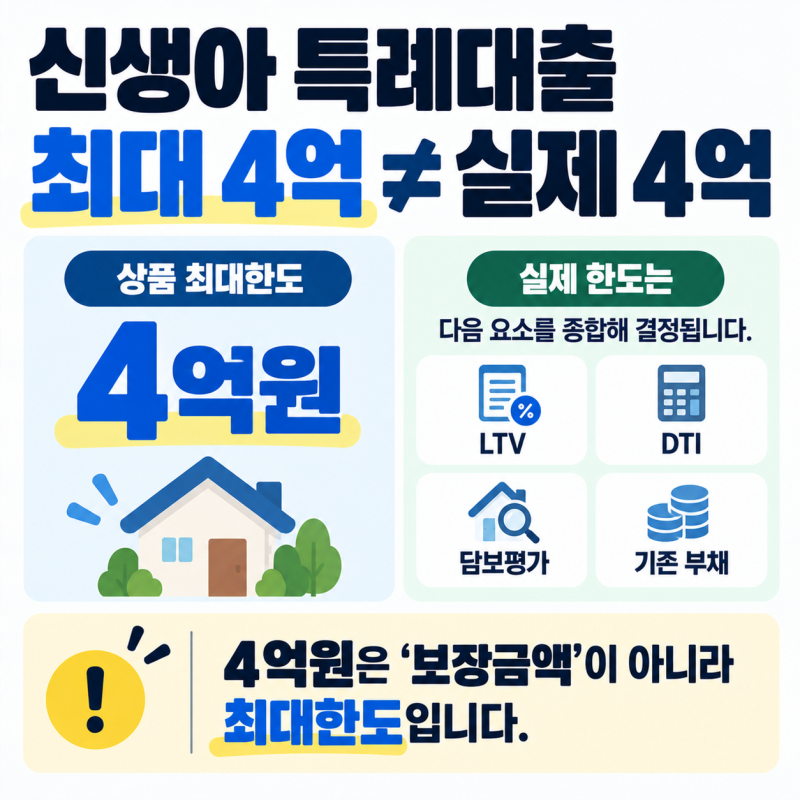
실제 사용자들은 신생아 특례대출이 시중은행 대출과 달리 DSR(총부채원리금상환비율) 규제를 적용받지 않는다는 점을 가장 큰 장점으로 꼽습니다. DSR 대신 DTI(총부채상환비율)와 LTV를 적용받아 대출 한도 확보에 훨씬 유리하며, 스트레스 DSR 도입 등으로 대출 문턱이 높아진 시중은행 대출과 비교해 접근성이 높습니다. 다만, 대출 실행 후 추가 주택 취득 시 대출금 전액 회수 등 실거주 의무는 반드시 지켜야 합니다.
대출 신청은 출생신고를 마친 자녀 또는 입양 완료된 아이가 있어야 가능하며, 임신 중인 태아는 포함되지 않습니다. 또한, 대환 대출의 경우 맞벌이 여부와 관계없이 부부 합산 소득 1억 3천만 원 이하 기준이 적용되므로, 신청 전 본인 가구의 소득 기준을 정확히 확인하는 것이 중요합니다. 혼인신고를 하지 않은 경우에도 출산 증빙 요건을 갖추면 신청할 수 있습니다.