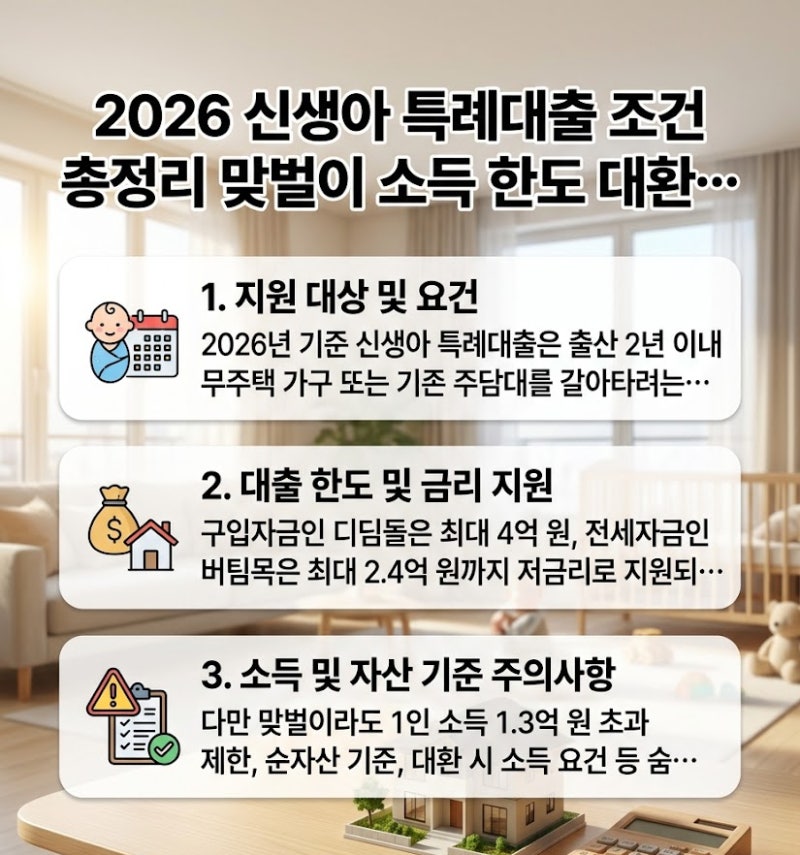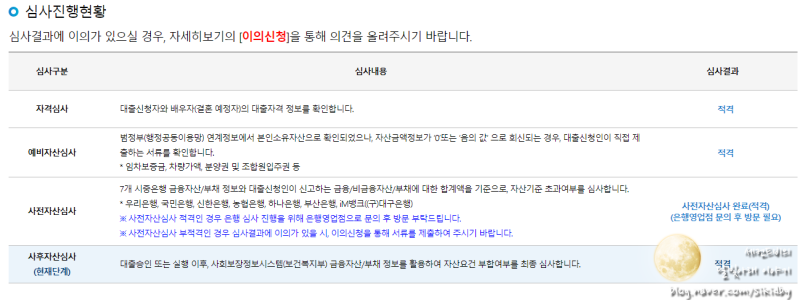

신생아특례대출은 정부 기금 상품으로 소득 기준뿐만 아니라 순자산 가액 기준을 엄격하게 적용하고 있습니다. 특히 구입자금 대출은 순자산 4억 6,900만 원 이하, 전세자금 대출은 3억 4,500만 원 이하 기준이 적용되며, 부동산, 분양권, 자동차, 금융자산 등 다양한 항목이 산정됩니다. 사회보장정보시스템 조회 과정에서 자산이 과다 평가되거나 부채가 누락되어 부적격 판정을 받는 경우가 빈번하게 발생하고 있습니다.
실제 블로그 후기들을 살펴보면, 임차보증금 이중 합산, 자동차 가액 평가 오차, 예적금 담보대출 및 주식/펀드 이중 산정 등이 주요 부적격 사유로 꼽힙니다. 특히 분양권은 현재까지 납입한 금액이 일반자산으로 포함되어 순자산 기준을 초과하는 경우가 발생할 수 있습니다. 이러한 부적격 판정은 완전한 탈락이 아니며, 정확한 소명 절차를 통해 충분히 승인으로 전환될 수 있습니다.
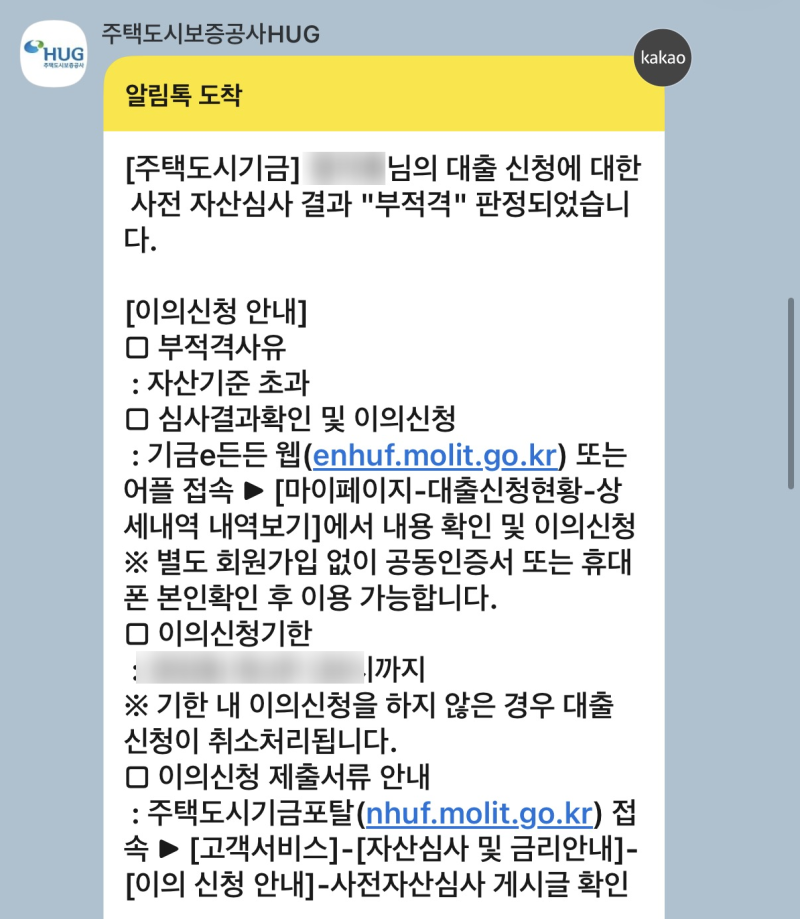
부적격 통보를 받았다면 영업일 10일 이내에 이의신청을 해야 하며, 임차보증금, 자동차 시세, 금융자산 내역 등 오류가 발생한 부분을 명확히 소명하는 것이 중요합니다. 특히 분양권의 경우 납입금액 증빙 등 정확한 서류 준비가 필요합니다. 신청 전 본인 자산을 확실히 파악하고, 헷갈리는 기준은 미리 확인하여 탈락을 예방하는 것이 현명한 방법입니다.