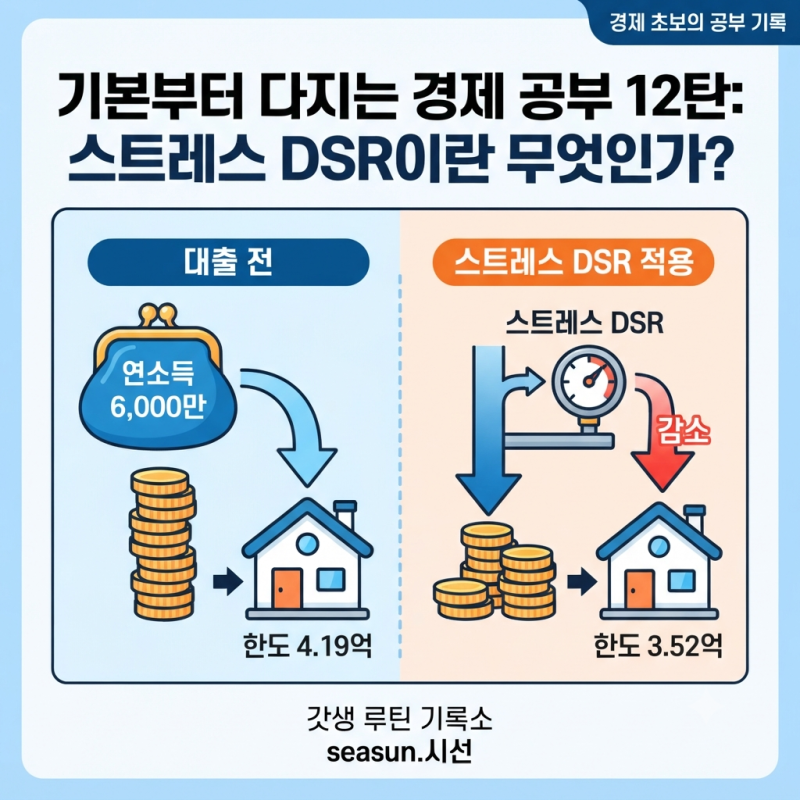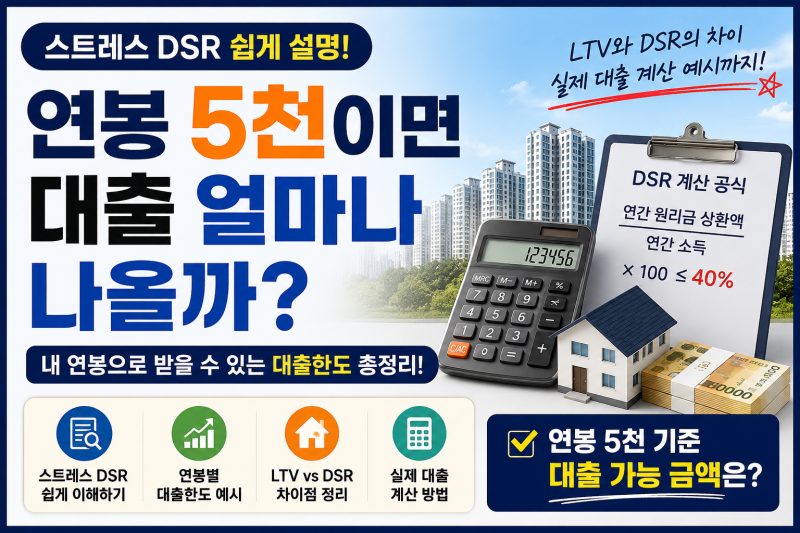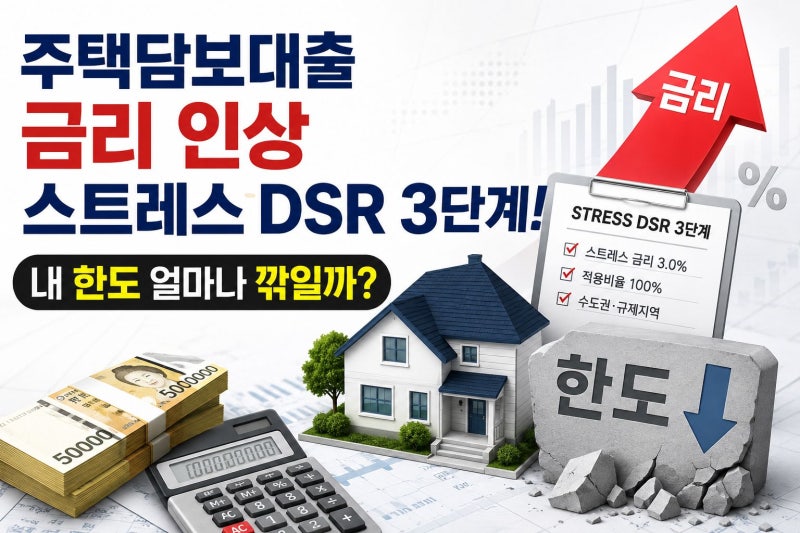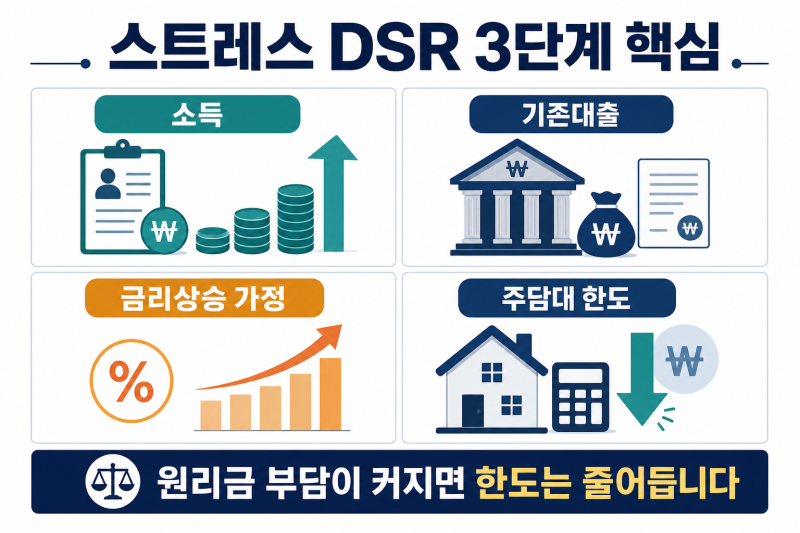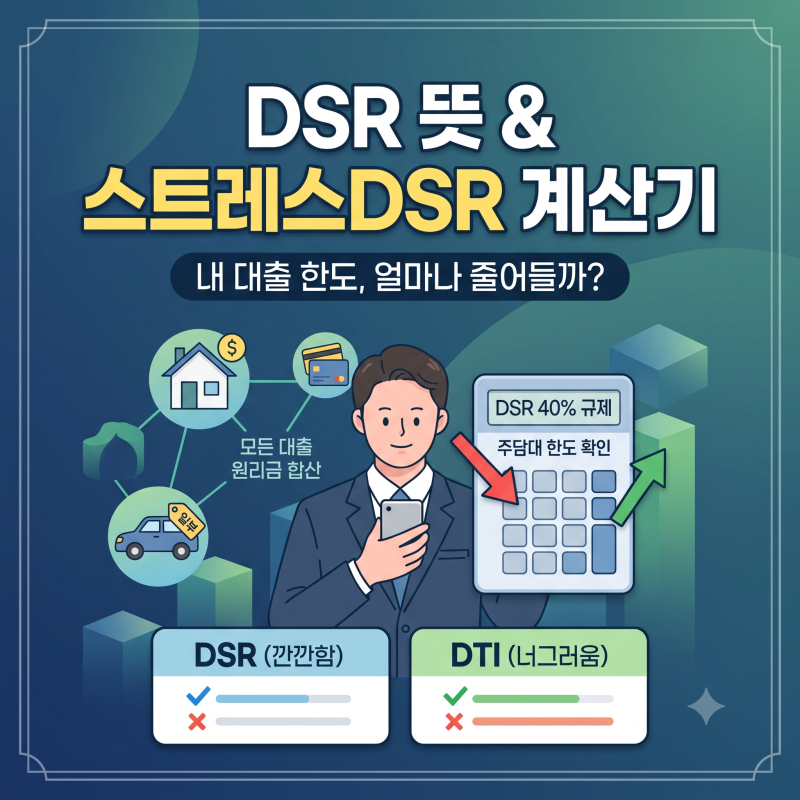
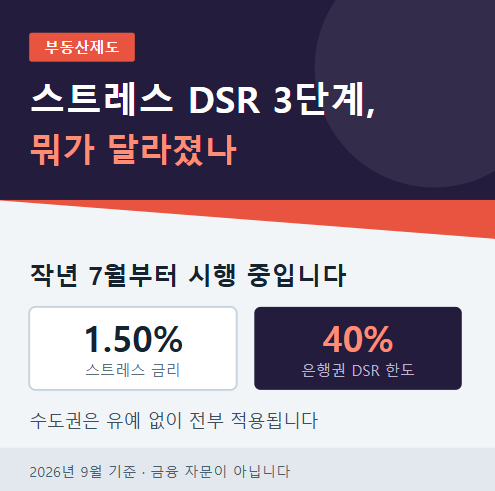
스트레스 DSR은 금리 상승 가능성을 미리 반영하여 대출 상환 능력을 평가하는 제도입니다. 이는 미래 금리 변동에도 대출자가 감당할 수 있는 범위를 살피려는 취지로 도입되었으며, 특히 주택담보대출을 중심으로 가계대출 전반에 적용되고 있습니다. 현재 3단계가 시행되어 은행뿐 아니라 제2금융권에도 확대 적용되고 있습니다.
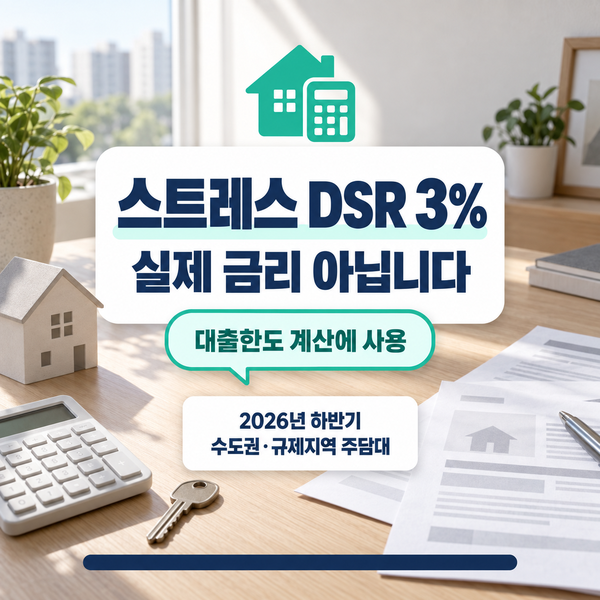
실제 블로그 후기에서는 연봉은 그대로인데 대출 한도가 줄어드는 현상에 대한 궁금증이 많습니다. 스트레스 DSR은 실제 금리에 가상의 가산금리(스트레스 금리)를 더해 대출 한도를 계산하므로, 계산상 원리금이 커져 한도가 줄어드는 효과가 발생합니다. 하지만 이 가산 수치는 심사용 가정값으로 실제 약정 이율에 그대로 더해져 매달 내는 이자가 늘어나는 것은 아닙니다.
2026년 하반기에는 수도권 및 규제지역 주택담보대출에 3.0%의 스트레스 금리 하한이 적용되어 한도 축소가 더욱 커졌습니다. 신용대출의 경우 잔액 1억 원 초과 시에만 위험 반영 수치를 얹는 등 대출 종류와 지역에 따라 적용 기준이 다르므로, 본인의 상황에 맞는 정확한 적용 요건을 확인하는 것이 중요합니다.