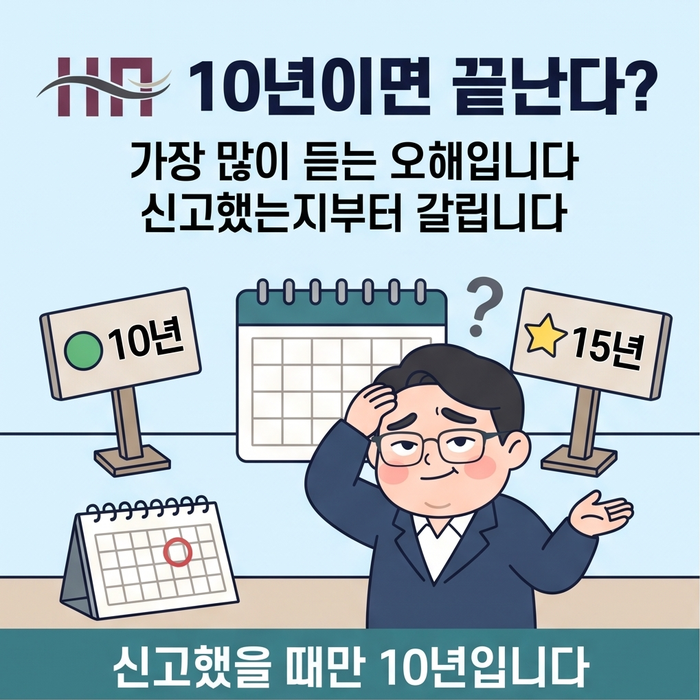

증여세 부과제척기간은 국세청이 증여세를 부과할 수 있는 기간을 의미하며, 일반적으로 10년으로 알려져 있습니다. 그러나 실제로는 증여세 신고를 하지 않았거나 부정한 방법으로 세금을 줄인 경우 등 특정 상황에서는 이 기간이 15년까지 연장될 수 있어 주의가 필요합니다. 많은 사람들이 10년이 지나면 증여세 납세 의무가 사라진다고 오해하지만, 이는 실제 세법과 다른 부분이 많아 정확한 이해가 중요합니다.
실제 블로그 후기들을 살펴보면, 증여세 제척기간과 소멸시효를 혼동하여 불필요한 세금 부담을 겪는 사례가 많습니다. 특히 무신고의 경우 고의 여부와 관계없이 15년의 제척기간이 적용될 수 있으며, 숨긴 재산 가액이 50억 원을 넘는 사건은 세무서가 사실을 안 날부터 1년 안에 별도로 부과될 수 있는 특례 조항도 존재합니다. 이처럼 증여세는 일반 국세와 다른 복잡한 규정을 가지고 있습니다.
따라서 증여를 받았거나 계획 중이라면, 단순히 기간만 계산하기보다는 증여세 신고 여부와 증여 방식에 따른 정확한 제척기간을 확인하는 것이 중요합니다. 특히 오래된 증여 건에 대해서는 세무 전문가의 도움을 받아 자신의 상황에 맞는 정확한 기간과 적용될 수 있는 예외 사항들을 면밀히 검토하는 것이 현명한 절세 전략이 될 것입니다.