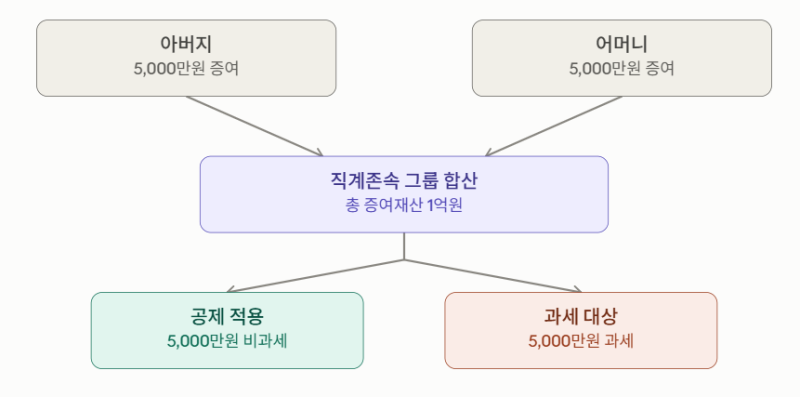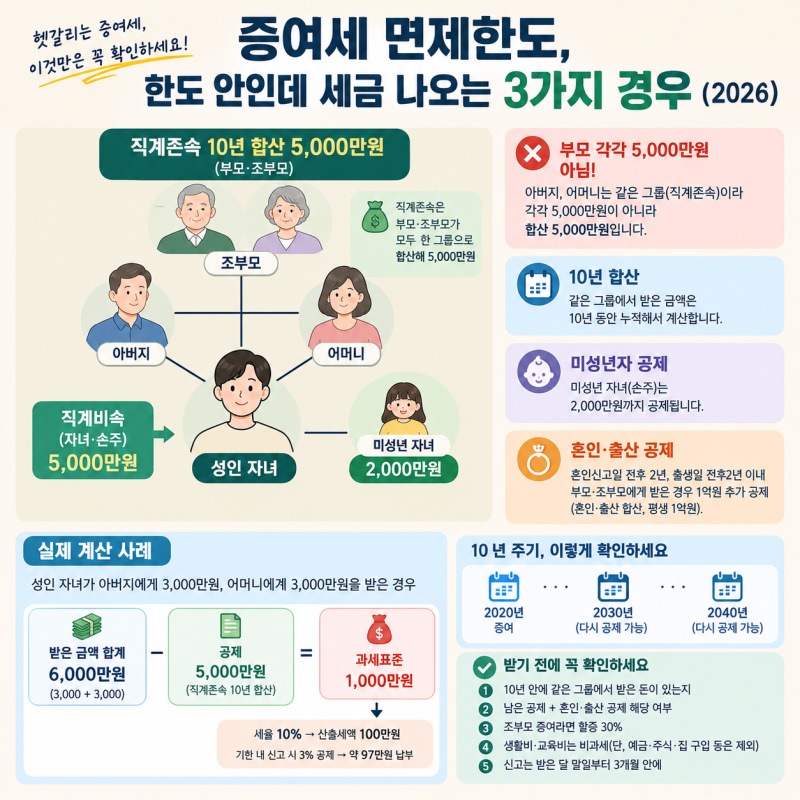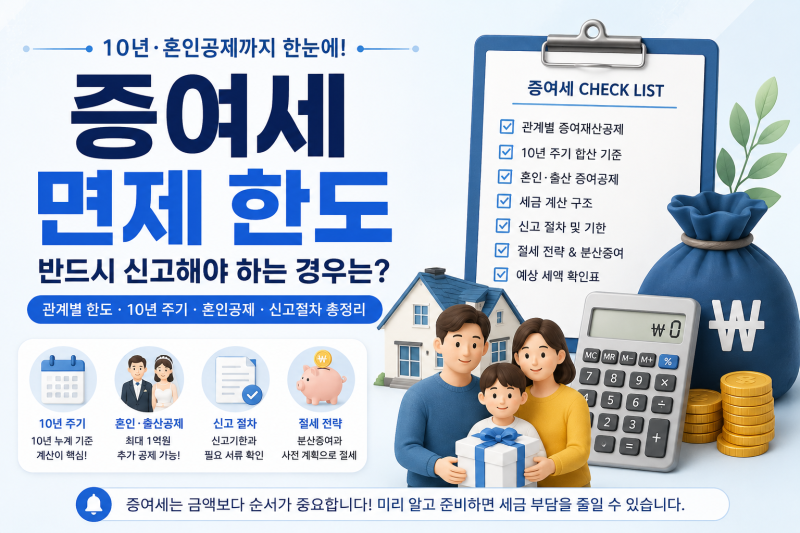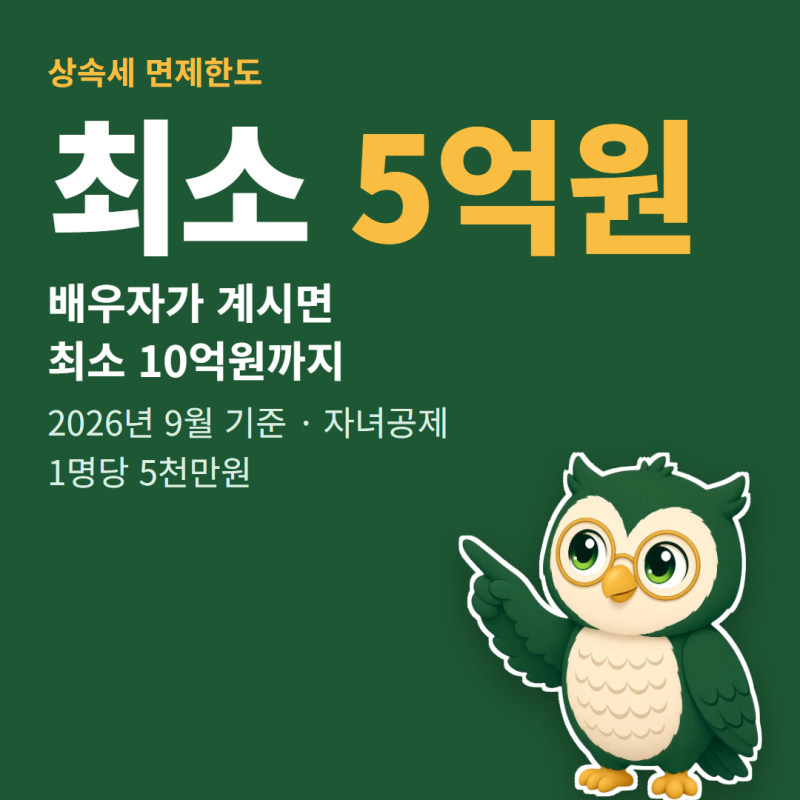


손주 상속세 면제한도는 조부모가 부모 세대를 건너뛰어 손주에게 직접 재산을 이전할 때 적용되는 세법 규정입니다. 특히 최근 상속세와 증여세의 경계가 모호하여 많은 조부모들이 혼란을 겪고 있습니다. 세법상 직계존속인 조부모는 동일인으로 간주되어, 손주가 10년간 직계존속으로부터 받을 수 있는 증여세 면제한도(미성년자 2천만원, 성년 5천만원)는 조부모 합산으로 적용됩니다. 이러한 규정을 정확히 이해하지 못하면 예상치 못한 가산세를 부담하게 될 수 있습니다.
실제 블로그 후기들을 보면, 많은 조부모들이 할아버지와 할머니가 각각 재산을 주면 공제 한도가 두 배가 될 것이라고 오인하는 경우가 많습니다. 그러나 과세관청은 조부모를 각각의 독립된 공제 주체로 보기 어렵다는 입장을 취하고 있습니다. 또한, 부모 세대를 건너뛰어 손주에게 재산을 증여하는 '세대생략 증여'의 경우, 증여세 산출세액의 30%가 할증 과세됩니다. 그럼에도 불구하고, 가족 전체의 세금 부담을 줄이기 위해 세대생략 증여를 선택하는 경우가 적지 않습니다.
따라서 손주에게 재산을 이전할 계획이라면, 단순히 명의를 분산하는 것을 넘어 자금출처의 명확성과 관련 세법상 공제 한도, 증여 재산 합산 과세 규정 등을 종합적으로 검토해야 합니다. 특히 미성년 손주에게 증여할 경우 10년간 2천만원 한도 내에서 과거 증여 이력을 반드시 확인해야 하며, 세대생략 할증 과세에 대한 충분한 이해가 필요합니다. 실행 전 세무 전문가의 정밀 진단을 통해 개별 납세자의 자산 구조와 재산 이전 시점에 따른 유불리를 면밀히 파악하는 것이 중요합니다.