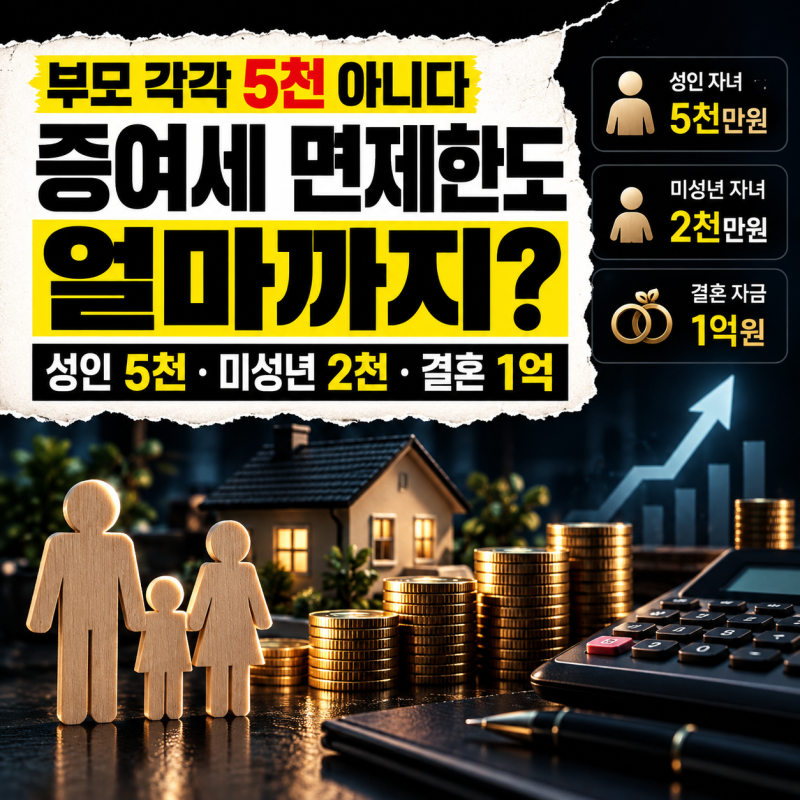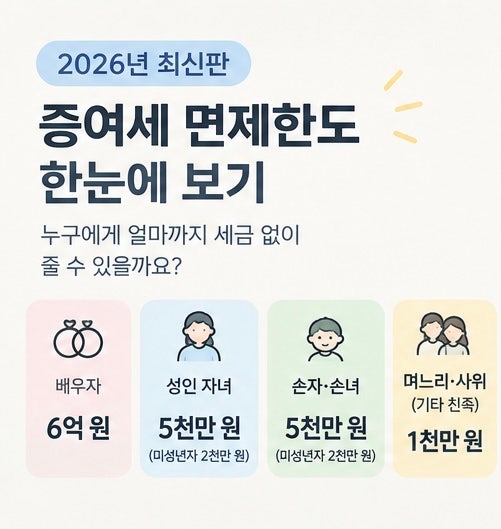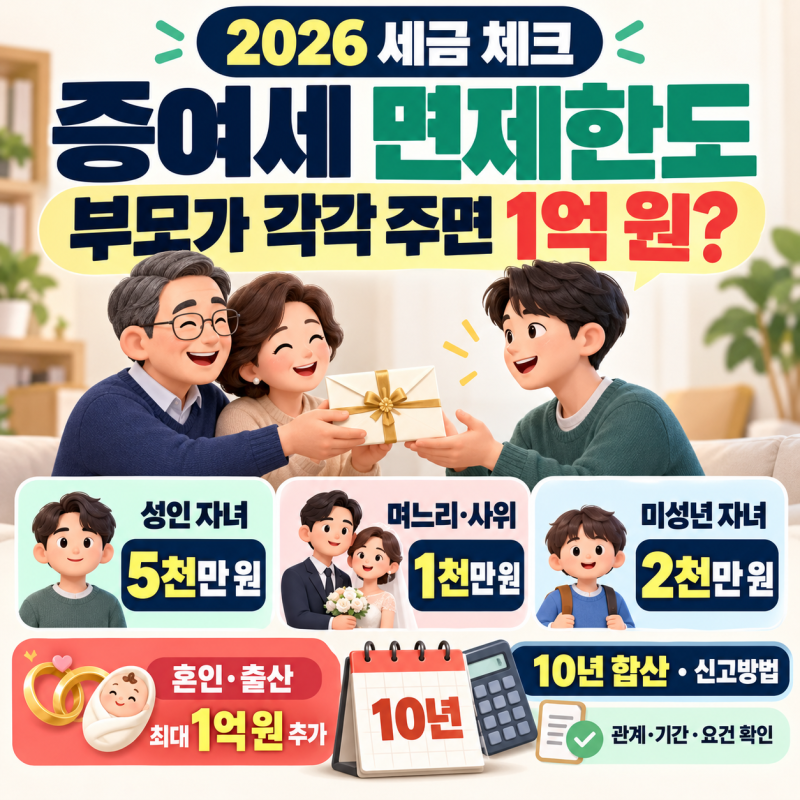
현재 , 손자에게 재산을 증여할 때 적용되는 증여세 면제한도는 많은 분이 궁금해하는 핵심 정보입니다. 이 한도는 정확히는 증여재산공제라고 불리며, 성년 손자의 경우 10년간 5천만 원, 미성년 손자의 경우 10년간 2천만 원까지 세금 없이 증여받을 수 있습니다. 이는 매년 새로 생기는 금액이 아니라, 증여받는 날을 기준으로 이전 10년간의 누적 금액을 합산하여 계산되는 방식입니다.
실제 블로그 후기들을 살펴보면, 많은 분이 이 10년 누계 기준과 부모 및 조부모로부터 받은 금액의 합산 계산 방식에 혼란을 겪는 경우가 많습니다. 특히 손자에게 직접 증여하는 세대생략증여의 경우, 산출세액의 30%가 할증될 수 있다는 점을 간과하여 예상치 못한 세금 부담을 겪을 수 있습니다. 다만, 손자의 부모가 사망하여 손자가 직계비속이 된 경우에는 이 할증이 적용되지 않습니다.
블로거들은 증여 전 과거 증여 내역을 꼼꼼히 확인하고, 증여재산공제 한도를 초과하는 경우 세대생략 할증 여부까지 미리 따져보는 것이 중요하다고 강조합니다. 또한, 증여세가 없더라도 증여일이 속한 달의 말일부터 3개월 이내에 신고해야 한다는 점도 잊지 말아야 할 실전 꿀팁입니다. 이러한 세부 사항들을 미리 파악하여 현명한 증여 계획을 세우시길 바랍니다.