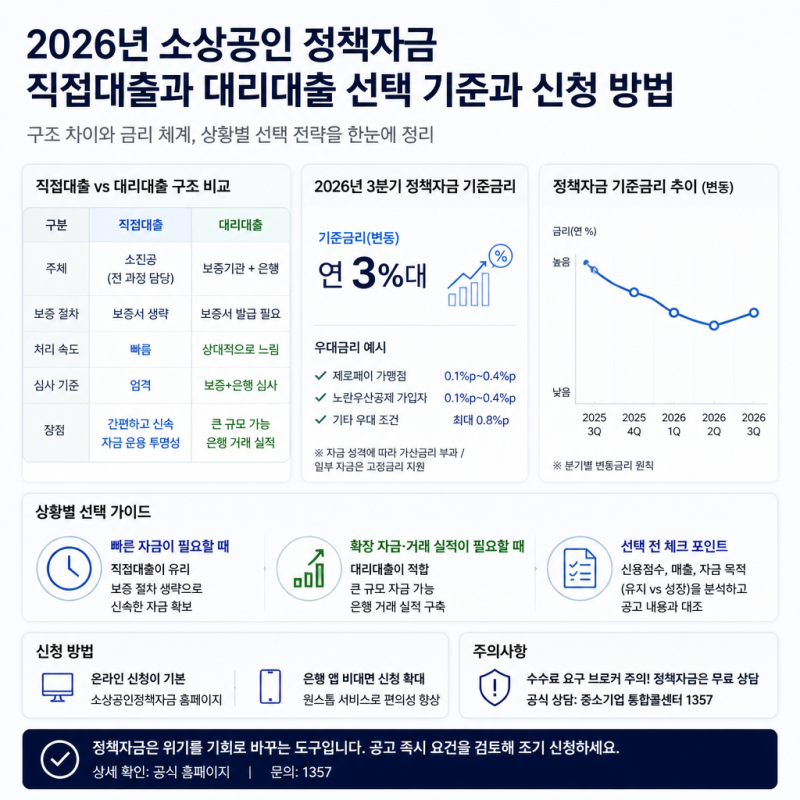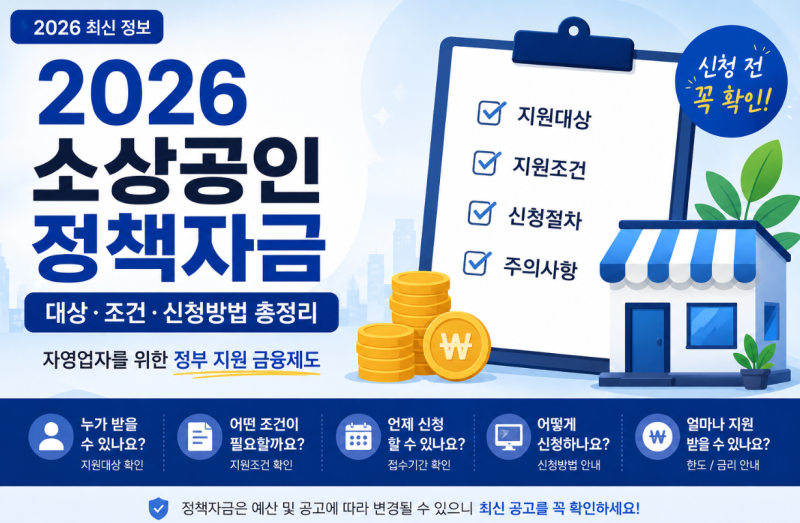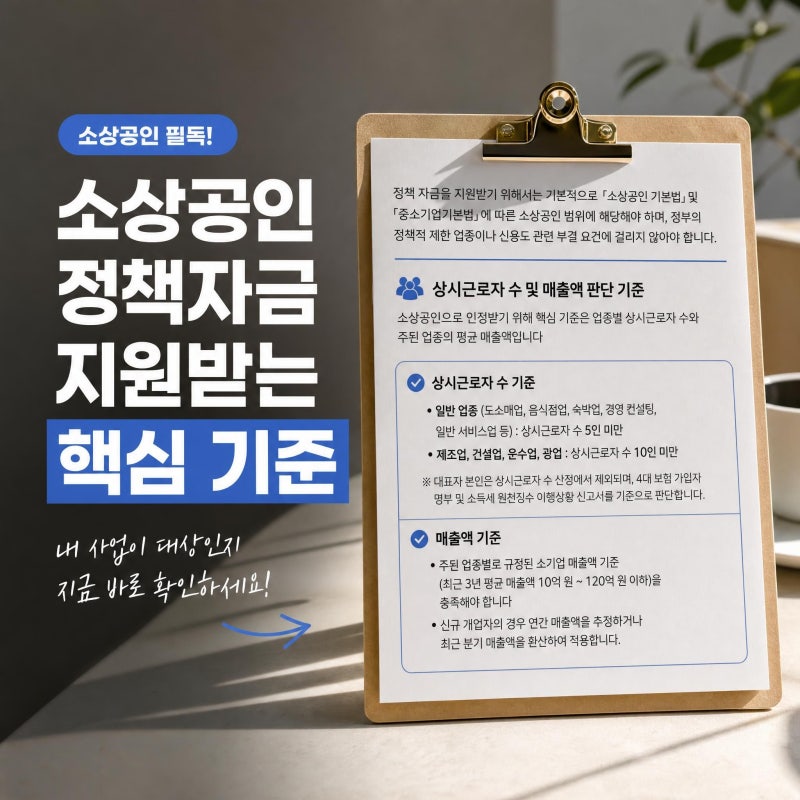
소상공인 정책자금은 사업 운영에 필요한 운전자금 확보를 위한 중요한 대안으로 주목받고 있습니다. 2026년에는 5조 4천억 원 규모의 예산이 편성되어 소상공인의 경영 안정과 성장을 적극적으로 지원하고 있습니다.
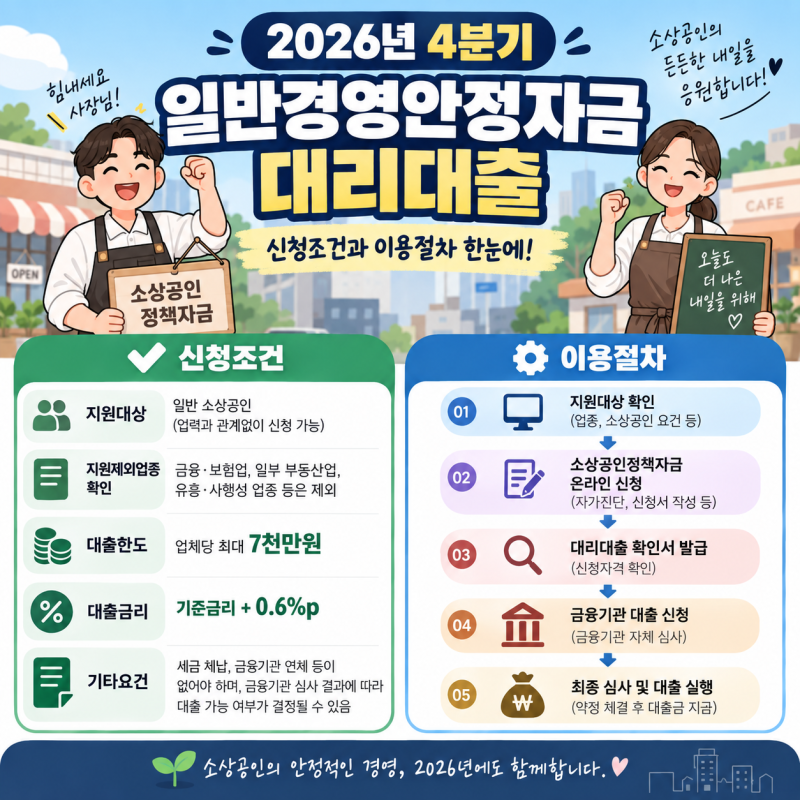
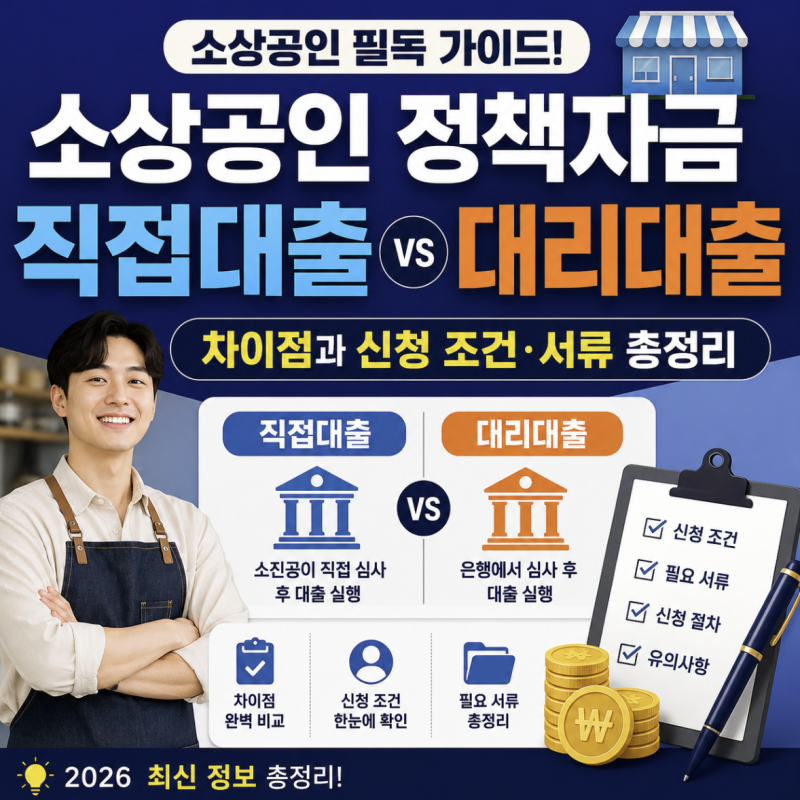
이 자금은 직접대출과 대리대출 두 가지 방식으로 운영되며, 특히 대리대출은 일반 소상공인의 접근성을 높여 많은 사업자들이 활용하고 있습니다. 실제 소상공인들은 정책자금 신청 시 사업 상황에 맞는 대출 방식을 신중하게 선택해야 한다고 조언합니다.
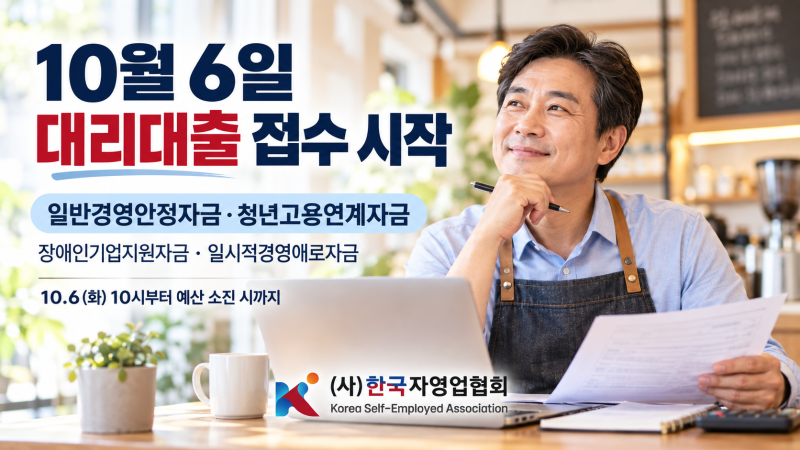
대리대출은 소상공인시장진흥공단의 확인서, 지역신용보증재단의 보증서, 시중은행 대출 실행의 3단계 절차로 진행되어 다소 복잡하게 느껴질 수 있습니다. 그러나 자금 종류가 다양하고 일반 소상공인의 접근성이 높다는 장점이 있어 널리 이용됩니다.
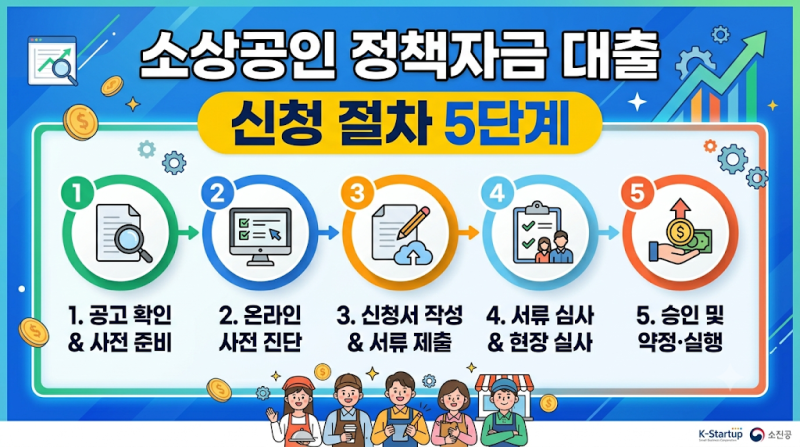
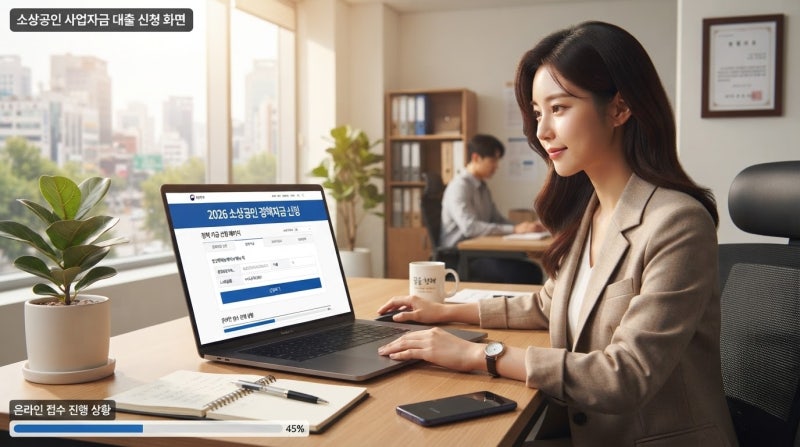
대리대출 신청은 소상공인정책자금 공식 홈페이지에서 디지털 원스톱으로 진행되며, 공고 확인 및 자격 자가진단, 공동인증서 로그인 후 신청서 접수 등의 5단계 절차를 거칩니다.
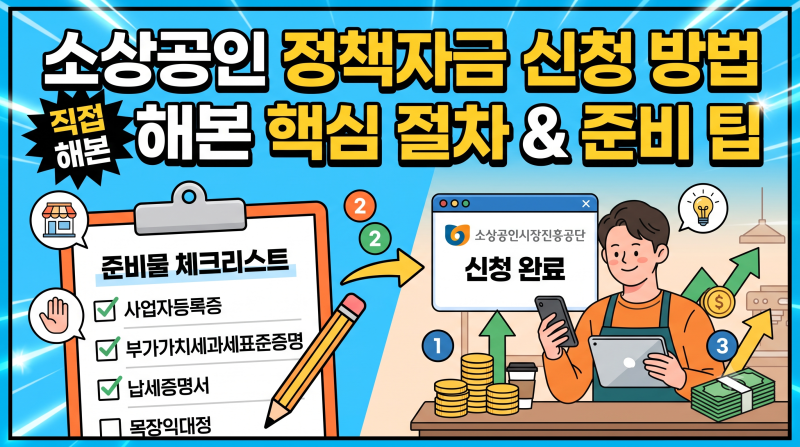
특히 직전 기간 대비 매출이 15% 이상 감소한 소상공인은 최대 7천만 원까지 신청 가능하며, 예산 소진 시 조기 마감될 수 있으므로 신속한 준비가 중요합니다. 서류를 사전에 완벽하게 준비하는 것이 승인율을 높이는 핵심 팁입니다.