소상공인 대출 방법은 신용도가 낮은 소상공인도 정부 지원을 통해 안정적인 사업 자금을 확보할 수 있도록 돕는 중요한 정책입니다. 특히 신용취약 소상공인자금은 낮은 신용점수로 인해 시중은행 이용이 어려운 영세 사업자들에게 저금리로 자금을 지원하여 경영 안정과 재기 기반을 마련하는 데 기여하고 있습니다. 이 제도는 고금리 다중채무 위험에 노출된 소상공인의 연체를 예방하고 금융 비용 부담을 획기적으로 줄이는 데 중점을 둡니다.
실제 블로그 후기들을 살펴보면, 소상공인시장진흥공단(소진공)을 통한 직접대출은 신용보증재단의 보증서나 시중은행의 담보 심사 없이 공단이 직접 심사하여 자금을 지급하는 방식이어서 중·저신용자에게 유리하다는 장점이 있습니다. 반면, 매월 초 배정되는 예산이 소진되면 조기에 마감될 수 있으므로 접수 시작 시점에 신속하게 온라인 서류를 제출하는 것이 중요하다고 언급됩니다. 또한, 대출 실행 후 신용점수가 상승하면 금리를 인하해 주는 제도도 운영되고 있습니다.
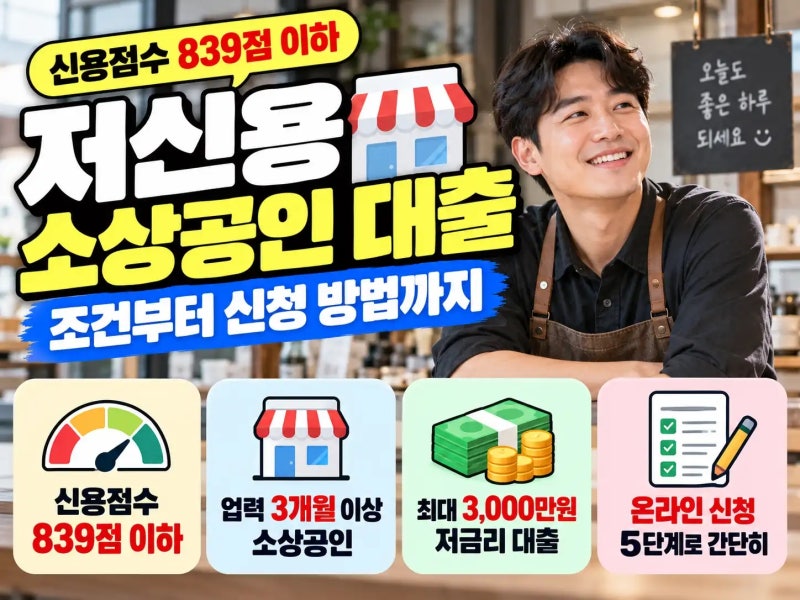
소상공인 대출을 신청하기 위해서는 개인신용평점이 NICE평가정보 기준 839점 이하인 저신용 소상공인이 주요 대상이며, 업력 90일 이상 정상 영업 중인 영리사업자여야 합니다. 국세 및 지방세 체납, 금융기관 연체 이력, 휴·폐업 상태인 사업자는 대출 대상에서 제외되므로 사전에 신용점수를 조회하고 세금 완납 증명서를 준비하는 것이 좋습니다. 또한, 소상공인 지식배움터에서 지정된 신용관리 교육을 미리 이수해야 접수가 가능합니다.