소상공인 정책자금은 사업 운영에 필수적인 자금 확보를 위한 중요한 해결책으로 주목받고 있습니다. 특히 시중은행의 높은 문턱과 고금리 부담 속에서 중소벤처기업부와 소상공인시장진흥공단이 지원하는 정책자금은 많은 소상공인에게 큰 도움이 됩니다.
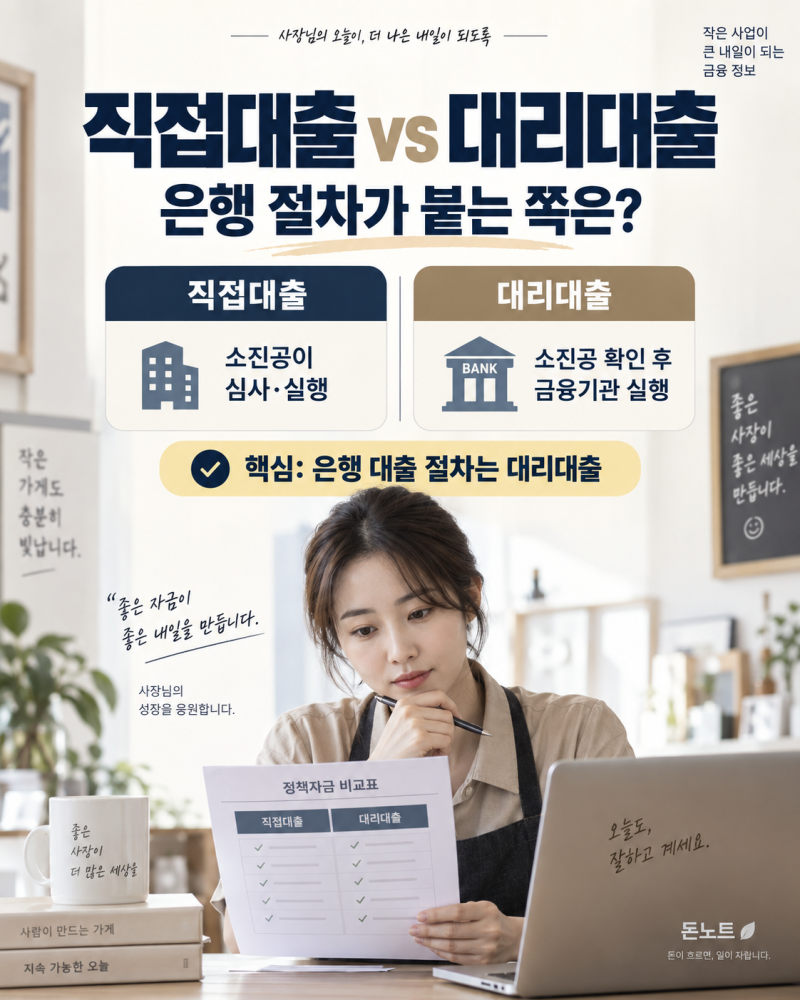
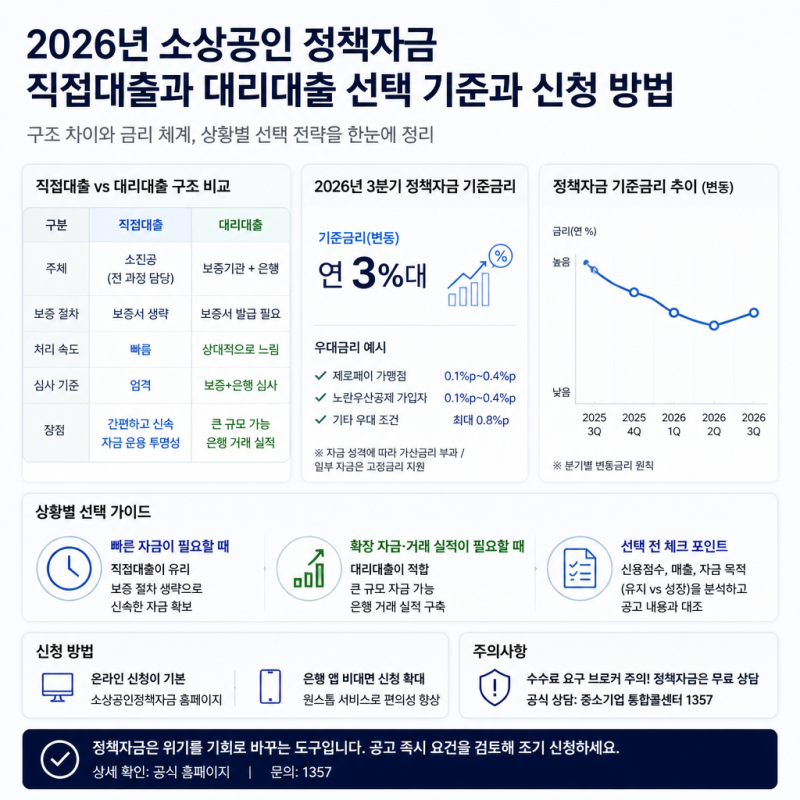
이 자금은 직접대출과 대리대출 두 가지 방식으로 나뉘며, 각 방식의 특징을 이해하는 것이 성공적인 신청의 첫걸음입니다. 직접대출은 소진공이 직접 심사하고 자금을 지급하여 절차가 비교적 단순하지만, 요건이 엄격하고 예산 소진이 빠릅니다.
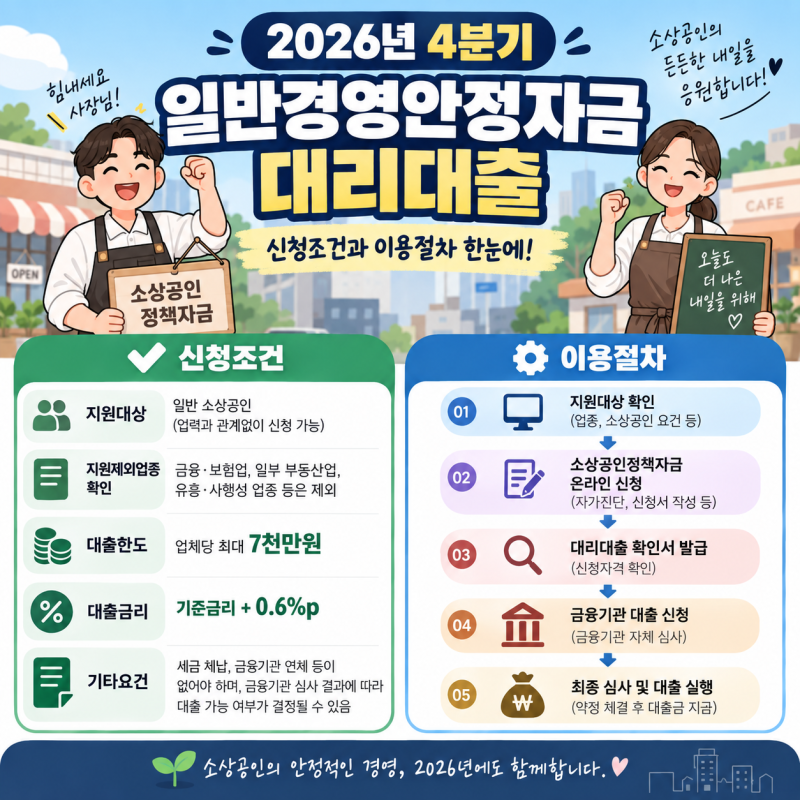
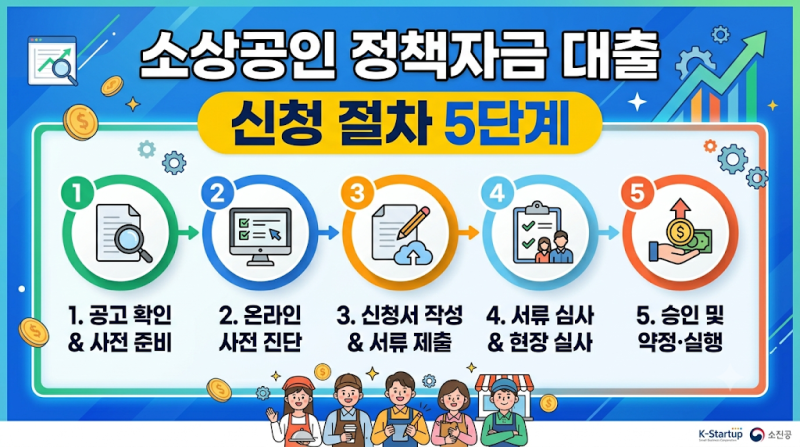
반면 소상공인 대리대출 절차는 소진공의 지원대상 확인서와 지역신용보증재단의 보증서를 거쳐 시중은행에서 최종 대출이 실행됩니다. 이 방식은 절차가 다소 복잡하고 은행 심사가 추가되지만, 자금 종류가 다양하여 일반 소상공인의 접근성이 높다는 장점이 있습니다.
소상공인 대리대출은 소진공에서 지원대상 확인을 받았다고 해서 은행 대출이 자동 확정되는 것이 아닙니다. 실제 대출은 금융기관의 심사를 거쳐 실행되므로, 신청하려는 정책자금의 융자 방식이 직접대출인지 대리대출인지 사전에 정확히 확인해야 합니다.
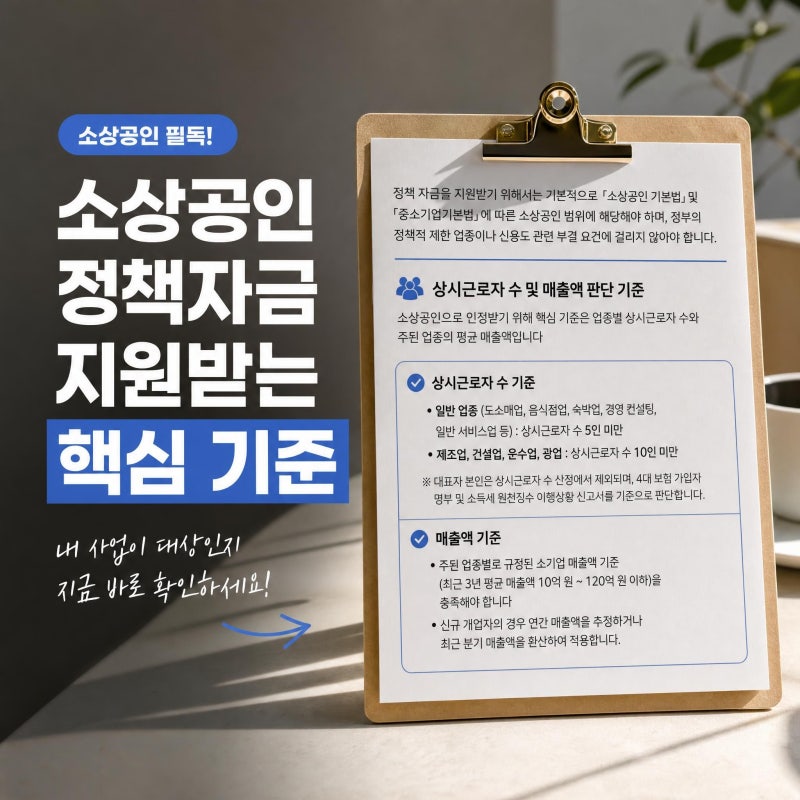
또한, 신청 전 소상공인 여부, 지원 제외 업종, 자금 종류, 그리고 현재 접수 여부를 꼼꼼히 확인하는 것이 중요합니다.