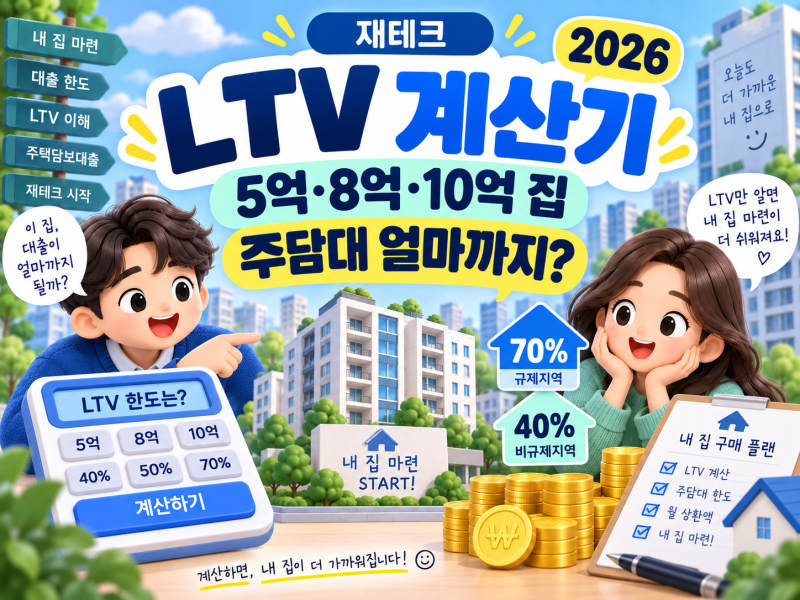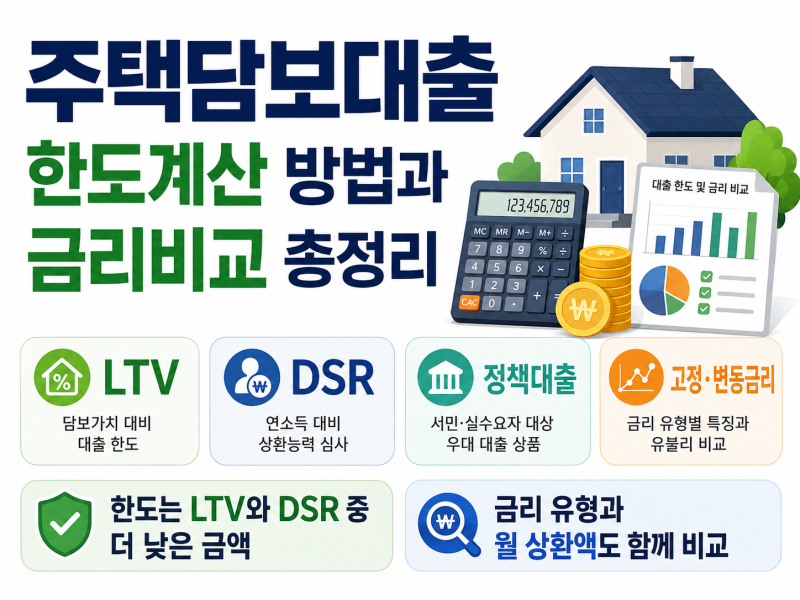
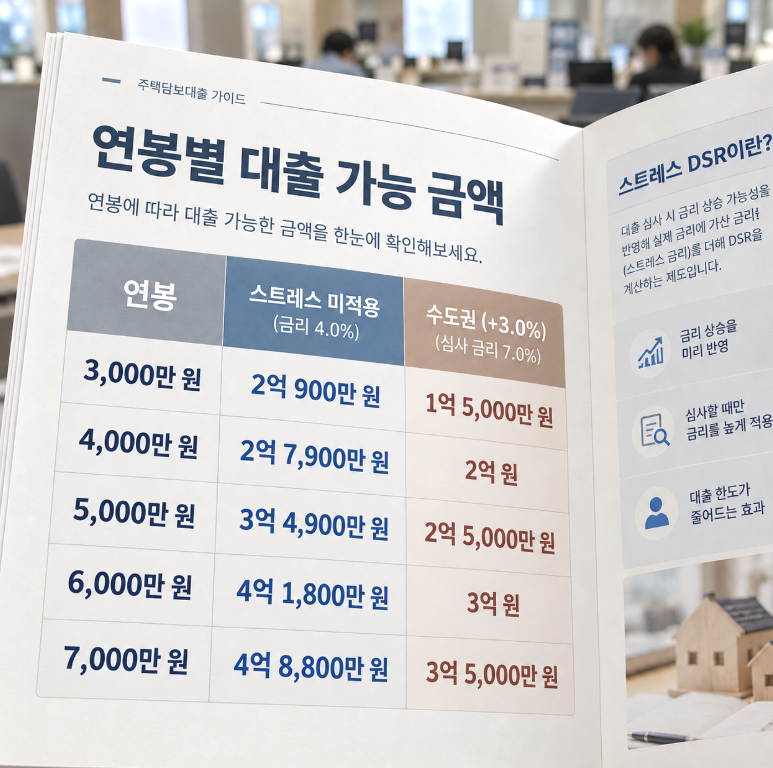
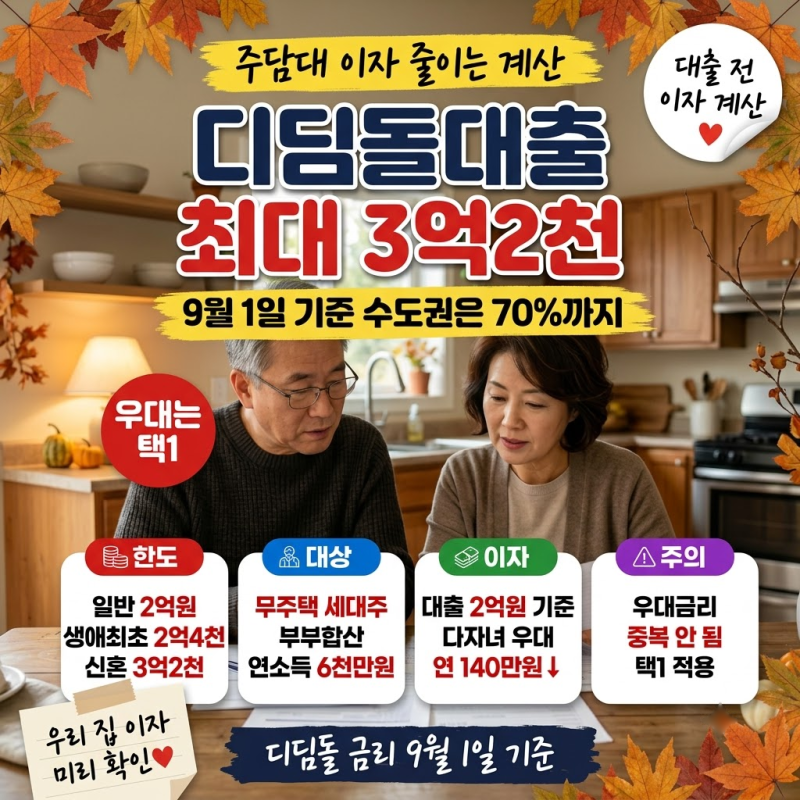

생애최초 주택담보대출은 처음 집을 구매하는 이들에게 LTV 및 한도 우대 혜택을 제공하는 제도를 통칭합니다. 특히 2026년에는 청년미래보금자리론과 같은 정책 상품이 출시될 예정이어서, 시중은행 상품과 함께 면밀히 비교하는 것이 중요합니다. 주택담보대출 금리는 시장 상황에 따라 변동하며, DSR 규제와 스트레스 DSR 적용으로 실제 대출 한도가 달라질 수 있으므로 사전에 철저한 계산이 필요합니다.
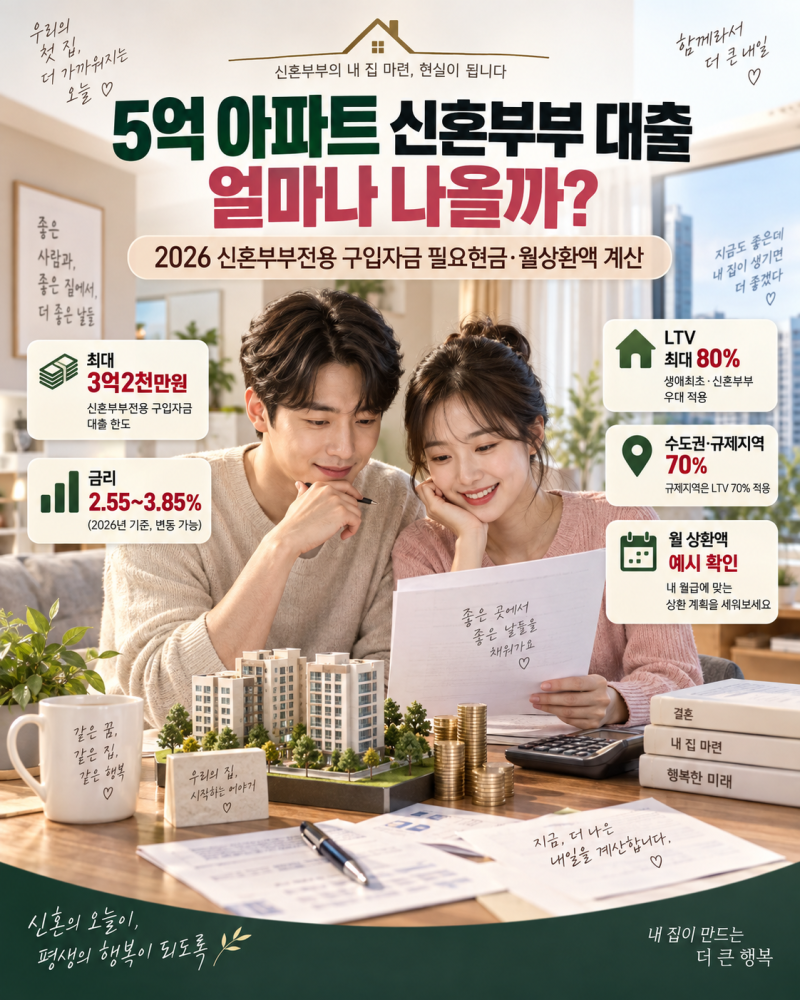
실사용자들은 생애최초 주택담보대출 이용 시 일반 주담대보다 완화된 LTV를 적용받아 초기 자금 부담을 줄일 수 있다는 점을 장점으로 꼽습니다. 하지만 DSR 심사로 인해 LTV 계산액을 모두 빌리지 못할 수도 있으며, 정책 상품의 경우 소득 및 주택 조건이 까다로울 수 있습니다. 특히 청년미래보금자리론은 비아파트 구입을 대상으로 하며, 확정 금리는 2027년 예산안 확정 이후 발표될 예정입니다.
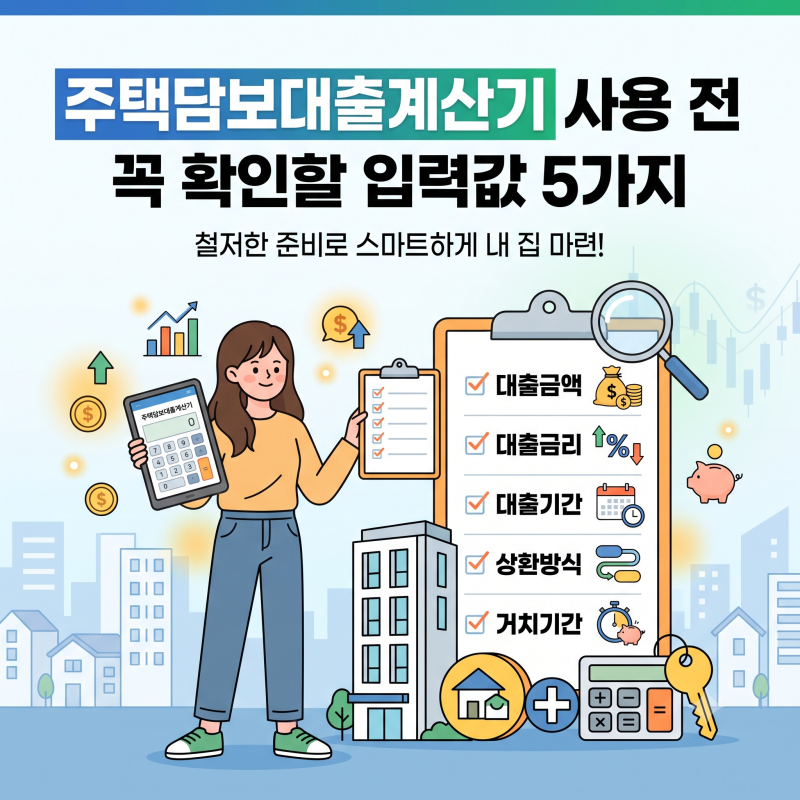
주택담보대출 계산기를 활용할 때는 단순히 대출금액만 입력하는 것이 아니라 금리 유형, 상환 기간, 상환 방식 등을 함께 고려해야 월 부담액을 정확히 파악할 수 있습니다. 또한, 기존 대출을 보유하고 있다면 DSR에 영향을 미쳐 한도가 줄어들 수 있으므로, 대출 실행 전 본인의 정확한 DSR 비율과 한도를 조회하는 것이 필수적입니다. 중도상환수수료 면제 시점 등을 고려한 대환대출 전략도 유용합니다.