

새마을금고 공제회는 일반적인 생명보험사와 달리 예금보험공사의 보호를 받지 않으며, 새마을금고법에 의거한 자체 예금자보호준비금 제도로 운영됩니다. 이는 중앙회를 중심으로 리스크를 분산하는 풀링 시스템을 통해 관리되며, 약속된 보험금을 지급할 수 있는 능력을 나타내는 지급여력비율을 150% 이상으로 유지하는 것을 목표로 합니다. 최근 부동산 PF 이슈 등으로 불안감이 있었으나, 중앙회는 수조 원 규모의 준비금을 쌓아 방어력을 높이려 노력하고 있습니다.
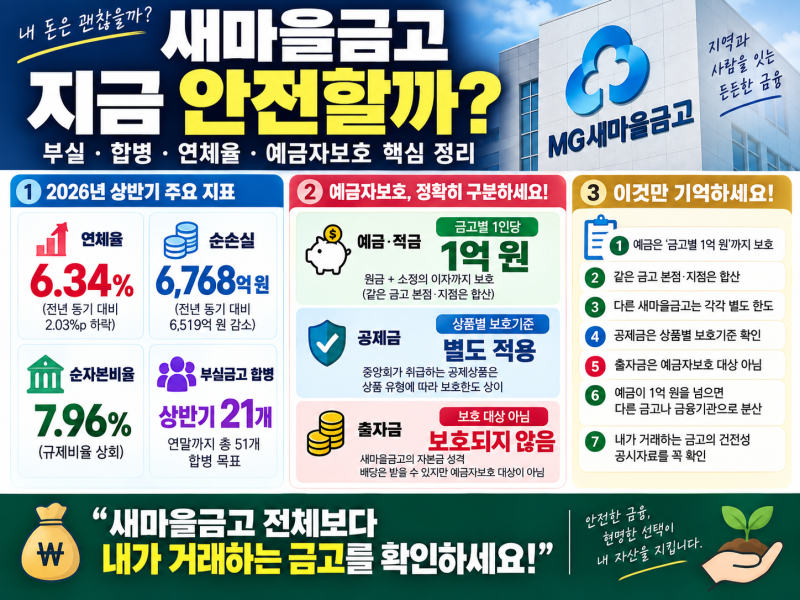
실사용자들은 새마을금고 공제 상품 가입 시 일반 보험과의 보호 주체 및 법적 근거 차이를 명확히 인지해야 한다고 강조합니다. 특히 공제금은 상품 유형에 따라 보호 한도가 적용되며, 예적금은 금고별 1인당 1억 원까지 보호되지만 출자금은 예금자보호 대상이 아니라는 점을 유의해야 합니다. 여러 새마을금고에 분산 예치할 경우 각각의 금고가 독립 법인이므로 보호 한도가 별도로 적용되는 특징이 있습니다.
새마을금고 공제 상품 선택 시에는 가입하려는 금고의 경영 공시를 통해 연체율 등 건전성 지표를 확인하는 것이 중요합니다. 또한, 1인당 보호 한도를 고려하여 공제 상품과 예적금을 적절히 분산하는 바벨 전략을 활용하면 자산의 안전성을 높일 수 있습니다. 원금과 소정의 이자를 합산하여 보호 한도까지 적용되므로, 큰 금액을 맡길 때는 분산 예치를 고려하는 것이 현명합니다.