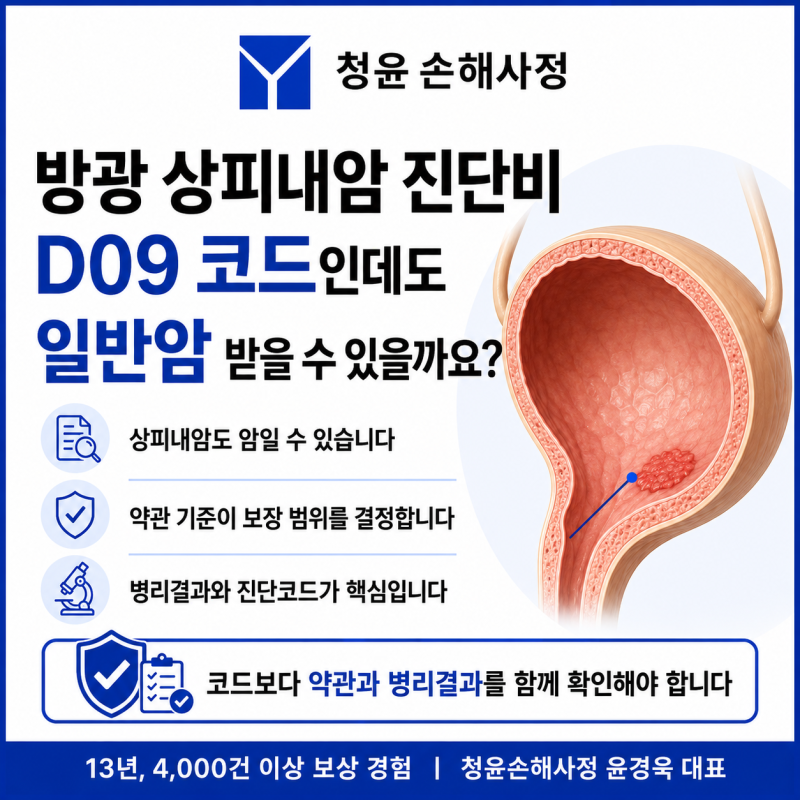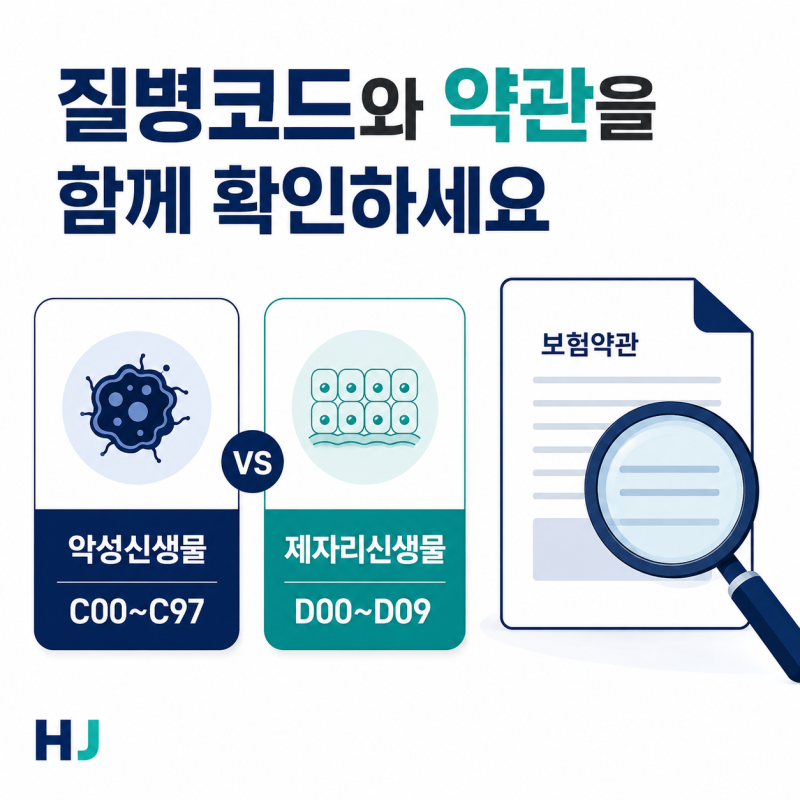
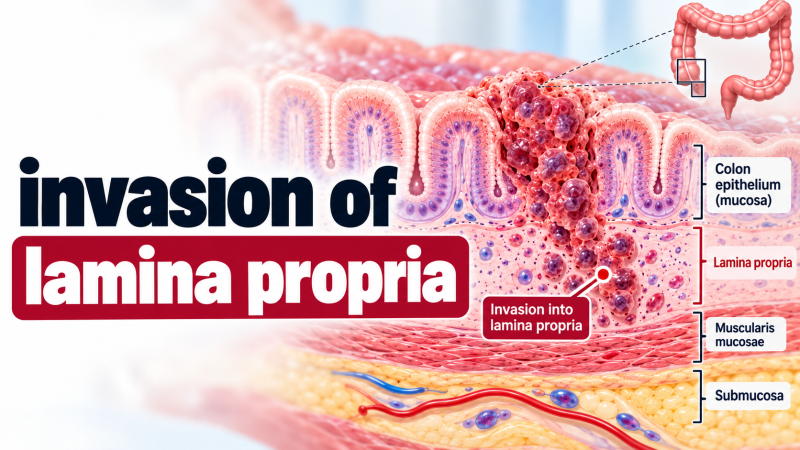
상피내암은 비정상 세포가 기저막을 침범하지 않은 비침윤성 병변을 의미하며, 흔히 0기암으로 불립니다. 많은 분들이 상피내암 진단 시 진단서의 질병코드만을 기준으로 진단비 지급이 결정된다고 생각하지만, 실제로는 조직검사 결과와 침윤 여부 등 여러 요소를 함께 고려해야 합니다. 특히 미세침윤암의 경우 기저막을 1mm 이하로 뚫은 상태를 나타내며, 이 경우 일반암 진단비 지급을 두고 보험사와 분쟁이 발생하는 사례가 많습니다.
실제 블로그 후기들을 살펴보면, 상피내암 진단을 받고도 일반암 진단비를 받을 수 있는 가능성이 있다는 점이 강조됩니다. 특히 조직검사결과지 상 침윤이 확인되거나, 수술 전후 조직검사 결과가 상이한 경우 일반암 진단비 지급 가능성을 검토해야 합니다. 보험금 지급액이 일반암과 제자리암 간에 크게는 80% 이상 차이가 나기 때문에, 보험사의 주장만을 믿기보다는 전문가의 도움을 받아 자신의 상황을 면밀히 분석하는 것이 중요합니다.
상피내암 진단 시 보험금 청구 전 반드시 가입 당시 약관의 제자리암 정의, 진단확정 요건, 병리검사 결과, 가입 담보 및 가입금액, 면책 및 감액 기간 등을 꼼꼼히 확인해야 합니다. 질병코드 하나만으로 보험금 지급 여부를 확정하기보다는, 미세침윤이나 별도의 침윤성 병변이 확인된다면 암 진단비 지급 가능성을 적극적으로 검토할 필요가 있습니다. 이는 예상치 못한 보험금 손실을 막고 정당한 보상을 받는 데 결정적인 역할을 합니다.