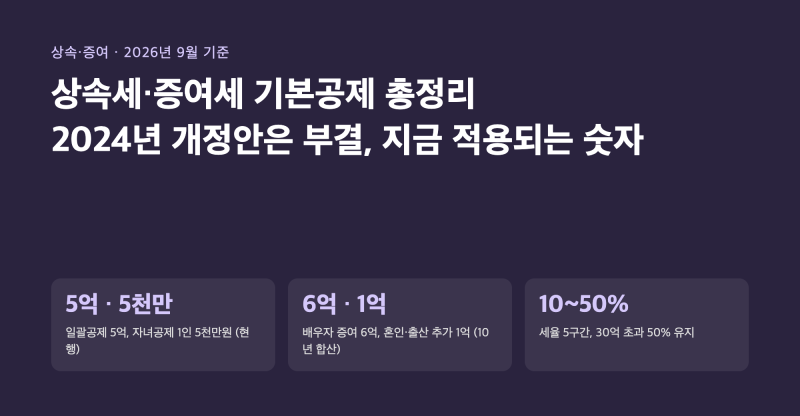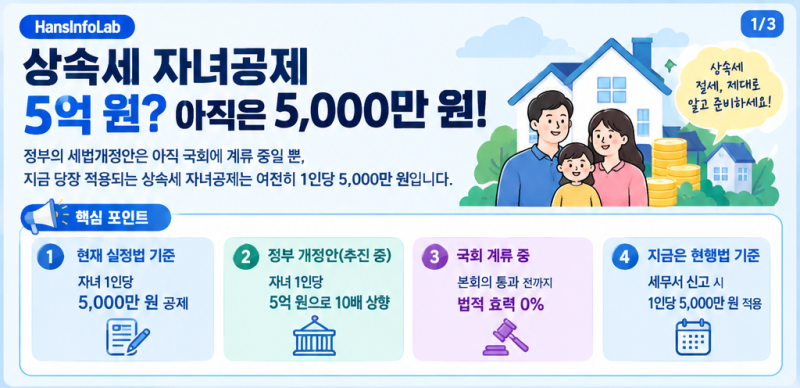
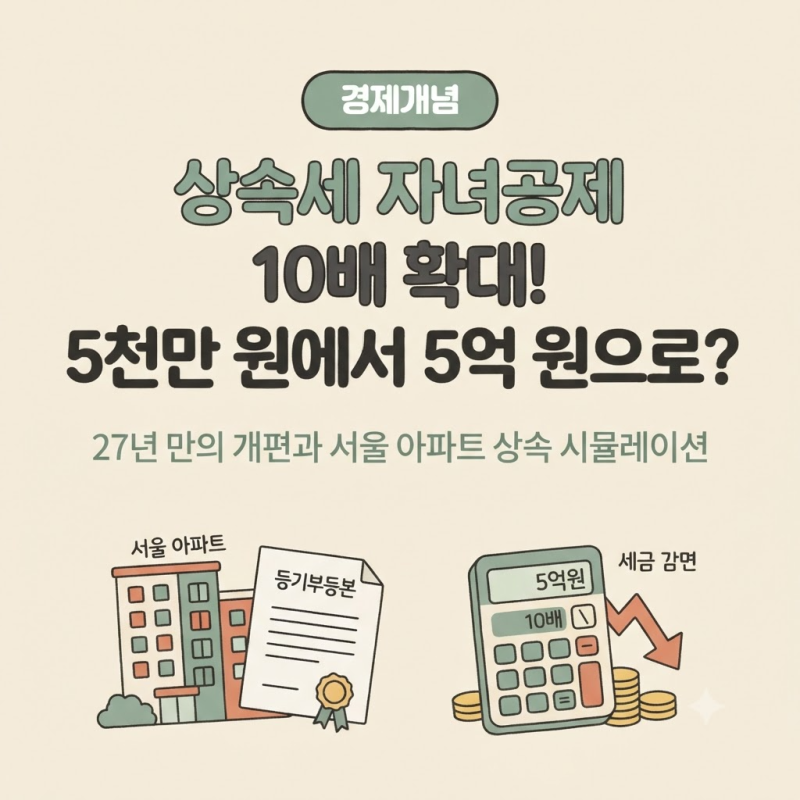
최근 부동산 가격 상승으로 중산층까지 상속세 과세 대상에 포함되는 사례가 늘면서, 정부가 상속세 자녀공제 한도를 1인당 5천만 원에서 5억 원으로 상향하는 세법개정안을 발표하여 국민적 기대를 모으고 있습니다. 이는 1997년 이후 약 30년간 동결되었던 공제액을 파격적으로 인상하여 다자녀 가구의 상속세 부담을 덜어주려는 취지입니다. 그러나 해당 개정안은 아직 국회 본회의를 통과하지 못한 '입법 추진안' 단계에 머물러 있어, 현재 세무 신고 시에는 기존의 5천만 원 공제액이 적용됩니다.
블로거들은 정부의 개정안 발표에 대한 기대감과 함께 실제 적용 여부에 대한 혼란을 지적하고 있습니다. 일부 블로거는 개정안 통과 시 자녀 2명 가구의 상속세 공제액이 10억 원으로 크게 늘어날 수 있음을 시뮬레이션하며 절세 효과를 강조했습니다. 반면, 다른 블로거는 언론 보도만 믿고 5억 원 공제를 기대했다가는 과소신고 가산세를 부과받을 수 있으므로, 현행법상 1인당 5천만 원이 적용된다는 사실을 명확히 인지해야 한다고 경고합니다. 이처럼 블로거들은 개정안의 잠재적 효과와 현행법의 실제 적용 사이의 괴리를 중요한 쟁점으로 다루고 있습니다.
상속세 개정안은 국회 기획재정위원회 및 법제사법위원회의 심사를 거쳐 본회의 의결 및 공포 절차를 남겨두고 있습니다. 따라서 법률이 최종 가결되어 관보에 공포되고 시행일이 확정되기 전까지는 모든 세무서와 국세청 전산망이 현행법인 1인당 5천만 원 기준으로 작동합니다. 상속세 신고를 앞두고 있다면, 개정안의 국회 통과 여부를 면밀히 확인하고, 현재 적용되는 법률에 따라 정확한 공제액을 적용하는 것이 중요합니다.