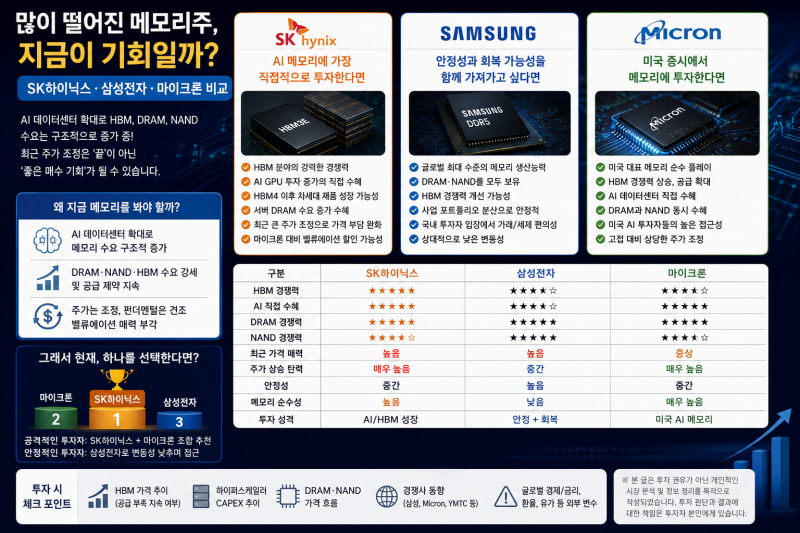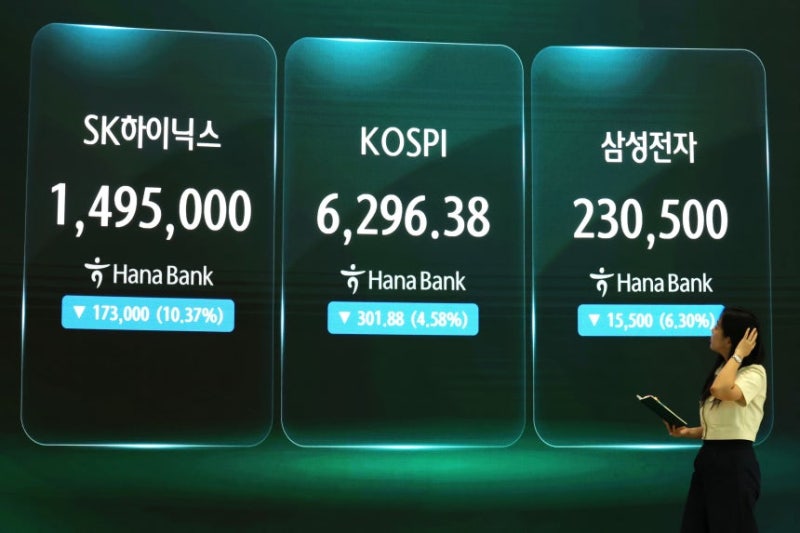
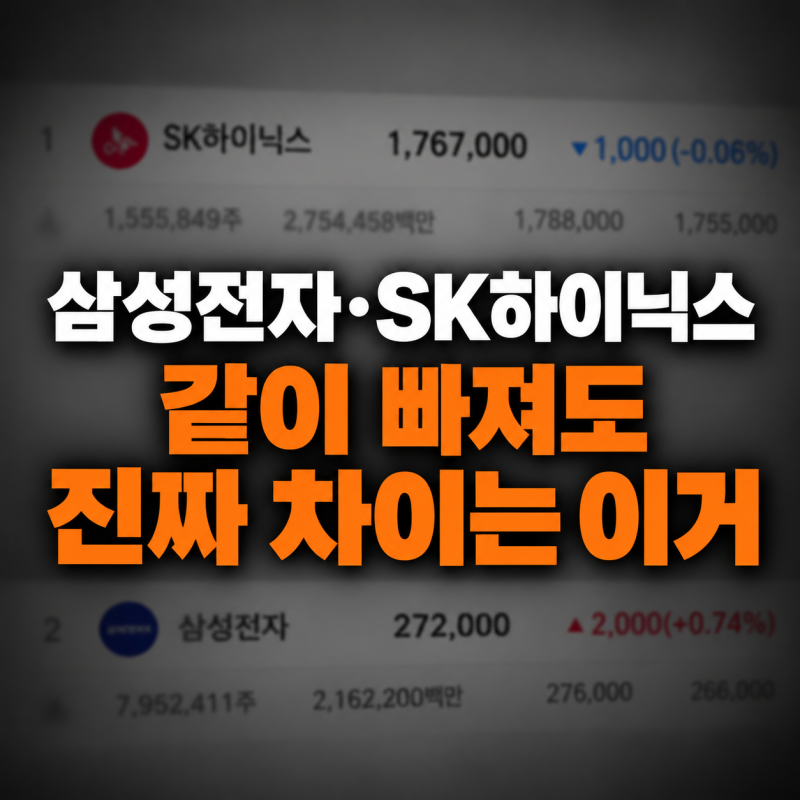
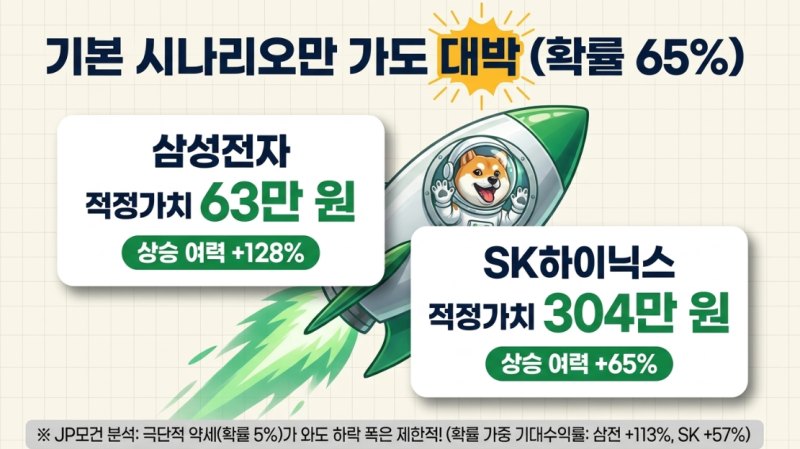
최근 시장에서는 삼성전자와 SK하이닉스의 주가 흐름이 미묘하게 갈라지고 있으며, 특히 전일 장중 시장이 흔들렸음에도 삼성전자는 견고한 모습을 보였습니다. 세미콘리서치랩 노근창 대표는 이를 삼성전자가 가진 심리적 안정감과 실적 기반의 체력 때문이라고 분석했습니다. 삼성전자는 1, 2분기 모두 어닝 서프라이즈를 기록했으며, 3분기 역시 글로벌 메모리 업체 중 가장 양호한 실적을 달성할 가능성이 높습니다.
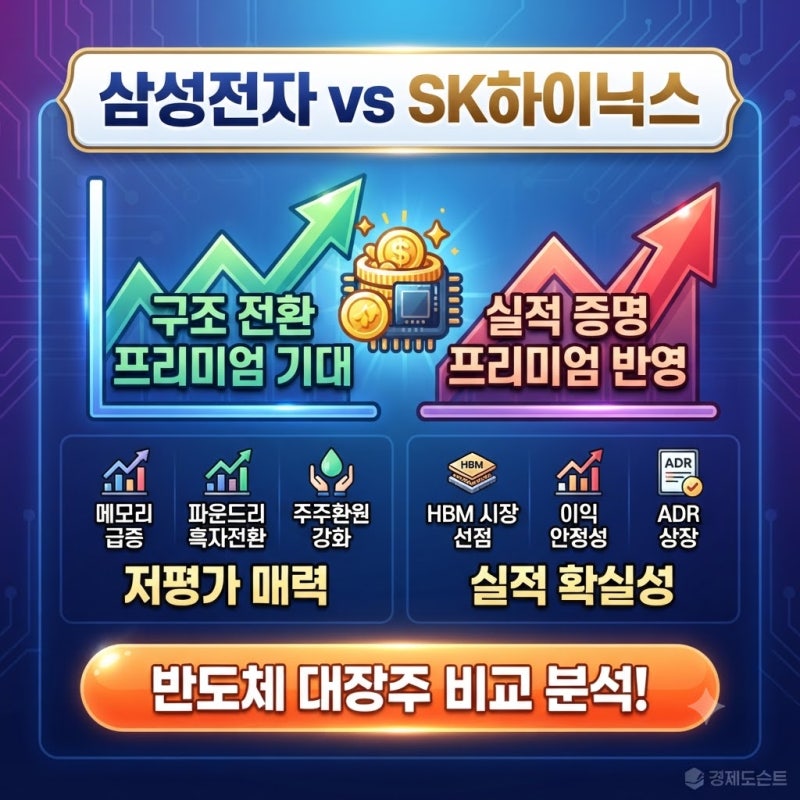
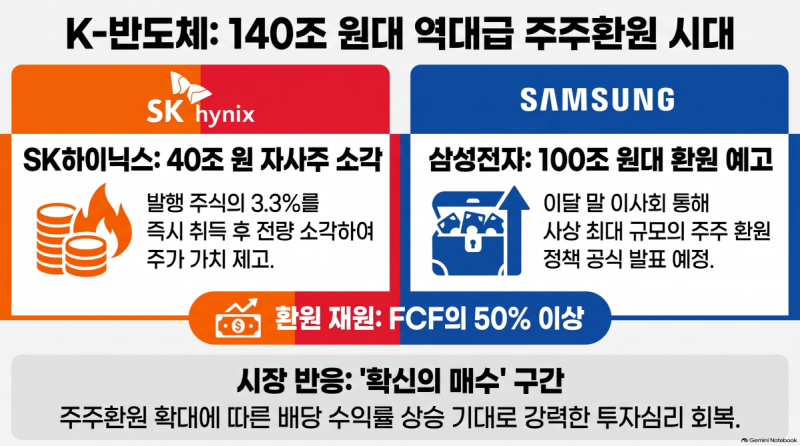
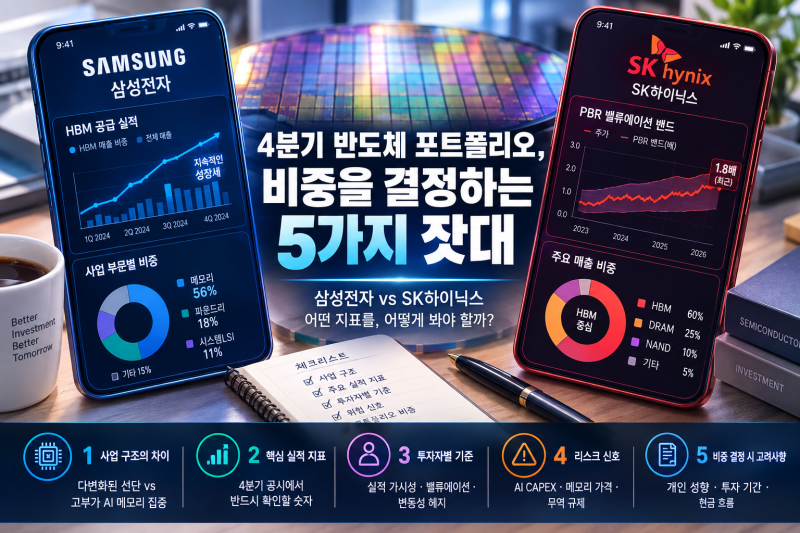
삼성전자는 9월 말 30조 특별배당 확정으로 투자 심리가 개선되었으며, HBM4, 파운드리 등 미래 성장 동력도 가시화되고 있습니다. 반면 SK하이닉스는 HBM 중심의 전략이 강점이지만, 단기 실적 변동성이 더 크다는 점에서 시장이 차별적으로 반응하고 있다는 분석입니다. 삼성전자는 스마트폰, 가전(DX)부터 파운드리, 메모리(DS)까지 아우르는 거대한 종합 반도체·세트 기업으로서 절대적인 매출 규모와 총 영업이익 액수에서 우위를 점하고 있습니다.
블로그 리뷰에서는 SK하이닉스가 메모리 반도체 비중이 높아 HBM과 D램 가격 상승 시 실적 증가 효과가 크다고 분석하는 반면, 삼성전자는 HBM4를 통해 기존 경쟁 구도를 바꾸려는 전략을 추진하며 HBM 시장 점유율을 높이는 것을 중요한 성장 과제로 보고 있습니다. 또한, 과거 블로그 후기에서는 두 기업의 연간 합산 영업이익이 600조 원을 상회할 것이라는 파격적인 전망이 제시되기도 했습니다. 현재 주가 대비 밸류에이션을 비교할 때, 선행 PER은 두 기업 모두 6배 후반대에서 팽팽하게 맞서고 있다는 점도 주목할 만합니다.