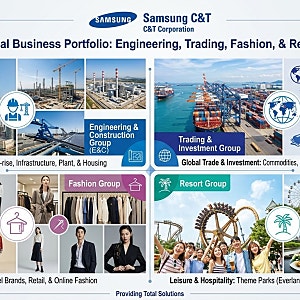
삼성물산 목표주가가 최근 증권가에서 잇따라 상향 조정되며 투자자들의 이목을 집중시키고 있습니다. 이는 삼성전자의 특별배당 가능성과 이에 따른 삼성물산의 배당 확대 기대감, 그리고 원전·SMR 사업 성장성 및 건설 부문의 실적 개선 전망이 복합적으로 작용한 결과입니다. 특히 DS투자증권은 삼성물산의 1차 목표 시가총액을 100조원으로 제시하며 현재 주가 대비 상당한 상승 여력이 있다고 분석했습니다.
블로거들은 삼성물산을 단순한 건설주가 아닌 삼성그룹 핵심 계열사 지분 가치의 집합체로 평가하며, 삼성전자 배당 확대 시 삼성물산의 배당 수익 역시 크게 증가할 것으로 전망합니다. 일부 증권사는 2026년 주당 배당금이 23,050원, 2027년에는 41,030원까지 확대될 수 있다고 추산하며, 이는 국내 대형주 중에서도 높은 수준의 배당수익률을 의미합니다. 다만, 이러한 배당금 증가는 삼성전자의 특별배당 확정 여부에 달려있다는 점을 강조합니다.
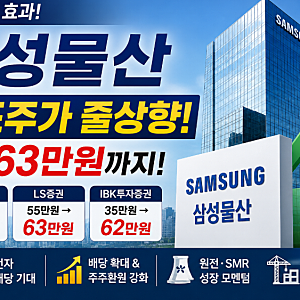
과거 삼성물산 주가는 삼성전자 주가에 과민 반응하여 실제 지분 가치보다 더 크게 하락하는 경향이 있었으나, 최근에는 원전·SMR 사업 성과와 하이테크 건설 실적 개선이 동시에 진행되며 재평가 국면에 진입했다는 분석이 나옵니다. 흥국증권은 목표주가 70만원을 제시하며 순자산가치 대비 할인율을 55%로 보았고, LS증권은 원전·SMR의 가시적 성과에 따른 재평가를 언급하며 63만원으로 상향했습니다. 이처럼 다양한 관점에서 삼성물산의 잠재력을 조명하고 있습니다.