비영업대금의이익은 대부업이나 금융업을 영위하지 않는 개인이 금전을 대여하고 받는 이자를 의미합니다. 이는 소득세법상 이자소득으로 분류되며, 금융소득 종합과세 대상 여부를 검토해야 합니다. 특히 이자를 지급할 때 원천징수 여부에 따라 과세 방법이 달라질 수 있어 주의가 필요합니다. 원천징수된 비영업대금의이익은 연간 금융소득 2천만 원을 기준으로 종합과세 여부를 판단하지만, 원천징수되지 않은 경우 2천만 원 이하라도 종합과세 대상이 될 수 있습니다.
실제 블로그 후기들을 보면, 원금을 받지 못했음에도 이자소득세 해명 자료를 받는 경우가 많습니다. 납세자 입장에서는 손해만 남은 거래에 세금까지 내야 하는 상황에 당황할 수 있습니다. 하지만 원금을 못 받았다는 사정만으로 과거의 이자소득이 모두 없어지는 것은 아니며, 세법이 정한 회수불능 요건에 해당할 경우에만 원금을 먼저 차감하는 계산을 검토할 수 있습니다. 계약서상 명칭이 투자금이라 하더라도 실제 거래 내용에 따라 소득의 종류를 판단하는 것이 중요합니다.
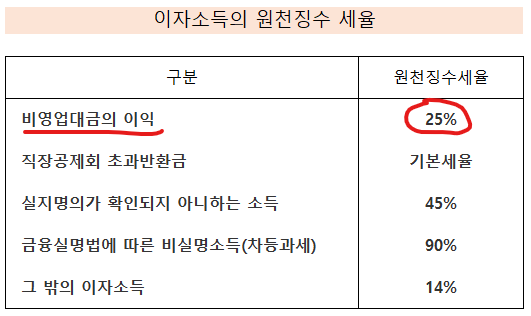
비영업대금의이익을 지급하는 사람은 소득세 25%와 개인지방소득세 2.5%를 합산한 총 27.5%를 원천징수해야 합니다. 이자를 지급하는 자가 개인인 경우 원천징수 의무 이행이 어려울 수 있으므로, 원천징수 의무를 법인(채권자)에게 위임할 수 있습니다. 단순 연체와 세법상 회수불능 채권은 구별되며, 파산이나 사업 폐지 등의 사유로 채무자로부터 원리금을 회수할 수 없는지 여부를 면밀히 살펴야 정확한 세무 처리가 가능합니다.