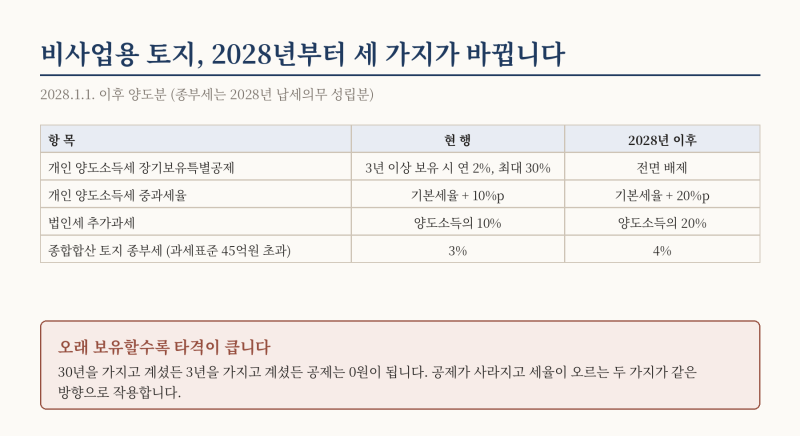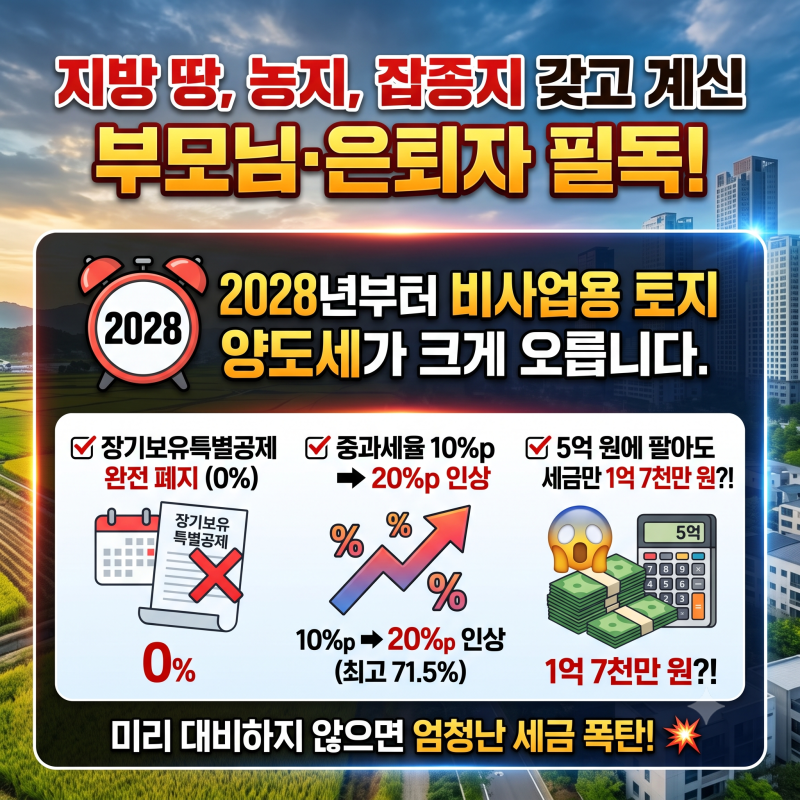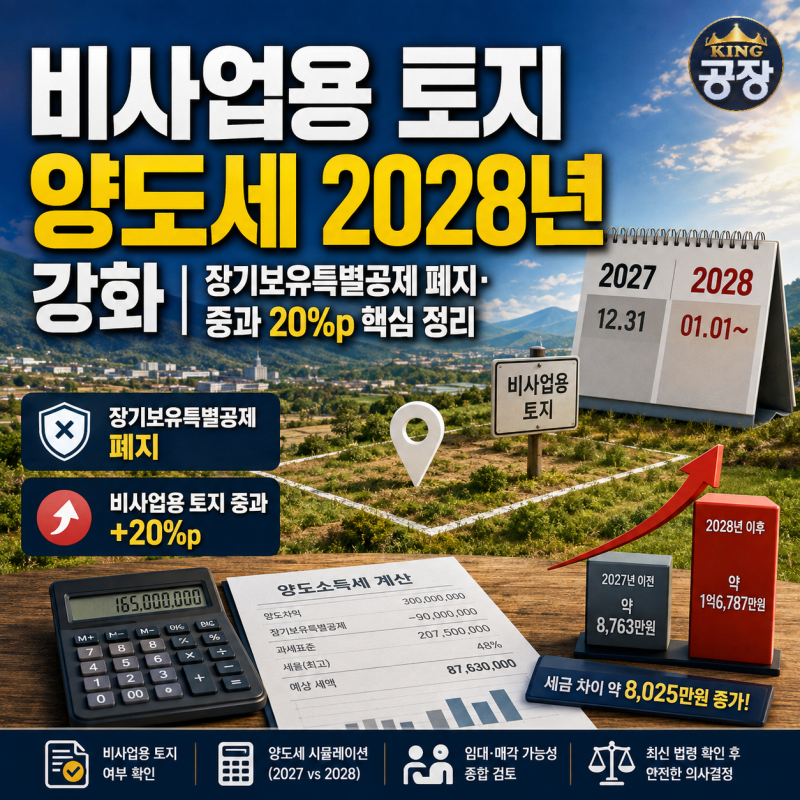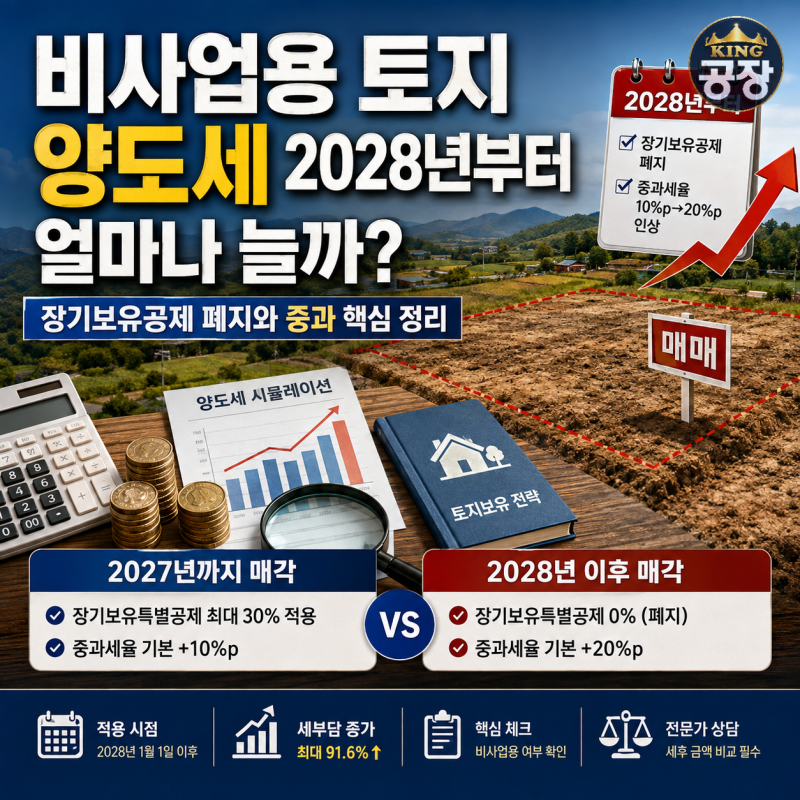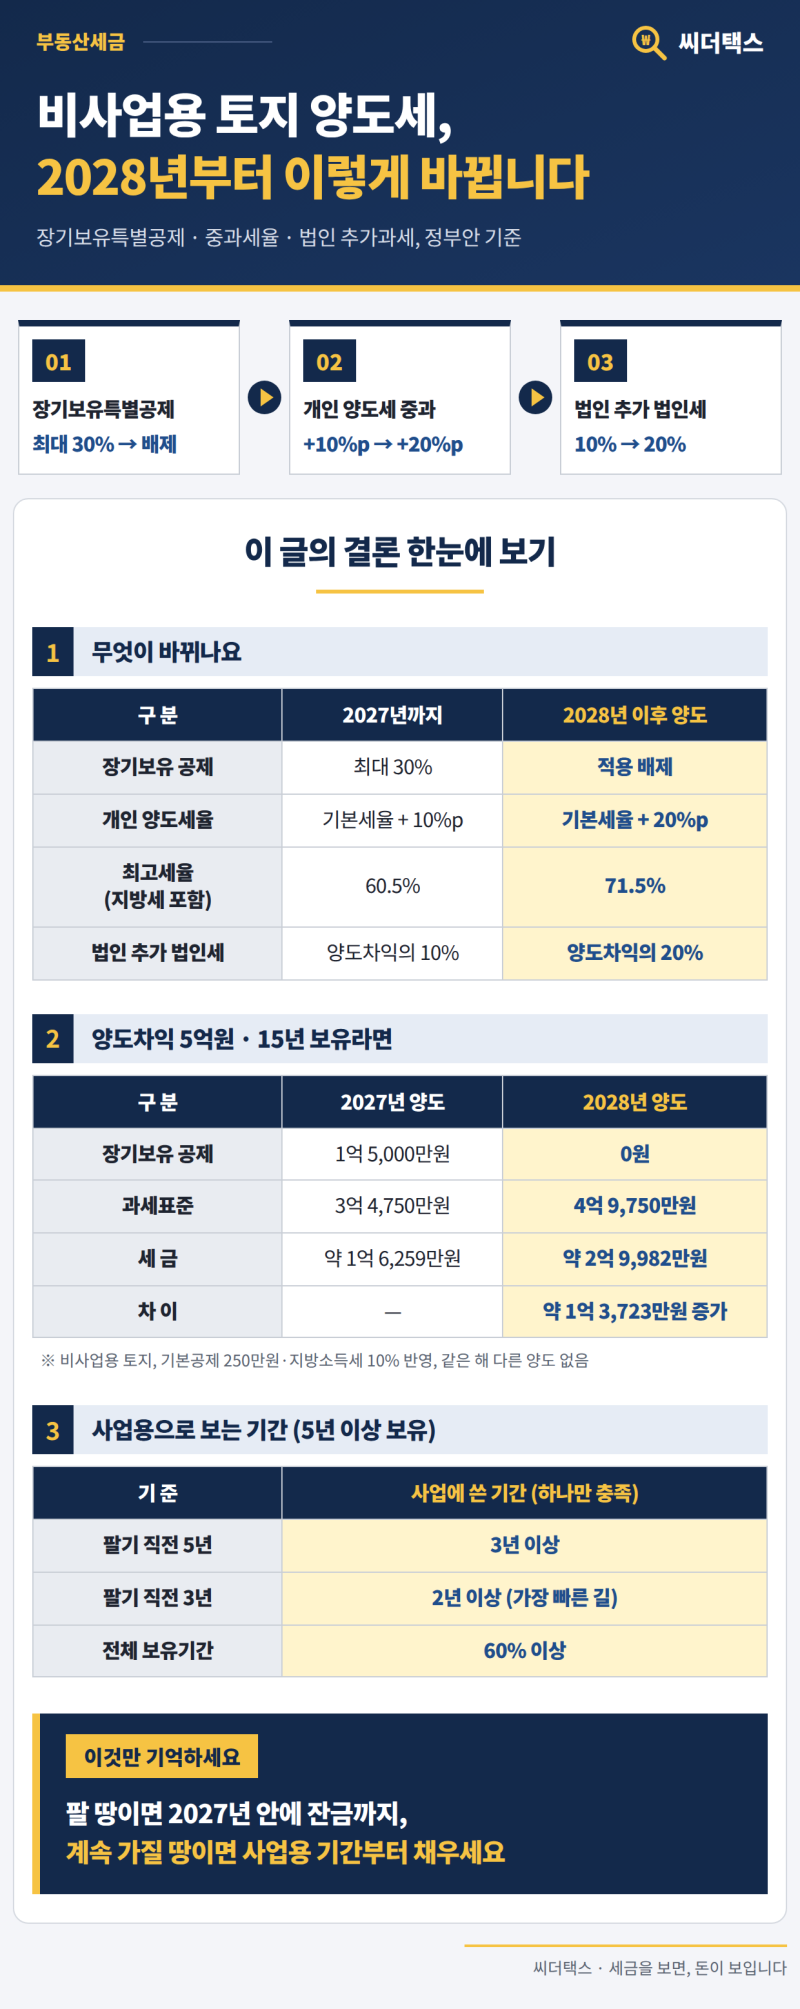

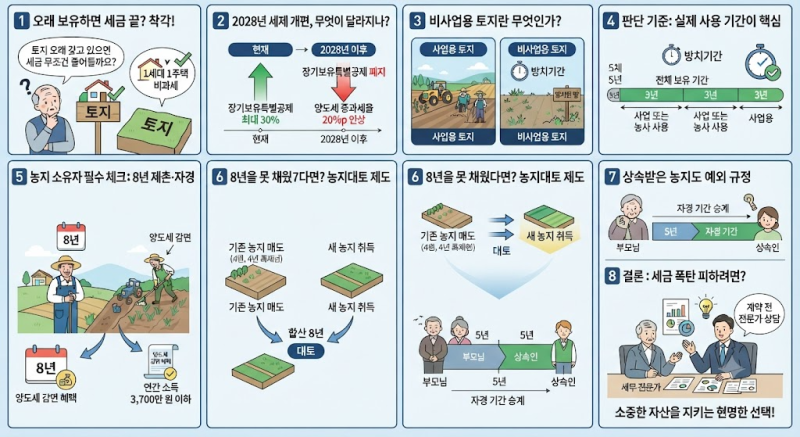
비사업용 토지에 대한 양도세 개편안이 발표되면서 토지 소유자들의 관심이 집중되고 있습니다. 정부의 세제개편안에 따르면 2028년 1월 1일 이후 양도하는 비사업용 토지는 장기보유특별공제 적용이 불가하며, 양도세율 또한 기본세율에 20%p가 가산되는 등 세 부담이 크게 증가할 예정입니다. 이는 토지의 효율적 활용을 유도하고 투기를 방지하려는 정부의 정책 방향을 반영한 것입니다.
블로거들은 이번 개정안으로 비사업용 토지 양도세가 현행 대비 두 배 가까이 늘어날 수 있다고 분석합니다. 특히 15년 이상 보유 시 양도차익의 30%까지 공제받던 장기보유특별공제가 완전히 배제되고, 중과세율이 10%p에서 20%p로 상향 조정되는 점을 주목하고 있습니다. 일부 블로거는 2027년 안에 매도하거나 사업용으로 전환하여 기간 요건을 충족하는 것이 절세의 핵심이라고 강조하며, 법인의 추가 법인세율 인상도 중요한 변화로 언급하고 있습니다.
따라서 비사업용 토지 소유자들은 본인의 토지가 사업용으로 인정받을 수 있는지 정확히 확인하고, 2028년 이전에 매도할지 혹은 사업용으로 전환할지 신중하게 결정해야 합니다. 특히 '팔기 직전 3년 중 2년 이상 사용'과 같은 사업용 토지 판정 기준을 면밀히 검토하여, 세금 부담을 최소화할 수 있는 전략을 수립하는 것이 중요합니다.