매년 연말정산 시기가 다가오면 맞벌이 부부들은 세금 부담과 환급금에 대한 고민이 많습니다. 특히 2025~2026년 개정 세법 기준으로 절세 혜택을 극대화하기 위한 부부 몰아주기 전략이 주목받고 있습니다. 소득세는 벌이가 많을수록 높은 세율을 적용하는 누진세율 구조를 가지므로, 부부의 연봉이나 소득 구간에 따라 공제 항목을 누구에게 올릴지 신중하게 결정해야 합니다. 단순하게 소득이 높은 배우자에게 모든 항목을 몰아주는 것이 항상 정답은 아니며, 공제 항목의 조건에 따라 유리한 방식이 달라집니다.
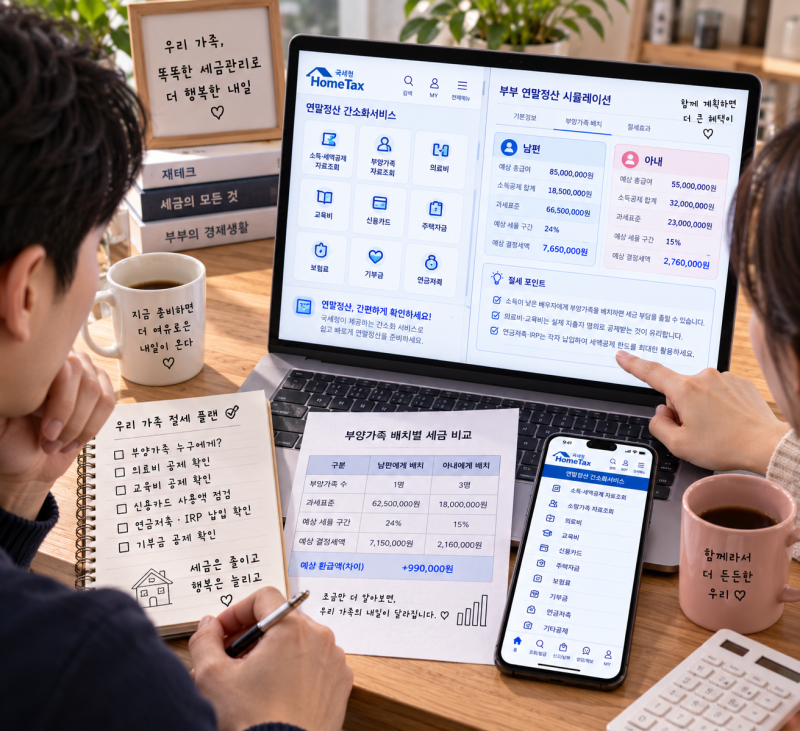
실제 블로그 분석에 따르면, 소득이 높은 배우자에게는 부양가족 기본공제, 자녀 세액공제, 보장성 보험료 공제, 교육비 공제 등을 몰아주는 것이 세금 감면 효과를 극대화하는 데 유리합니다. 반면, 의료비 공제는 총급여의 3%를 초과한 금액부터 공제되므로, 소득이 적은 배우자에게 몰아주는 것이 훨씬 유리하다는 의견이 많습니다. 신용카드 소득공제 역시 부부 각자의 연간 총급여액 25% 초과 사용분부터 공제 혜택이 시작되므로, 소득이 낮은 배우자가 먼저 문턱을 넘어서도록 하는 전략이 효과적입니다.
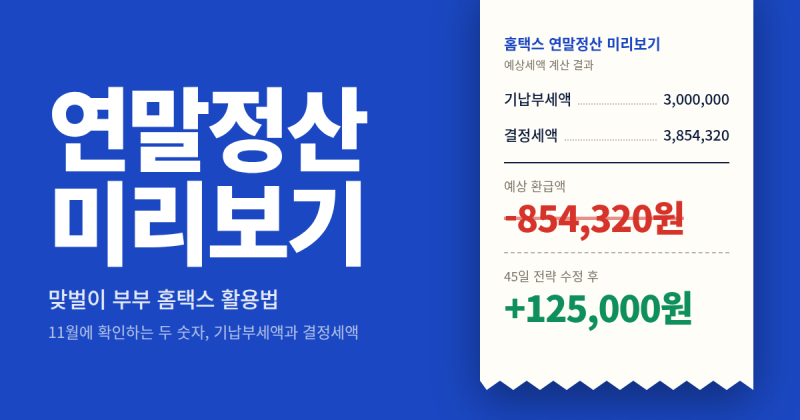
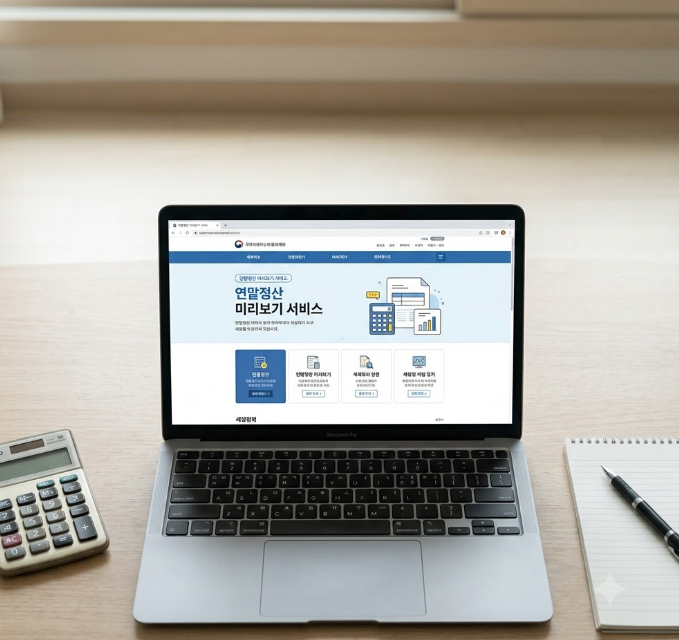
맞벌이 부부의 카드 사용액은 합산 몰아주기가 불가하므로, 명의자 본인 소득에서만 공제된다는 점을 주의해야 합니다. 10월 말 국세청 홈택스 '연말정산 미리보기' 서비스를 활용하여 부부의 소득 구조와 소비 패턴을 점검하고, 11월과 12월의 카드 사용 계획을 미리 세우는 것이 중요합니다. 특히 연봉 격차가 크지 않은 부부는 소득이 약간 낮은 쪽으로 체크카드 사용을 집중하여 공제 대상 금액을 극대화하고, 기본 한도 초과 시 다른 배우자 명의 카드로 전환하는 실전 팁이 유용합니다.