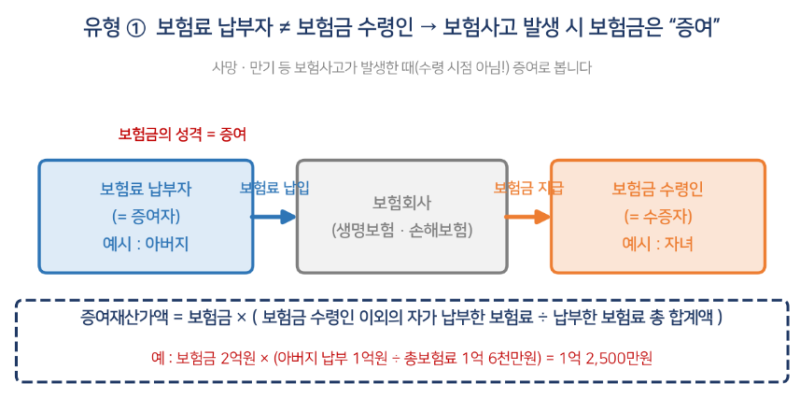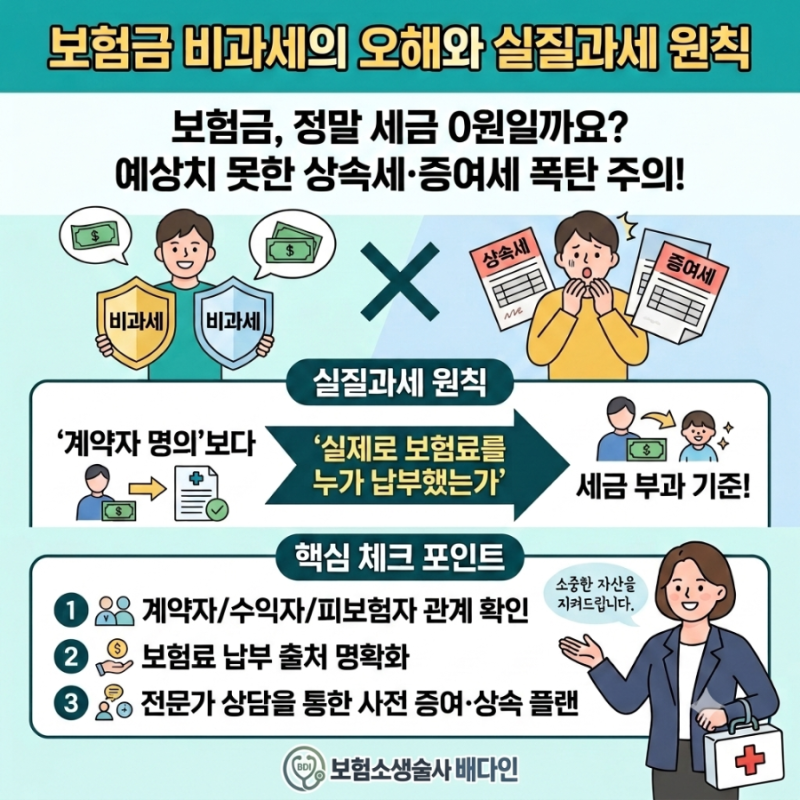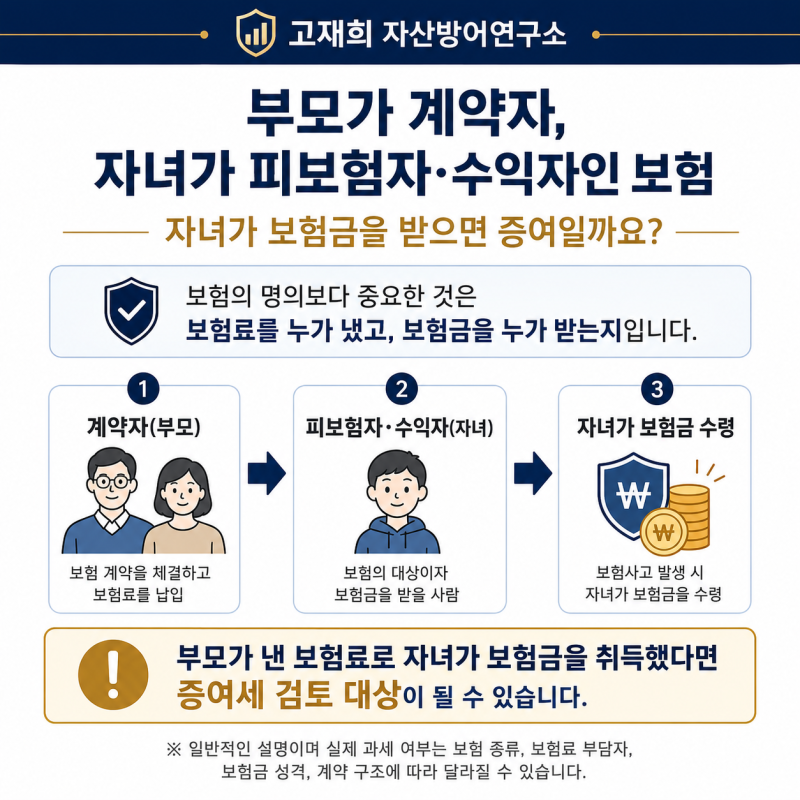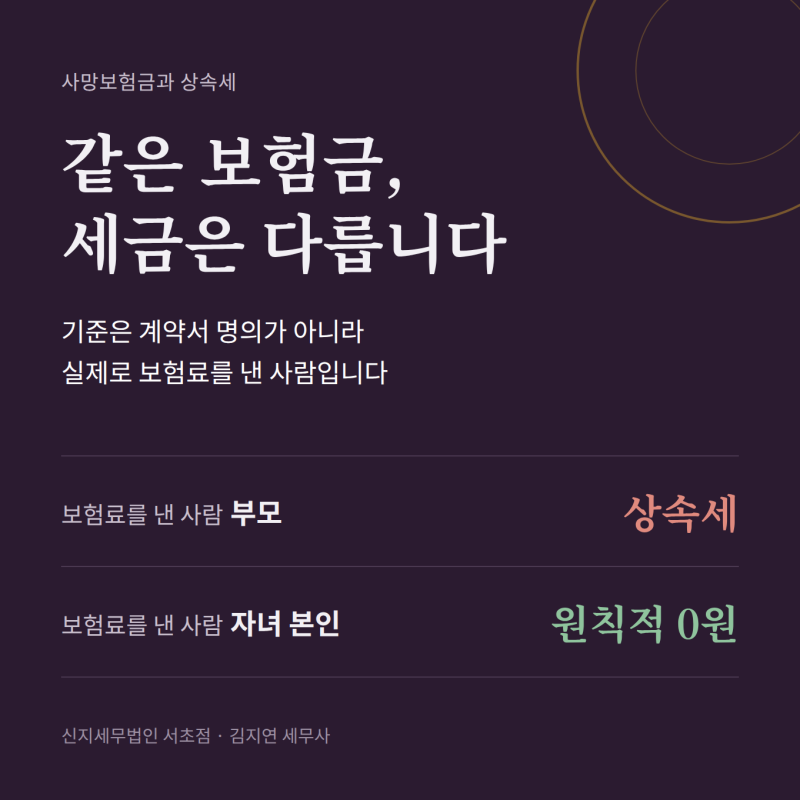
많은 분들이 보험금을 비과세로 오인하는 경우가 많지만, 보험료 납입자와 보험금 수령자가 다를 경우 증여세가 추징될 수 있습니다. 국세청은 금융계좌 흐름과 보험금 지급 자료를 전산으로 수집하여 매칭하고 있으며, 보험 계약 관계에서 돈이 흘러간 궤적을 명확히 파악하고 있습니다. 특히 보험료를 낸 주체와 보험금을 찾아가는 주체가 다르면, 타인이 낸 납부액 비율만큼 전액 증여재산가액으로 편입됩니다.
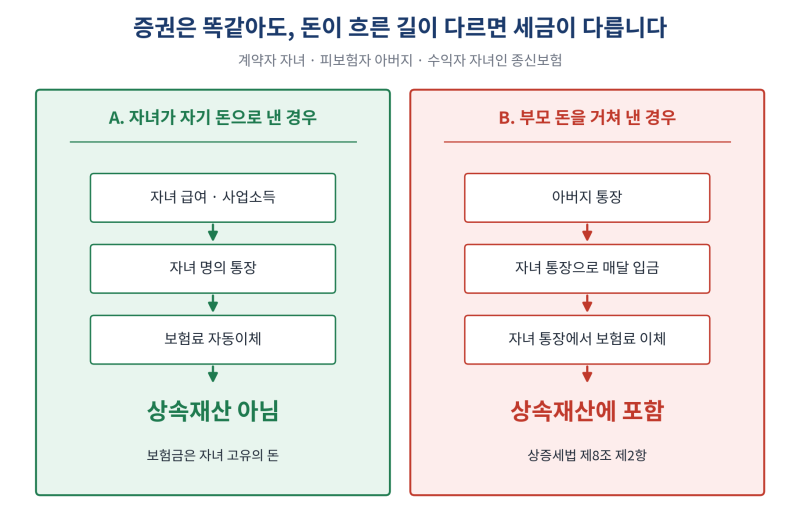
실제로 자녀 명의 종신보험이라도 보험료 납입 원천이 부모 등 타인으로부터 증여받은 자금이라면 파생된 보험금 차익에 대해 추가적인 과세가 발생합니다. 부모님 통장에서 자녀 통장으로 돈을 보내고 자녀 통장에서 보험료를 내는 방식은 세무조사에서 부모님이 낸 것으로 다시 계산되며, 이 경우 본래 상속세에 더해 최대 40%의 가산세와 납부지연가산세가 붙을 수 있습니다. 납세의무자는 이익을 실제로 취득한 보험금 수령인이며, 증여 성립 시점은 보험사고 발생일 또는 만기 도래일입니다.
보험료 대납은 단순히 돈을 대신 내주었다고 해서 그때마다 증여세가 발생하는 것은 아니며, 보험사고가 발생하여 보험금을 받을 때 증여세가 과세됩니다. 예를 들어, 아버지가 자녀 명의 저축성보험 보험료 3,000만 원을 대신 내고 자녀가 만기에 5,000만 원을 받았다면, 만기일에 5,000만 원 전체가 증여재산이 됩니다. 따라서 보험 계약 시 계약자, 피보험자, 수익자 관계를 명확히 하고 보험료 납입 주체를 분명히 하는 것이 중요합니다.