
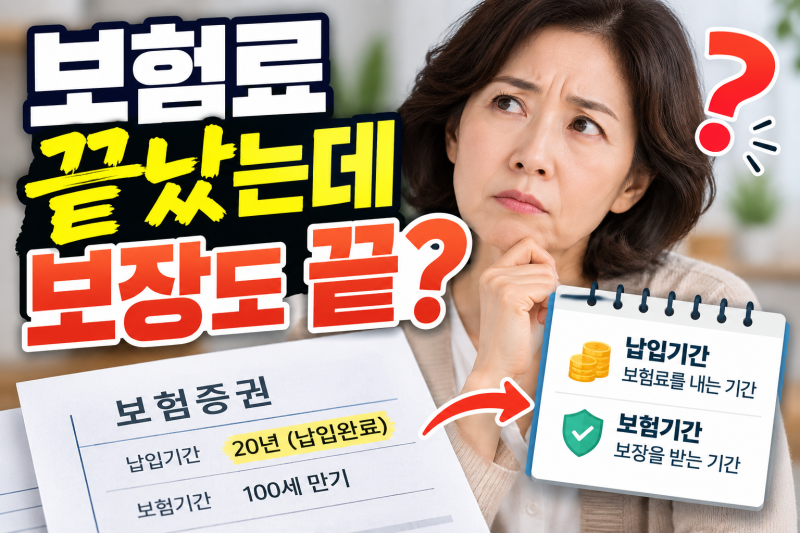


보험료 납입기간은 보험료를 실제로 납부하는 기간을 의미하며, 보험 보장기간과는 다른 개념입니다. 많은 소비자들이 보험료 납입이 완료되면 보장도 함께 종료되는 것으로 오해하지만, 이는 사실과 다릅니다. 20년납 100세 만기처럼 납입기간과 보장기간이 다르게 설정된 상품이 많으며, 보험료 납입이 끝나도 보장은 계속 유지될 수 있습니다. 따라서 보험 가입 시에는 이 두 기간을 명확히 구분하여 이해하는 것이 중요합니다.
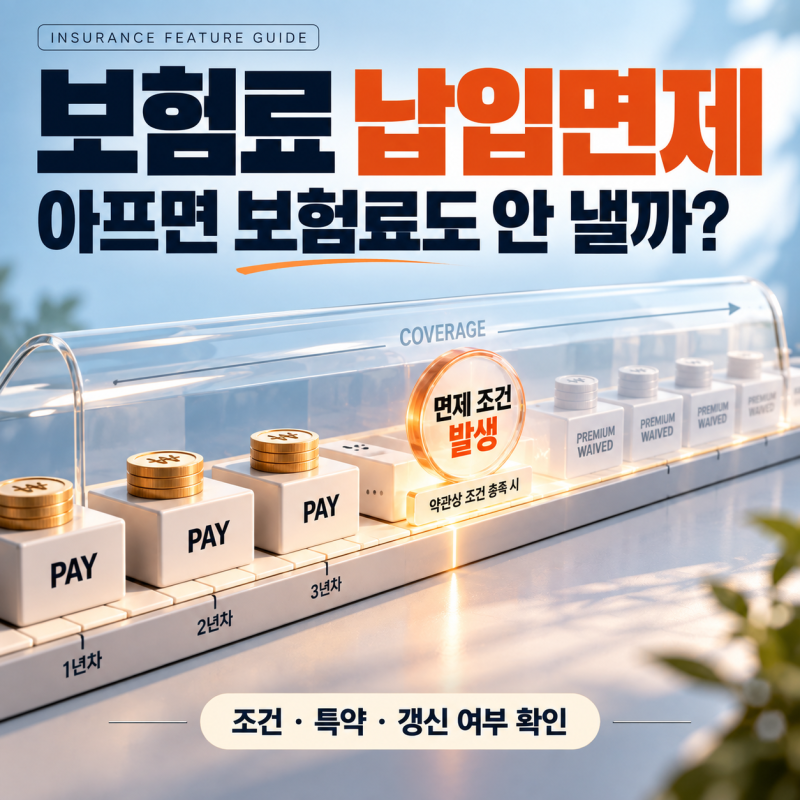
실제 블로그 후기들을 보면, 보험료 납입이 끝났음에도 보장이 유지되는 경우에 대한 만족도가 높게 나타납니다. 하지만 주계약과 특약의 만기가 다를 수 있으므로, 보험증권 첫 장만 보고 전체 보장이 100세까지 이어질 것이라고 단정해서는 안 됩니다. 특히 암, 수술, 입원 관련 특약 중 일부는 주계약보다 짧은 80세 만기일 수 있어, 특약별 보험기간을 꼼꼼히 확인하는 것이 필요합니다. 납입면제 기능 또한 특정 질병 진단 시 보험료 납입을 면제해주지만, 모든 보험에 적용되는 것은 아니므로 약관을 확인해야 합니다.
보험료 납입기간이 짧다고 무조건 유리한 것은 아닙니다. 납입기간이 짧으면 월 보험료 부담이 커질 수 있으므로, 자신의 경제 상황에 맞춰 적절한 납입기간을 선택하는 것이 현명합니다. 또한, 보험 계약 상태(정상계약, 유지, 만기, 해지, 실효)를 주기적으로 확인하고, 가입한 보험이 기억나지 않을 경우 '내보험찾아줌' 서비스를 활용하여 전체 가입 내역을 조회하는 것이 좋습니다.