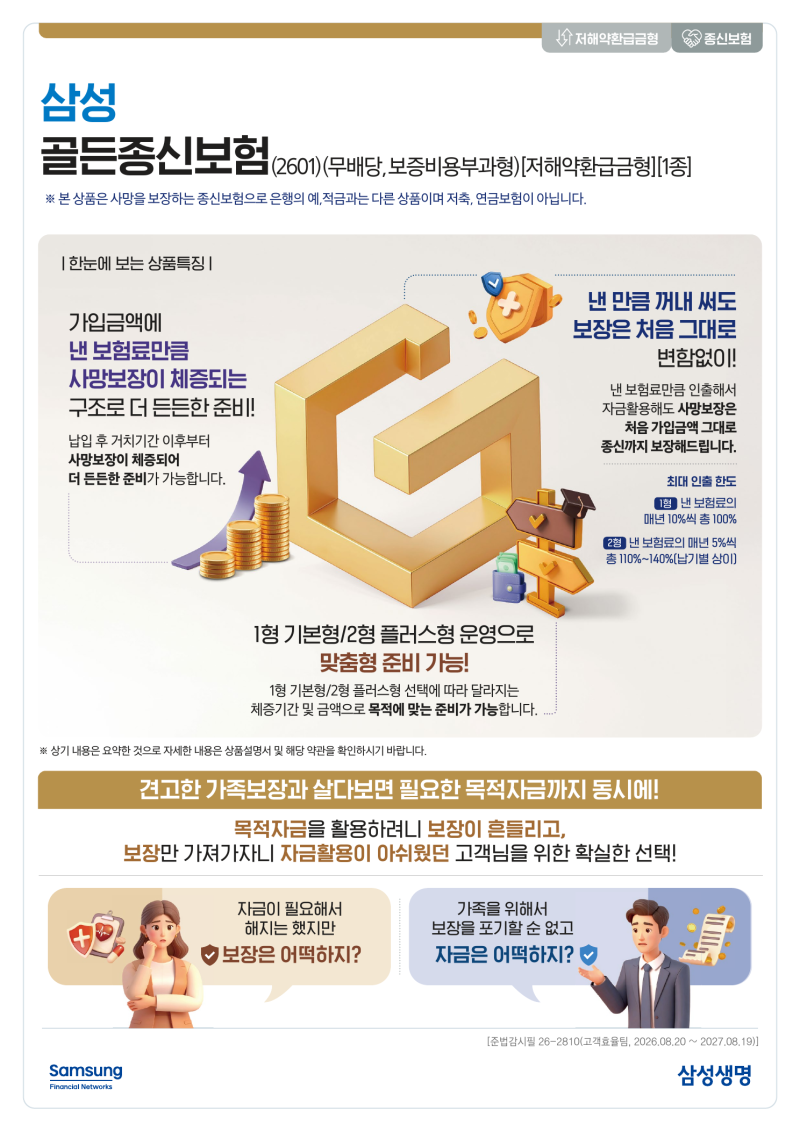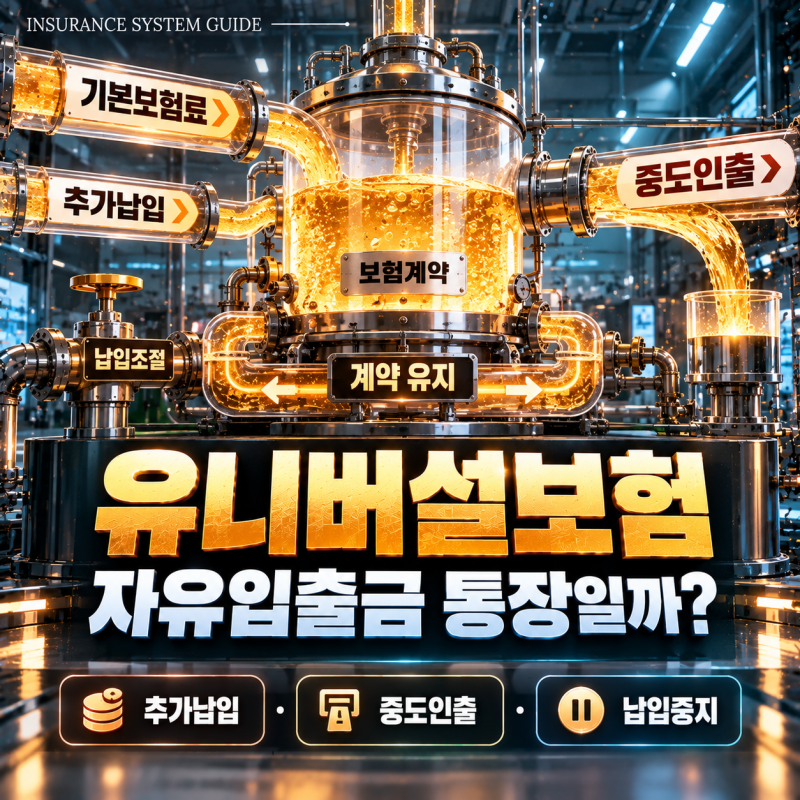
고물가와 고금리 상황이 지속되면서 보험료 납입에 부담을 느끼거나 급전이 필요한 소비자들이 늘고 있습니다. 이에 보험 계약을 해지하지 않고 유지하며 적립금 일부를 미리 꺼내 쓰는 보험금 중도인출에 대한 관심이 높아지고 있습니다.
이는 은행 대출과 달리 이자나 상환 의무가 없다고 알려져 많은 이들이 선택합니다. 중도인출은 이자 부담 없이 급전을 마련할 수 있다는 장점이 있지만, 인출액만큼 만기환급금이나 사망보험금이 줄어드는 단점이 있습니다.
특히 적립금이 부족해지면 계약이 강제 실효될 위험도 존재합니다. 실손의료보험이나 순수보장성 암보험처럼 적립금이 쌓이지 않는 상품에서는 인출이 불가능합니다. 중도인출 시 보험계약대출과의 차이를 명확히 이해하는 것이 중요합니다.
인출 후 다시 납입하더라도 보장이 원래대로 복구되지 않을 수 있으므로, 계약 실효 및 보장 축소 가능성을 확인해야 합니다. 가입된 보험사 앱이나 내보험다보여 사이트에서 인출 가능 여부와 예상 손해를 미리 확인하십시오.