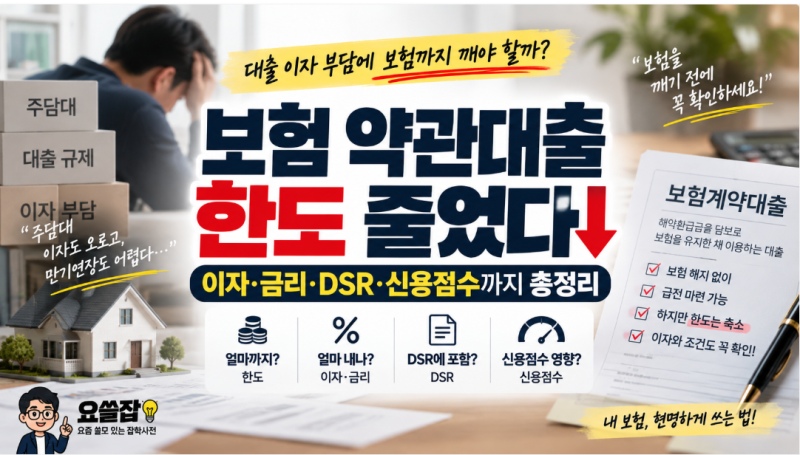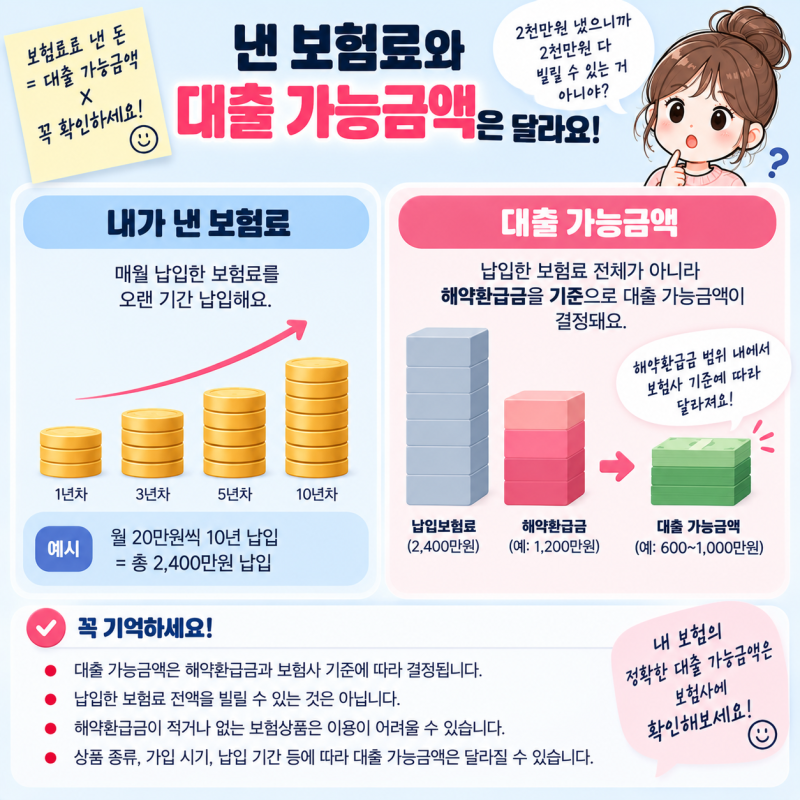

갑작스러운 목돈이 필요할 때 보험 해지 대신 보험계약대출을 고려하는 이들이 늘고 있습니다. 이는 가입한 보험의 해약환급금을 담보로 보험사에서 돈을 빌리는 방식으로, 신용 심사 부담이 적고 소득 대비 대출 규제인 DSR에도 포함되지 않는다는 장점이 있습니다.
2026년 6월 말 기준 5대 생명보험사의 약관대출 잔액은 42조 원으로, 5개월 만에 2조 원이 증가하며 그 활용도가 높아지고 있습니다. 보험계약대출은 보험 해지와 달리 보장을 유지한 채 자금을 활용할 수 있다는 점에서 큰 이점을 가집니다.
보험을 해지하면 보장이 사라지고 나중에 재가입 시 보험료가 비싸지거나 가입이 어려울 수 있습니다.
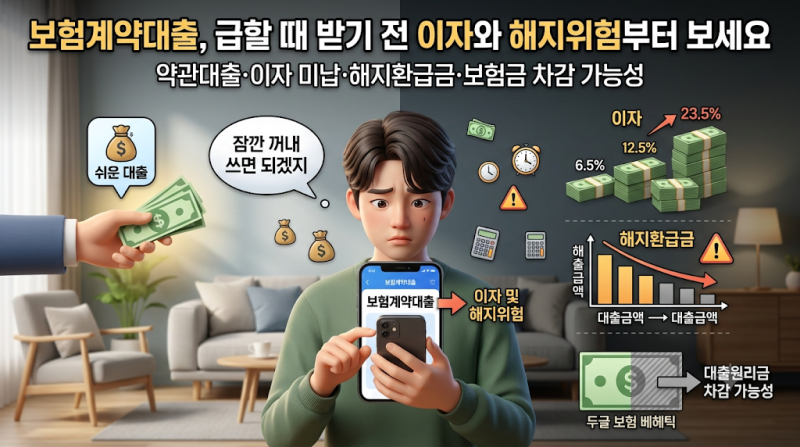
반면 보험계약대출은 보장을 유지하면서 이자를 부담하는데, 이 이율은 보험 상품의 예정이율이나 공시이율에 가산금리가 더해져 2026년 8월 기준 3%대부터 7%대까지 다양하게 형성되어 있습니다.
보험계약대출 이용 시에는 이자 미납으로 인한 보험 해지 위험을 반드시 인지해야 합니다. 이자가 원금에 붙어 빌린 돈과 이자의 합계가 해약환급금을 초과하면 보험이 강제 해지될 수 있기 때문입니다.
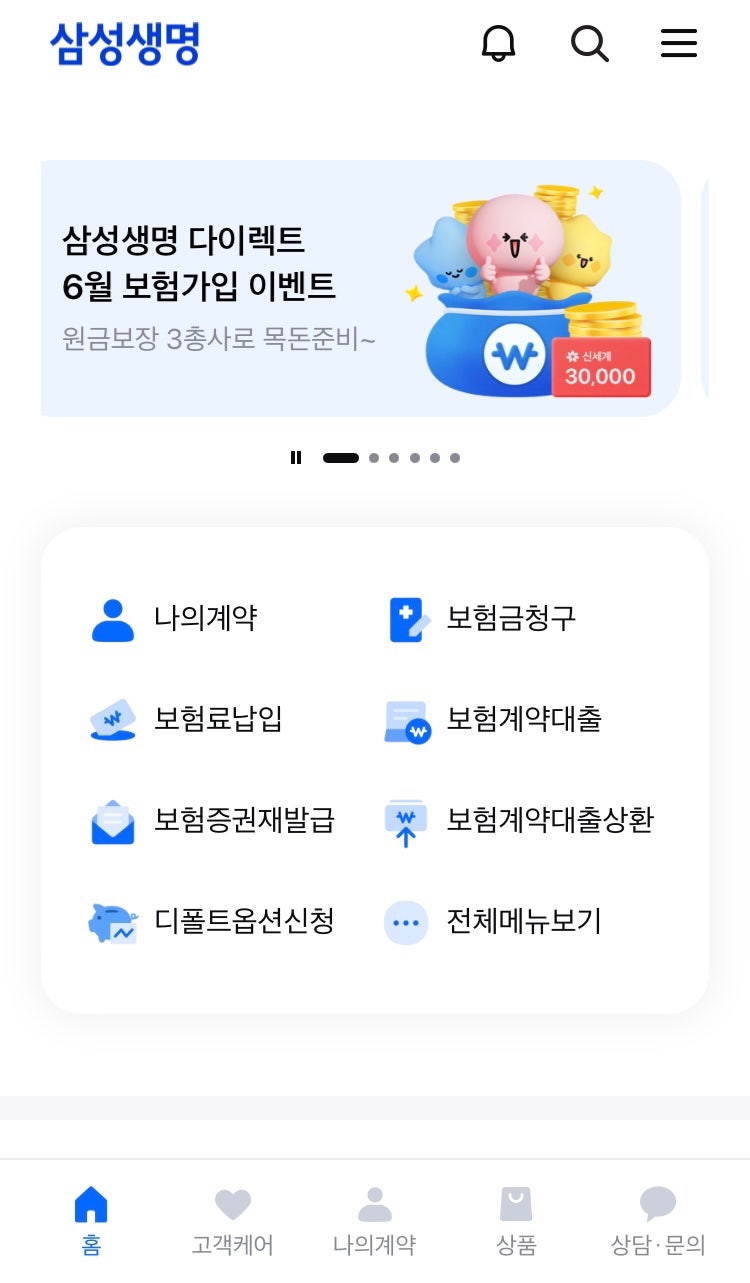
따라서 급한 자금 마련 후에는 되도록 빨리 상환하는 것이 좋으며, 인터넷에 공개된 평균 금리보다는 본인이 가입한 보험계약의 실제 대출 실행 화면에 표시되는 적용 금리를 정확히 확인하는 것이 중요합니다.