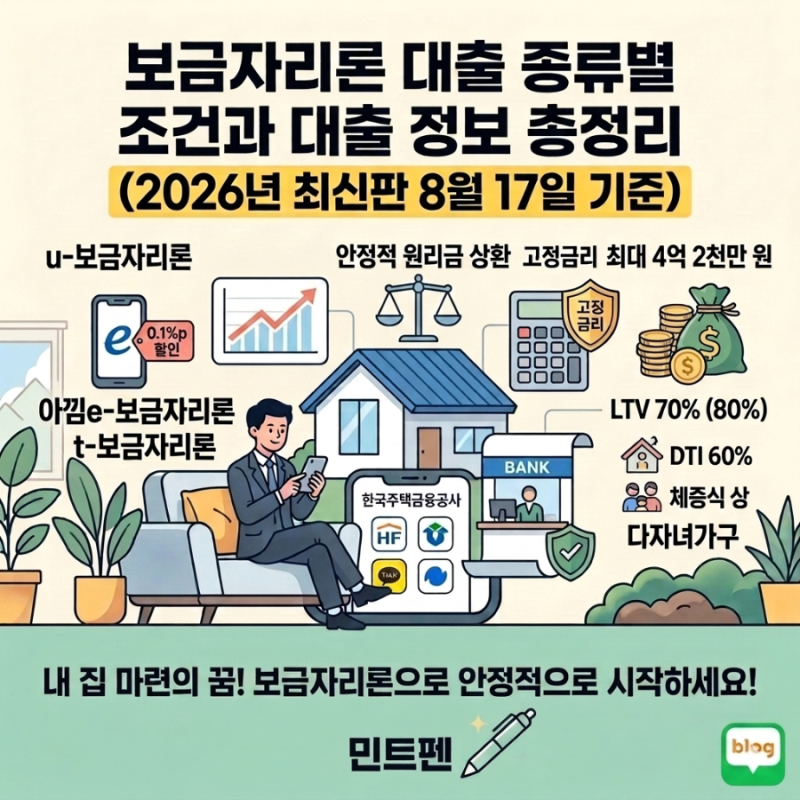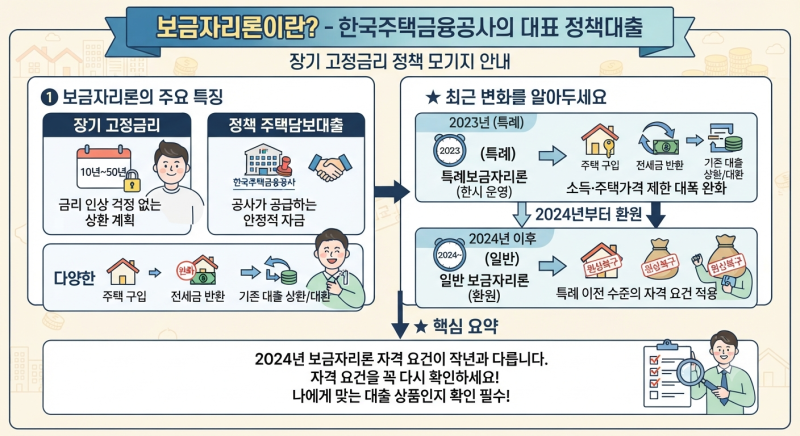
보금자리론은 한국주택금융공사의 대표적인 정책 금융 상품으로, 장기·고정금리·분할상환 방식을 통해 내 집 마련을 돕는 대출입니다. 특히 온라인으로 신청하는 아낌e보금자리론은 종이 서류 제출과 대면 업무를 최소화하여 일반 신청 방식보다 0.1%포인트 우대금리를 제공합니다. 최근 주택담보대출 시장의 변동금리 리스크가 확대되면서, 장기적 자금 계획이 필요한 매수자들에게 안정적인 고정금리 정책대출로서 주목받고 있습니다.
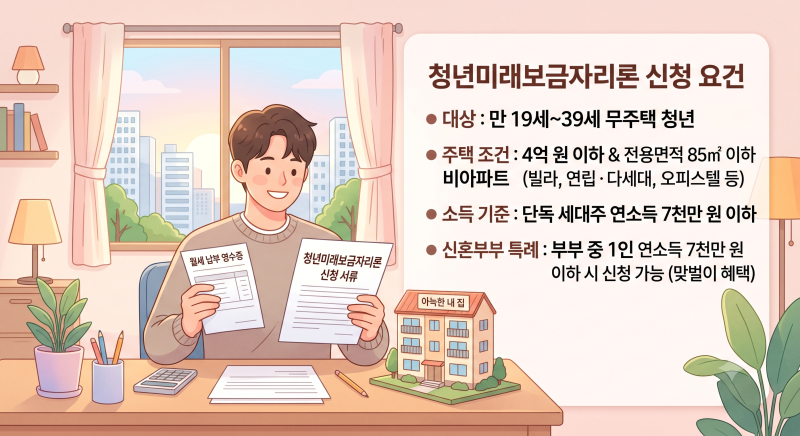
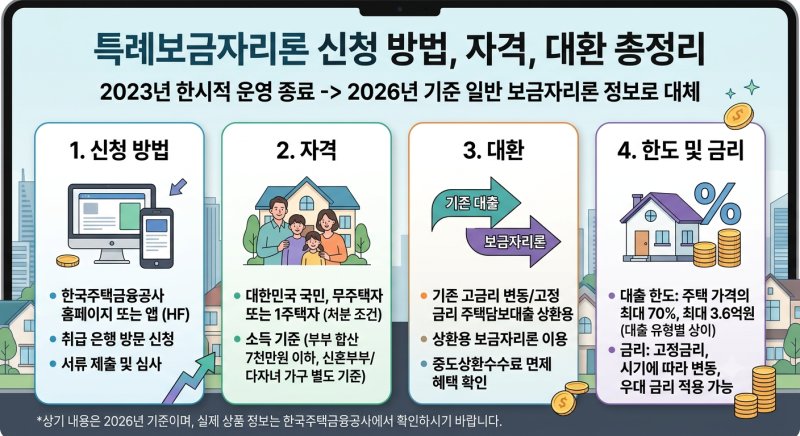
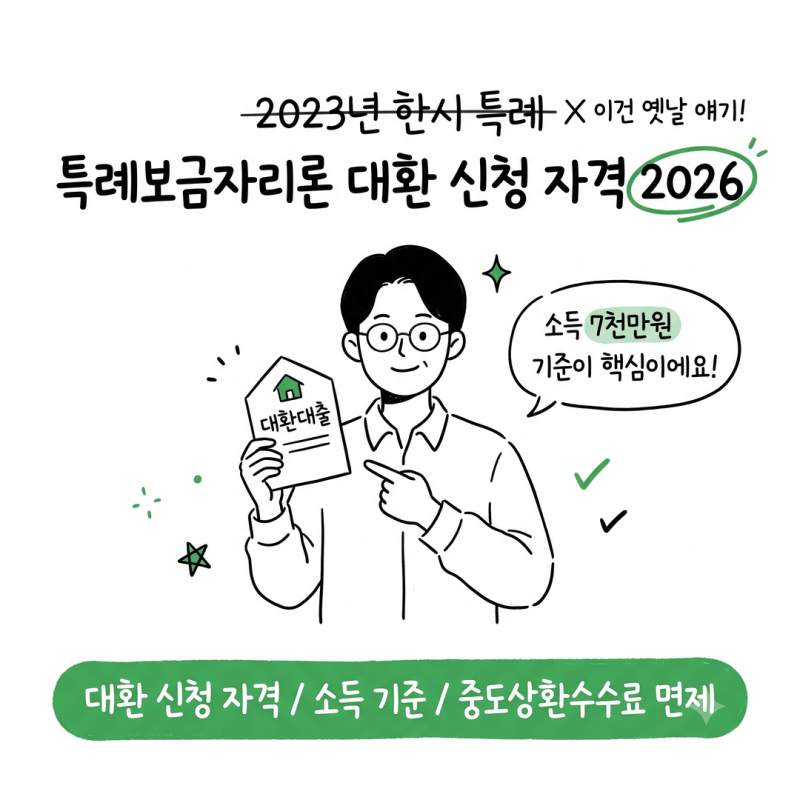
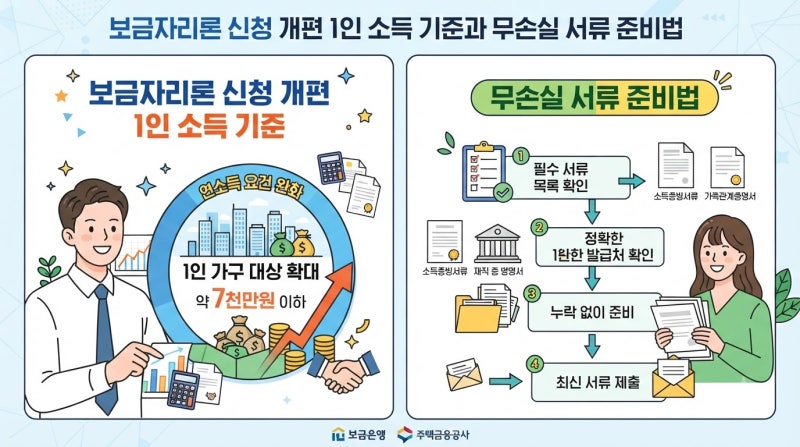
블로거들은 보금자리론의 다양한 유형과 신청 자격 요건에 대해 심층적으로 분석하고 있습니다. 특히 2026년 청년미래보금자리론의 경우, 만 19세~39세 무주택 청년을 대상으로 매매가 4억 원 이하 비아파트에 LTV 최대 80%를 적용하며, 아파트 청약 시 생애최초 특별공급 자격을 유지시켜주는 파격적인 혜택을 강조합니다. 반면, 특례보금자리론 후속 정책모기지는 서민·실수요자 중심으로 소득 기준이 재조정되어 부부합산 연소득 7천만 원 이하를 기본으로 하되, 신혼부부나 다자녀 가구는 소득 한도가 유연하게 확대되는 점을 중요하게 다루고 있습니다.
보금자리론 신청 시에는 주택 가격 6억 원 이하, 부부합산 연소득 7천만 원 이하(신혼부부 8천5백만 원, 1자녀 9천만 원, 다자녀 1억 원 이하 등 소득 기준 완화) 등 핵심 자격 요건을 꼼꼼히 확인해야 합니다. 특히 신혼부부는 혼인신고일로부터 7년 이내여야 하며, 일시적 2주택자는 기존 주택 처분 조건이 붙을 수 있습니다. 개인의 신용 점수(NICE 271점 이상)와 담보 가치에 따라 대출 한도가 결정되므로, 사전에 정확한 LTV·DTI 비율 계산을 통한 대출 설계가 필수적입니다.