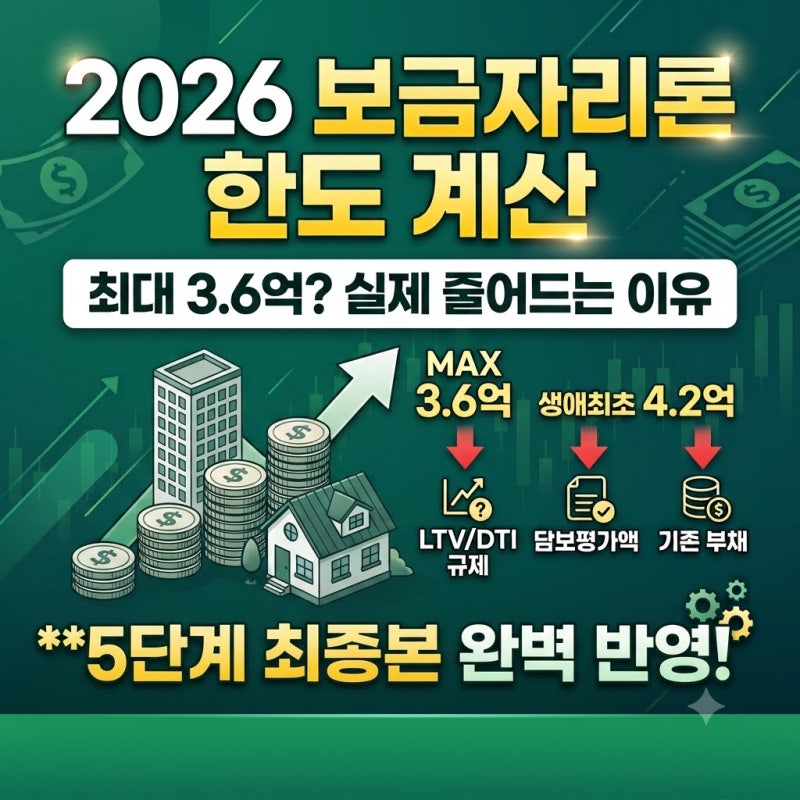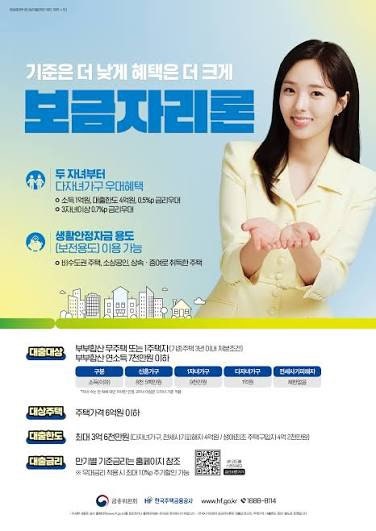

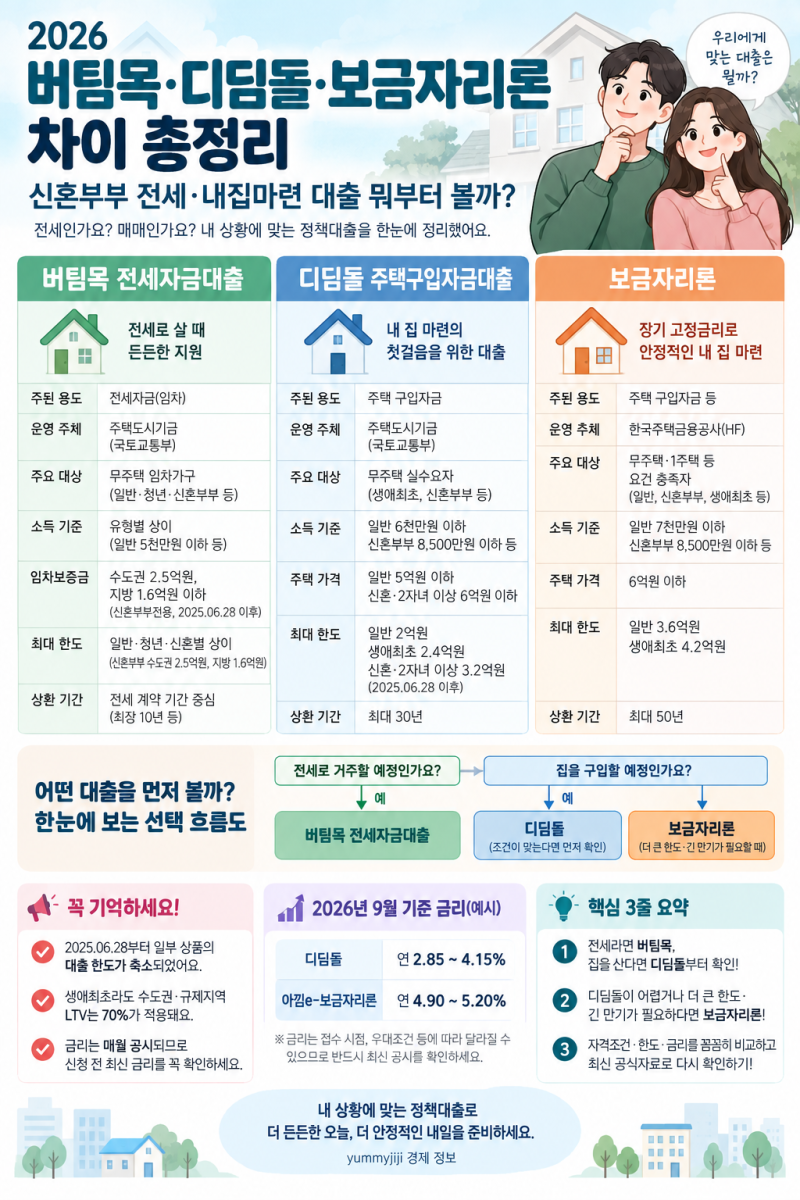
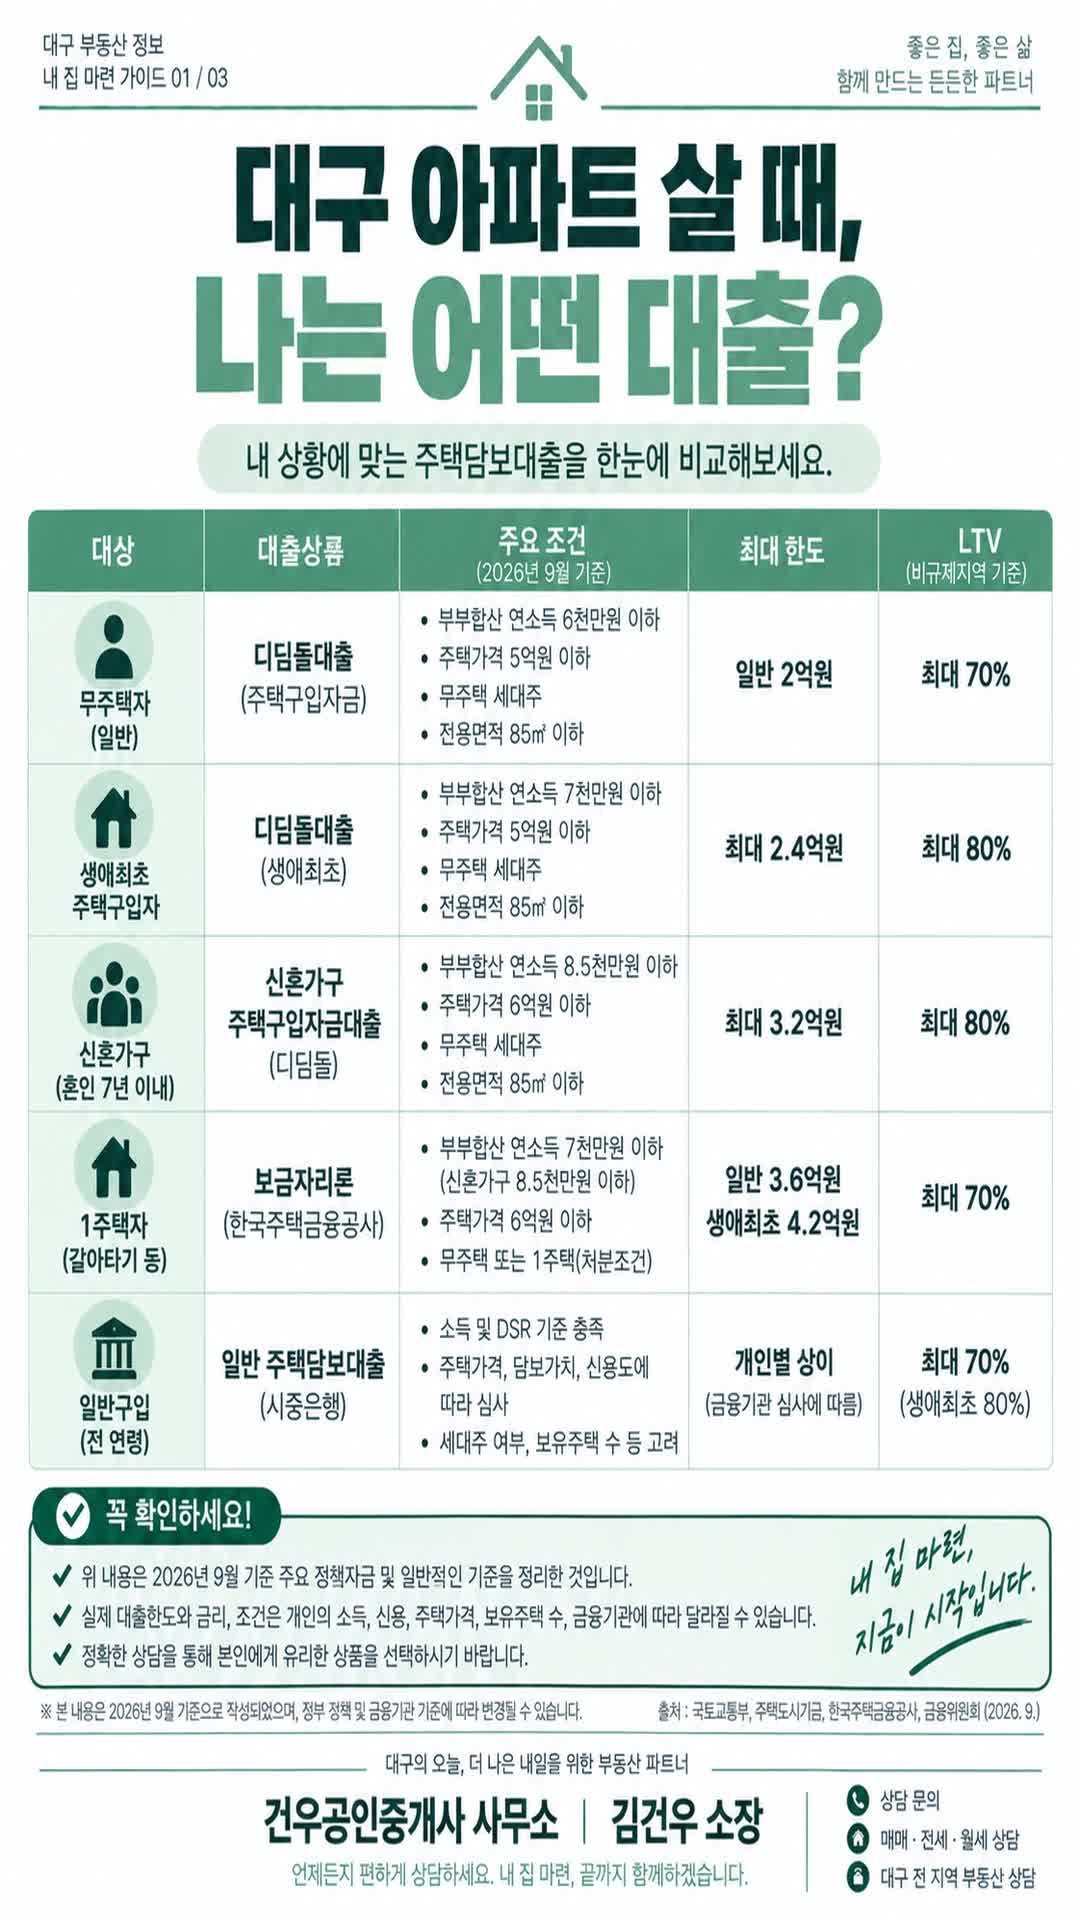
2026년 주택 구입 시 보금자리론은 대출 실행일부터 만기까지 고정금리를 적용하는 장기 주택담보대출로 많은 관심을 받고 있습니다.
특히 내 집 마련을 위해 보금자리론을 신청하려는 이들 사이에서는 신용대출을 먼저 받아도 되는지에 대한 은행 창구와 주변의 조언이 엇갈려 혼란이 가중되고 있습니다. 이러한 대출 실행 순서는 보금자리론의 한도와 심사 기준에 영향을 미칠 수 있어 신중한 접근이 필요합니다.
실제 블로그 후기들을 살펴보면, 신용대출을 먼저 받을 경우 DTI(총부채상환비율)에 반영되어 보금자리론 한도에 미세한 영향을 줄 수 있다는 점이 지적됩니다.
또한, 대출 승인 후 실행 직전까지 금융기관이 신용정보를 재확인하므로, 예상치 못한 신용 변동이나 부채 발생은 심사 변동성 리스크를 높일 수 있습니다. 보금자리론의 '승인'과 '실행'은 다른 단계이므로, 승인 후에도 새로운 부채 관리에 주의해야 합니다.
전문가들은 주택 구입 자금 마련이 최우선이라면 보금자리론을 먼저 실행하는 것이 안전하다고 조언합니다.
신용대출이 보금자리론 한도에 미치는 영향을 객관적으로 확인하고 싶다면, 거래 은행 창구에 방문하여 특정 금액의 신용대출을 먼저 일으켰을 때 보금자리론 승인 여부와 한도에 대한 전산 시뮬레이션(가심사)을 요청하는 것이 가장 정확합니다.
대출 실행 전까지는 카드론, 현금서비스 등 새로운 부채 발생을 최대한 미루는 것이 현명한 선택입니다.