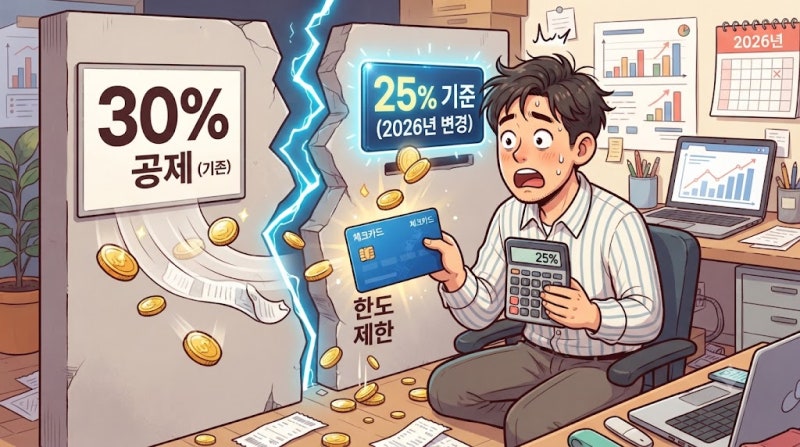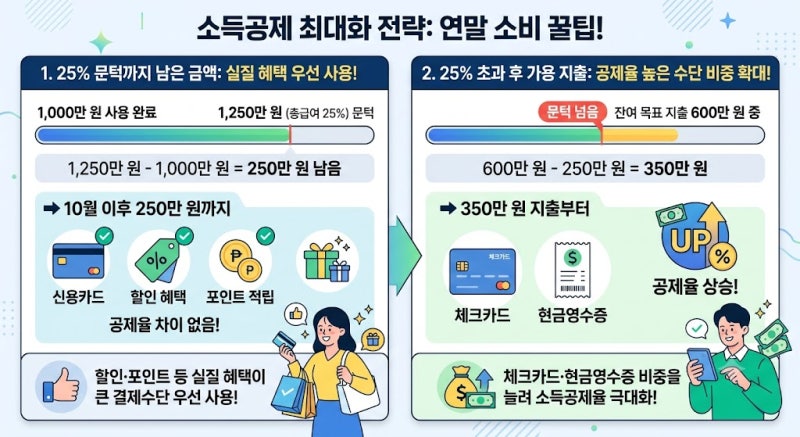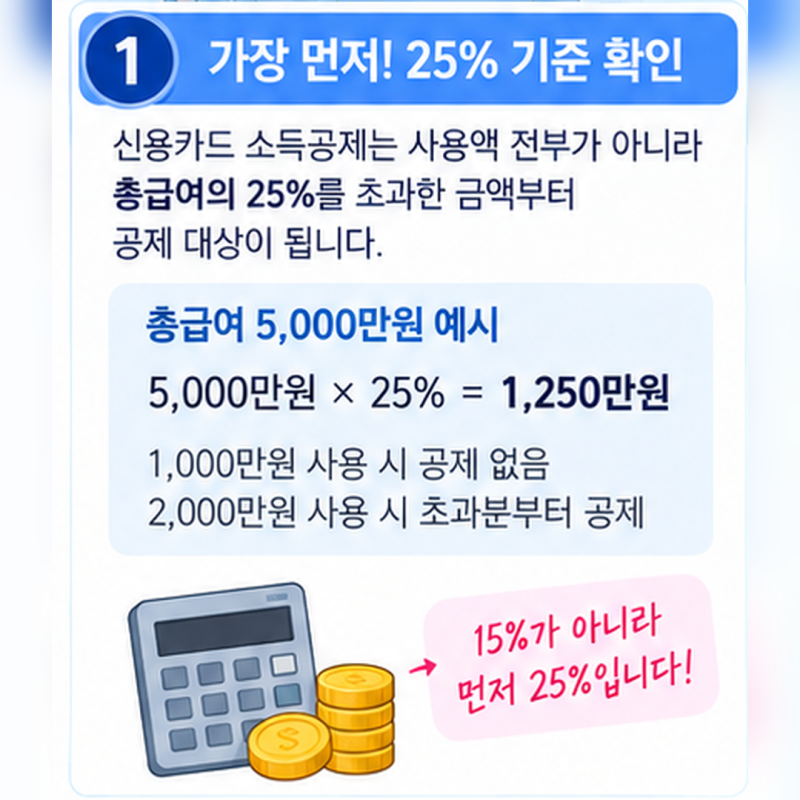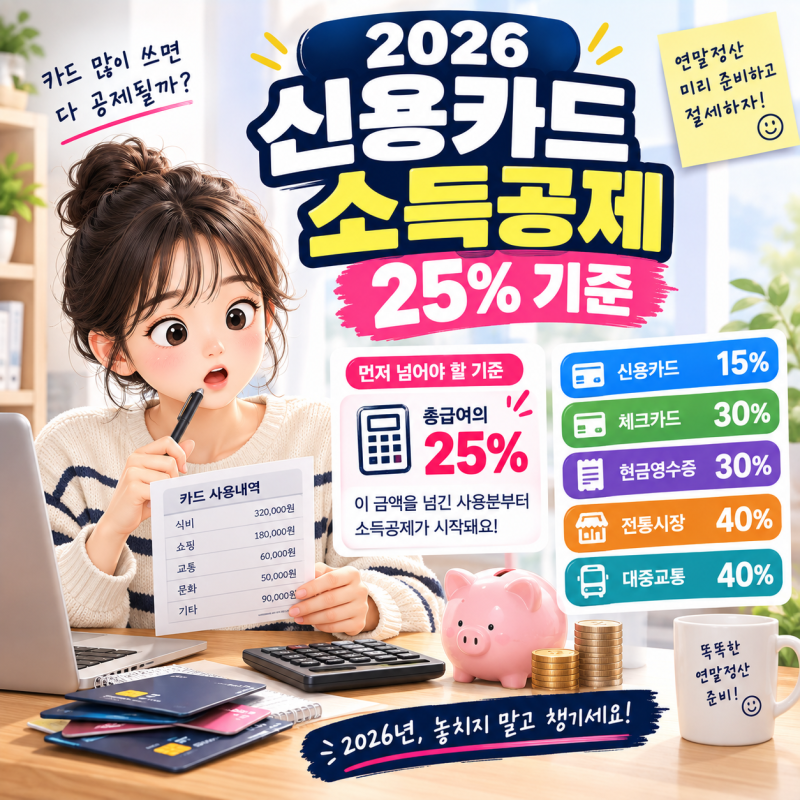
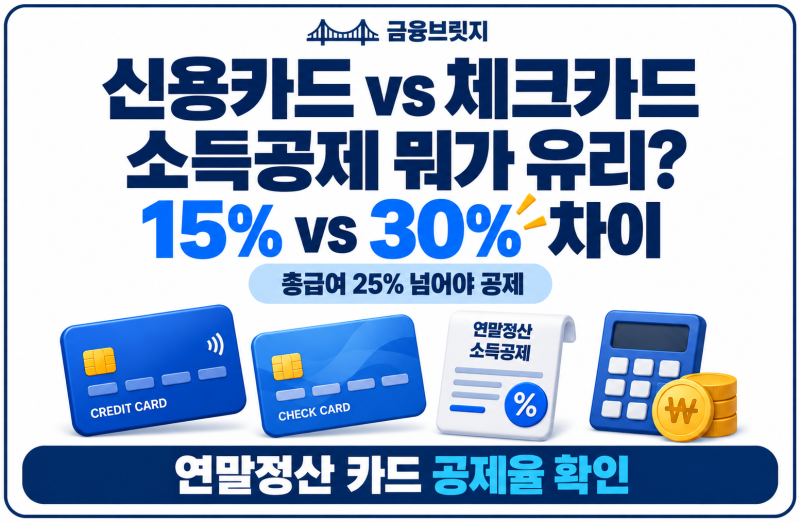
연말정산 시즌이 다가오면서 체크카드 소득공제율에 대한 관심이 높아지고 있습니다. 많은 분들이 신용카드보다 높은 체크카드의 공제율에 주목하지만, 실제 소득공제는 총급여의 25%를 초과하는 사용액부터 적용됩니다.
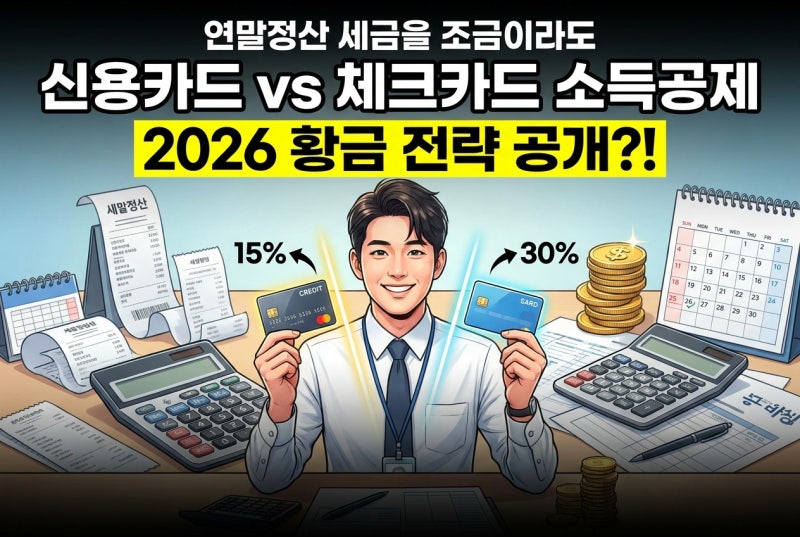
따라서 단순히 공제율만 보고 체크카드를 사용하는 것이 항상 유리한 것은 아닙니다. 이처럼 소득공제 제도의 복잡성을 이해하는 것이 중요합니다. 실제 사용자들은 체크카드의 30% 소득공제율이 신용카드 15%보다 두 배 높아 절세에 유리하다고 생각합니다.
그러나 총급여의 25%에 해당하는 최저 사용금액을 넘기지 못하면 신용카드든 체크카드든 공제액은 0원이 됩니다. 또한, 체크카드 공제율 30%는 사용 금액의 30%를 세금으로 돌려주는 것이 아니라, 소득공제 대상 금액에 적용되는 비율임을 명확히 알아야 합니다.
전문가들은 총급여의 25% 문턱까지는 할인이나 포인트 혜택이 좋은 신용카드를 사용하고, 그 이후부터 공제율이 높은 체크카드를 활용하는 전략을 추천합니다. 자신의 총급여와 현재까지의 카드 사용액을 파악하여 남은 기간의 결제 수단을 조정하는 것이 현명한 절세 방법입니다.
개인의 소비 패턴과 카드 혜택을 종합적으로 고려하여 최적의 방법을 찾는 것이 중요합니다.