자동차보험은 개인 소유 차량뿐만 아니라 업무용 법인 차량까지 모두 의무적으로 가입해야 하는 필수 보험입니다. 특히 법인 차량은 임직원 전용 운전자 특약 가입 여부에 따라 세법상 비용 처리 인정 여부가 달라지므로 가입 단계에서 면밀한 검토가 필요합니다. 다이렉트 채널을 활용하면 불필요한 중간 수수료를 줄여 유지 비용을 대폭 낮출 수 있습니다.
개인 자동차보험은 차주 개인의 연령, 운전 경력, 사고 이력을 바탕으로 요율이 산정되지만, 법인 자동차보험은 회사가 보유한 법인 명의 차량을 대상으로 합니다. 손해보험사마다 적용하는 손해율과 위험도 통계가 다르기 때문에 동일한 보장 한도를 설정해도 보험사에 따라 보험료 차이가 20만 원에서 많게는 40만 원 이상 벌어지기도 합니다.
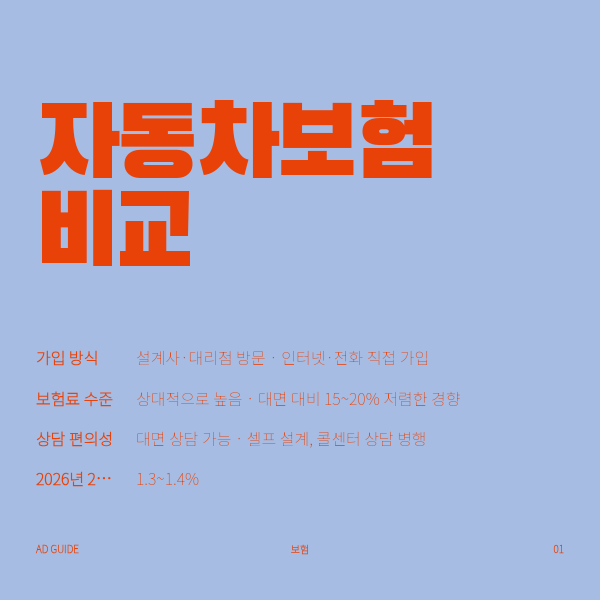
법인이 10대 이상의 차량을 보유하고 있다면 개별 계약 대신 플릿(Fleet) 다이렉트 계약을 체결하여 단체 할인율을 적용받는 것이 유리합니다. 또한, 보험개발원의 공공 플랫폼이나 핀테크 비교 서비스를 활용해 최소 3개 이상의 대형 손해보험사 견적을 산출하면 회사별로 10~20% 이상의 납입액 차이를 확인할 수 있습니다.