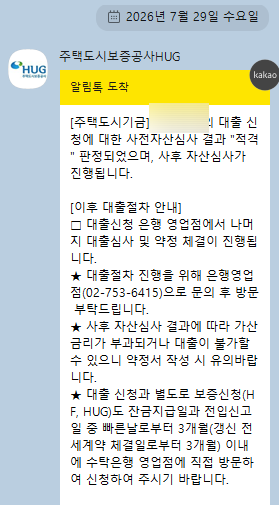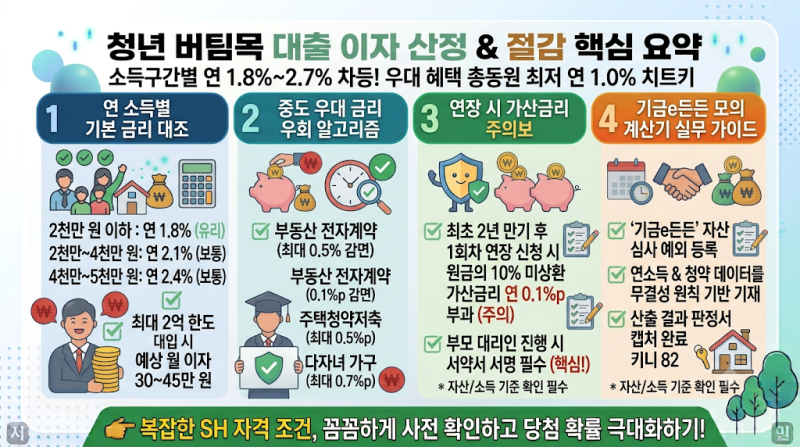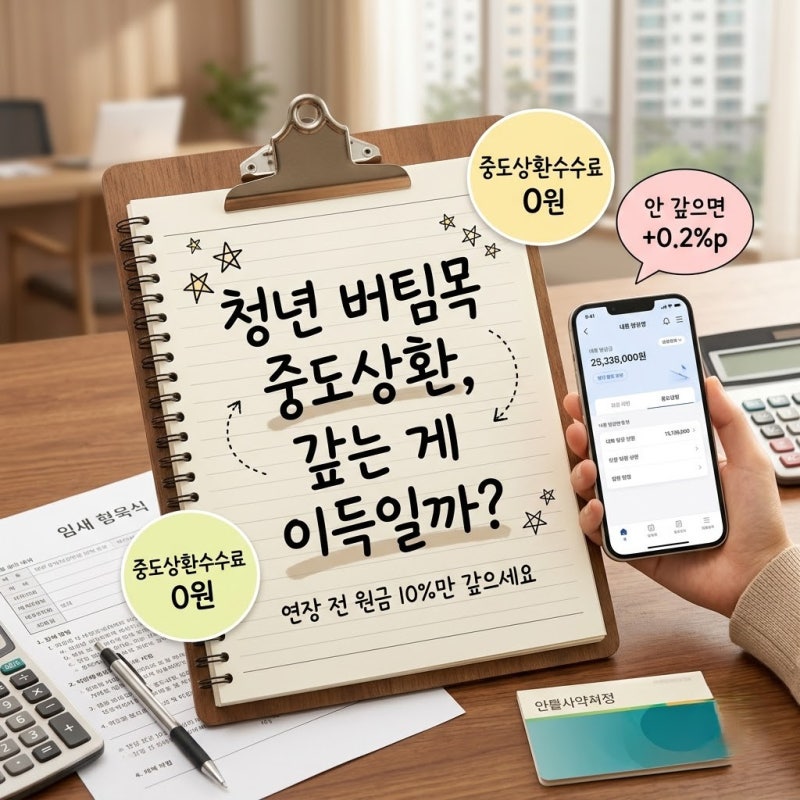


버팀목전세대출은 주거 안정을 위한 중요한 금융 상품으로, 특히 연장 시 상환 방법이 많은 관심을 받고 있습니다. 대출 만기 전 은행에 연장을 신청할 때마다 원금의 10% 이상을 상환하거나, 상환하지 않을 경우 연 0.2%p의 가산 금리를 부담해야 하는 조건이 적용됩니다. 이러한 상환 조건은 대출 이용자들이 자금 계획을 세우는 데 중요한 고려 사항이 됩니다.
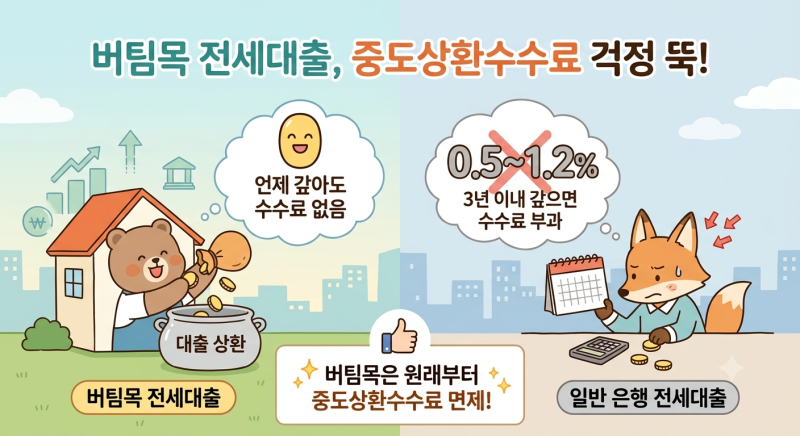
실제 사용자들은 연장 시 10% 원금 상환을 통해 이자 부담을 줄이는 것이 유리하다고 분석합니다. 예를 들어, 1억 5천만 원 대출 기준으로 1,500만 원을 상환하면 2년 동안 이자가 약 136만 원 줄어드는 반면, 미상환 시 2년에 60만 원의 이자를 더 내는 구조입니다. 중도상환수수료가 없으므로 여유 자금이 있다면 원금을 갚는 선택이 경제적으로 이득이 될 수 있습니다.
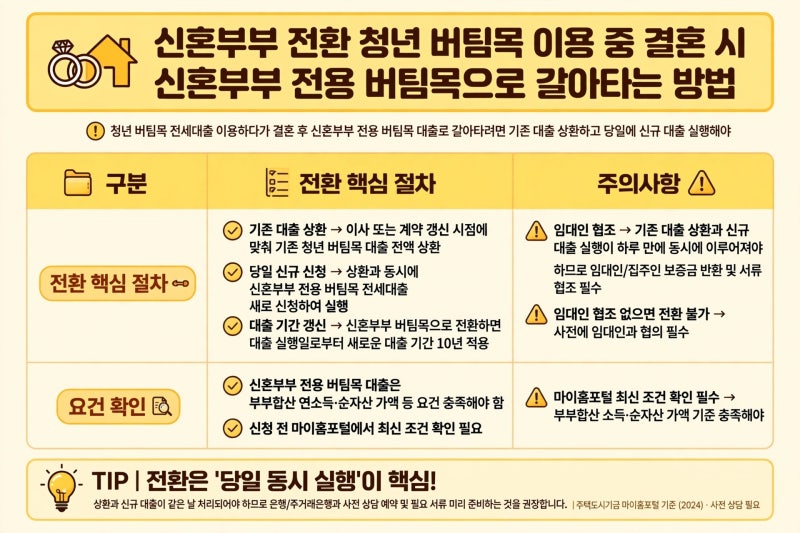
또한, 청년 버팀목 대출 이용 중 결혼하여 신혼부부 전용 버팀목으로 전환할 때는 기존 대출을 상환하고 당일에 신규 대출을 실행해야 합니다. 이때도 중도상환수수료는 발생하지 않으므로, 전환을 고려하는 경우 상환 절차를 미리 확인하는 것이 중요합니다. 이사 시에는 연장이 아닌 전액 상환 후 신규 신청이 필요하며, 한도가 줄어들 수 있으니 주의해야 합니다.