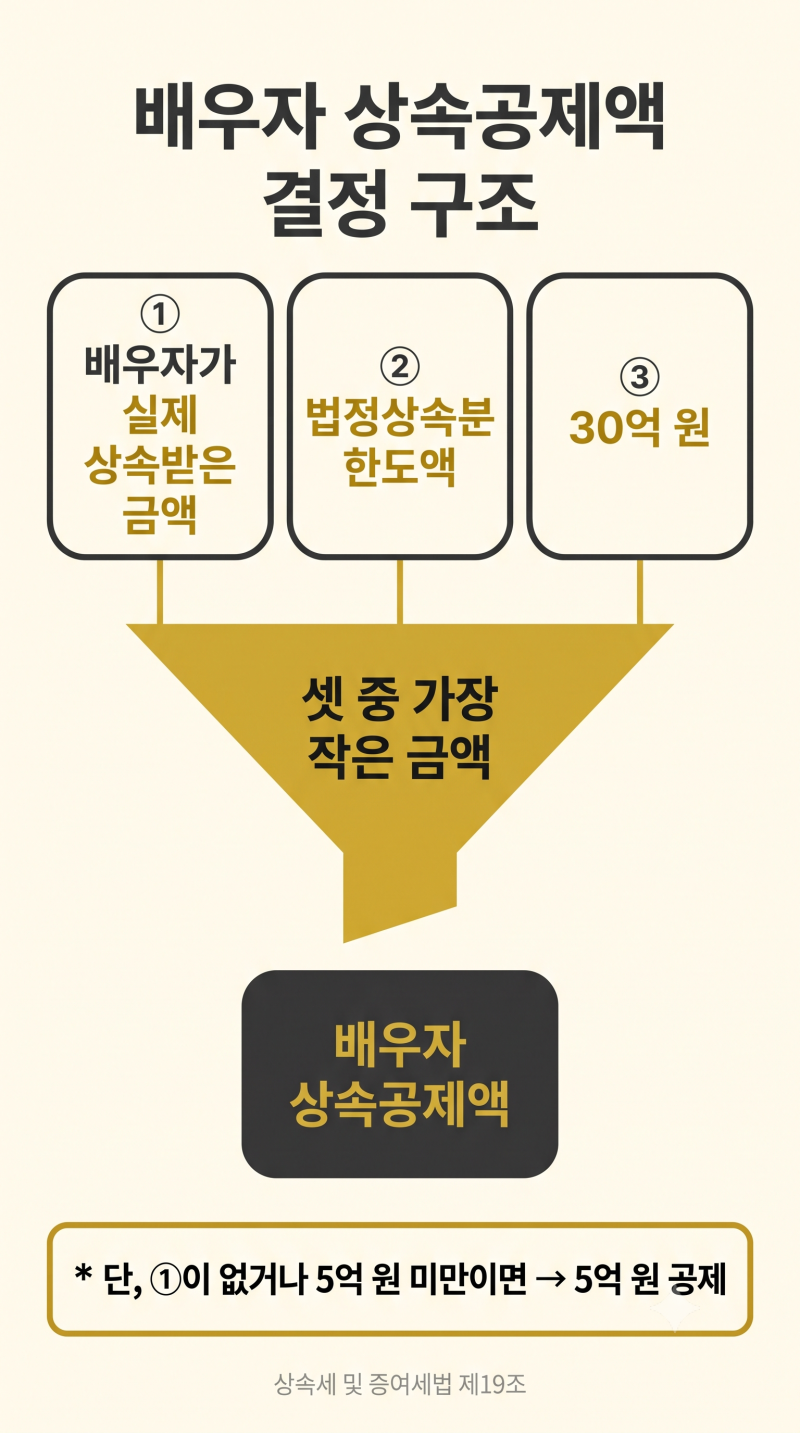

배우자 상속공제는 상속세 과세가액에서 최대 30억 원까지 공제받을 수 있는 중요한 제도입니다. 하지만 많은 분이 30억 원 한도가 무조건 적용되는 것으로 오해하는 경우가 많습니다. 실제로는 배우자가 상속받은 금액과 법정상속분, 그리고 30억 원 중 가장 작은 금액을 한도로 공제받게 되며, 상속재산 분할 방식에 따라 공제액이 크게 달라질 수 있습니다.
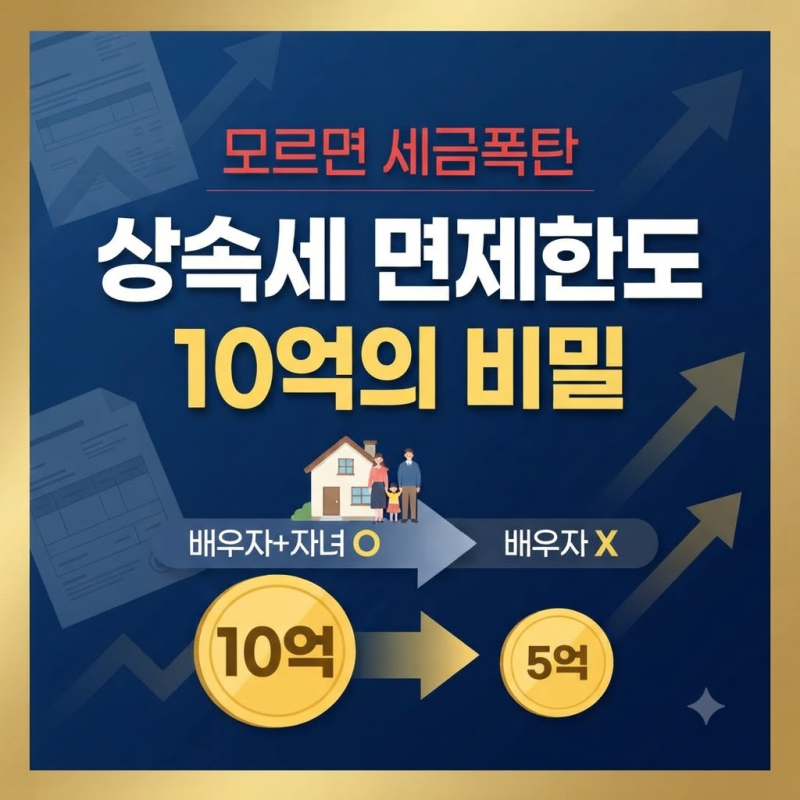
실제 블로그 후기들을 살펴보면, 배우자 상속공제는 최소 5억 원이 보장되지만, 5억 원을 초과하여 공제받기 위해서는 상속세 신고기한 다음 날부터 9개월 이내에 상속재산을 분할하고 등기까지 마쳐야 합니다. 특히 배우자에게 법정상속분을 넘어 재산을 몰아줄 경우 1차 상속세는 줄어들 수 있으나, 추후 2차 상속세 부담이 커질 수 있어 신중한 설계가 필요하다는 의견이 많습니다.
상속재산 분할 기한 내에 등기를 마쳤음에도 불구하고 공제가 5억 원으로 제한되는 사례가 발생하기도 합니다. 이는 단순히 등기를 하는 것을 넘어, 상속인들 간의 협의를 통한 재산 분할이 아닌 법정지분대로의 단순 상속 등기였기 때문입니다. 따라서 최대 30억 원의 공제를 온전히 받기 위해서는 실제 상속받은 금액과 법정상속분 한도를 정확히 이해하고, 기한 내에 적절한 분할 및 신고 절차를 완료하는 것이 중요합니다.