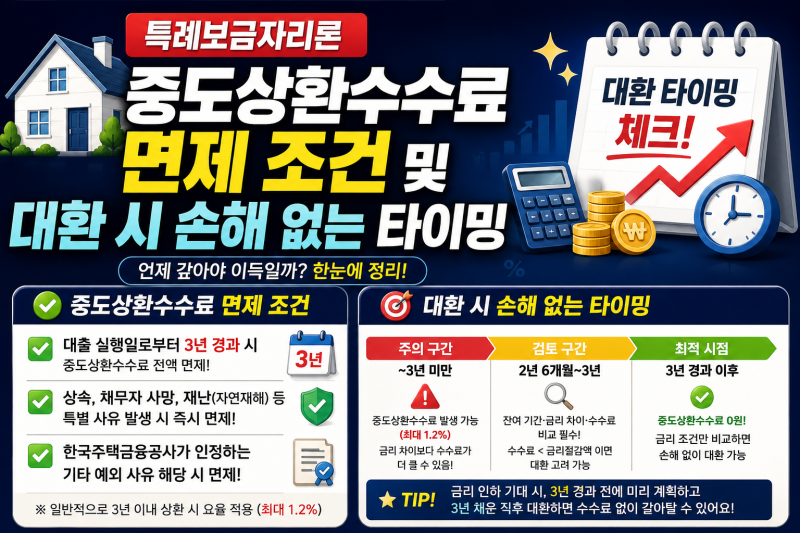
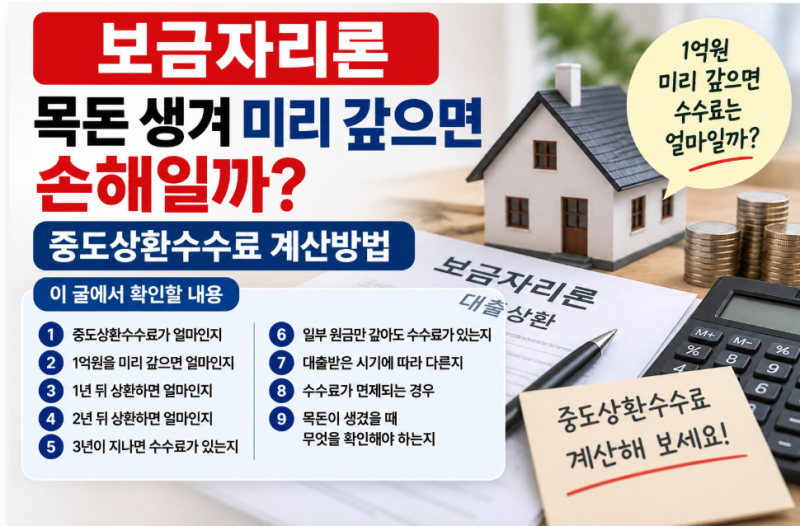
보금자리론은 주택금융공사에서 제공하는 주택담보대출 상품으로, 대출 실행 후 목돈이 생겨 원금을 미리 갚으려는 경우 중도상환수수료 발생 여부에 대한 관심이 높습니다. 특히 2025년 4월 1일 이후 실행된 보금자리론의 경우, 최초 대출 실행일로부터 3년 이내에 원금을 조기 상환하면 최대 0.5%의 수수료가 부과될 수 있습니다. 이 수수료는 대출 이용 기간이 길어질수록 점차 줄어드는 슬라이딩 방식으로 계산됩니다.
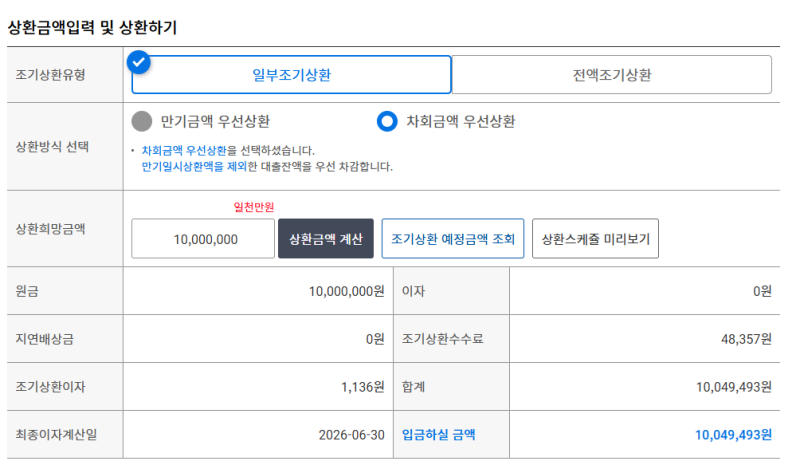
실제 블로그 후기를 보면, 많은 이용자들이 중도상환수수료가 면제되는 3년 이후 상환을 고려하기도 하지만, 이자 절감 효과를 위해 조기 상환을 선택하는 경우가 많습니다. 예를 들어 1억 원을 조기 상환할 경우, 대출 초기에는 최대 50만 원 수준의 수수료가 발생할 수 있으나, 1년 경과 후에는 약 33만 원, 2년 경과 후에는 약 16만 7천 원 수준으로 줄어드는 것을 확인할 수 있습니다. 조기 상환 시 원금과 이자가 합쳐진 금액이 아닌 순수한 대출 원금액을 기준으로 상환이 진행됩니다.
중도상환을 계획하고 있다면, 한국주택금융공사 홈페이지를 통해 정확한 상환 시뮬레이션을 해보는 것이 중요합니다. 대출 원리금 납부일을 피하여 상환하면 복잡한 이자 계산 오류를 방지할 수 있으며, 조기 상환 후에는 대출 한도 변경에 따른 보증료 환급 혜택을 받을 수도 있습니다. 실제 수수료는 경과 일수를 기준으로 계산되므로, 상환일에 정확한 금액을 확인하고 신중하게 결정하시기 바랍니다.