
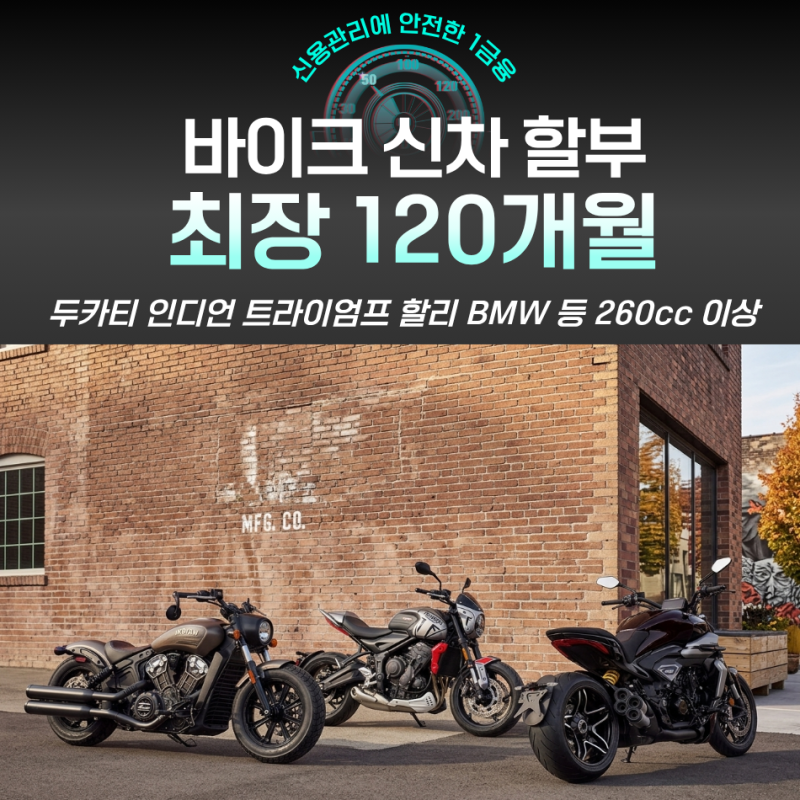
고가 바이크 구매 시 바이크 할부는 많은 라이더의 주요 관심사입니다. 특히 두카티, 할리데이비슨, BMW 등 260cc 이상 대형 바이크의 경우 최대 10년(120개월)까지 장기 할부가 가능한지 문의하는 경우가 많습니다. 은행 오토론을 통해 조건에 따라 10년 할부가 검토될 수 있으나, 단순히 기간만 볼 것이 아니라 개인의 신용 상태, 소득, 기존 부채, DSR 등 여러 조건이 종합적으로 심사되어 최종 한도가 결정됩니다. 따라서 60개월과 120개월 구조를 함께 비교하여 본인에게 적합한 방안을 선택하는 것이 중요합니다.
오토바이 할부는 자동차 할부에 비해 까다로운 경향이 있습니다. 금융권에서 오토바이를 고위험 자산으로 분류하기 때문인데, 사고 위험이 높고 도난 및 분실 우려가 커 담보 가치를 인정받기 어렵습니다. 이로 인해 1금융권 대출이 어렵거나 금리 차이가 크게 발생할 수 있습니다. 실제 블로그 후기에서는 신용 점수에 따라 4%대와 15%대 이자율을 경험하는 등 편차가 크며, 신한 마이카 대출과 같은 1금융권 상품이 저렴한 금리로 추천되기도 합니다.
개인회생 절차 중에는 바이크 할부 구매가 사실상 불가능에 가깝습니다. 법원에서 채무자의 재정 상태를 엄격히 관리하며, 고가품 할부 구매는 변제 계획에 부담을 줄 수 있는 요소로 판단될 수 있기 때문입니다. 하지만 면책 결정으로 절차가 완료된 후에는 할부 구매 가능성이 훨씬 높아집니다. 다만, 면책 후에도 신용 회복에는 시간이 필요하므로, 구매 전 신용 점수를 확인하고 관리하는 것이 현명한 바이크 할부 이용의 핵심 팁입니다.