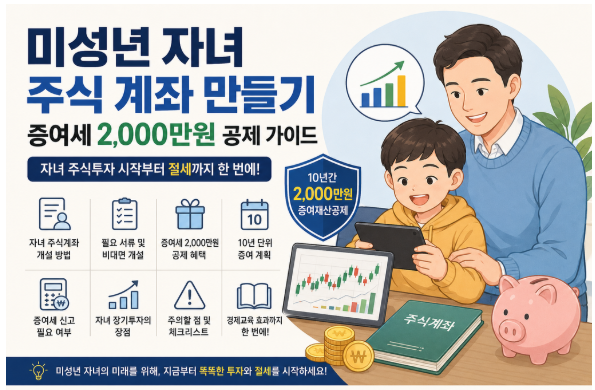

미성년 자녀에게 주식을 증여하는 방식이 최근 부모들 사이에서 자녀의 자산 형성을 위한 효과적인 방법으로 주목받고 있습니다. 특히 10년 합산 2,000만 원까지 증여세가 전액 비과세되는 혜택을 활용하여 자녀의 미래를 위한 종잣돈을 마련하려는 움직임이 활발합니다. 이는 단순히 용돈을 저축하는 것을 넘어, 자녀 명의의 주식 계좌를 통해 장기적인 투자를 가능하게 하는 재테크 전략으로 인식되고 있습니다.
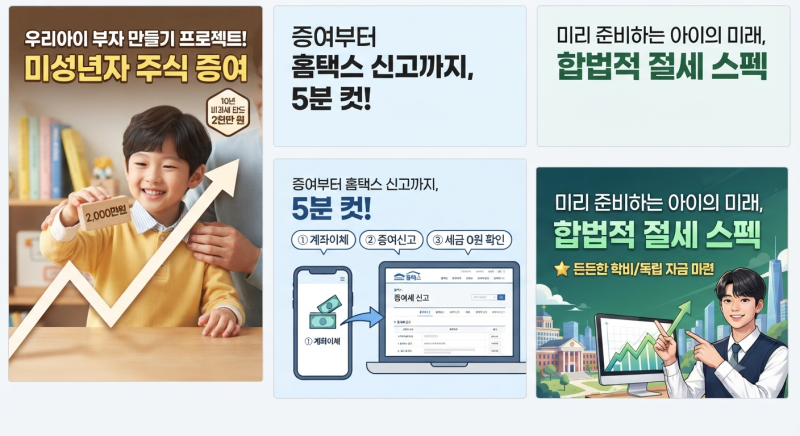
블로거들은 미성년 자녀 주식 계좌 개설 시 비대면 개설의 편리함과 함께, 부모 신분증 및 자녀 기준의 기본증명서, 가족관계증명서 등 필수 서류 준비의 중요성을 강조합니다. 또한, 증여세가 0원이라 할지라도 증여일이 속한 달의 말일부터 3개월 이내에 홈택스(손택스)를 통해 반드시 증여 신고를 마쳐야 한다는 점을 공통적으로 언급하고 있습니다. 신고 없이 주식 수익이 발생한 후 인출할 경우 불어난 평가액 전체에 증여세가 추징될 위험이 있음을 경고합니다.
실제 블로그 후기에서는 부모가 자녀 계좌에서 계속 반복적으로 주식을 거래하여 투자 수익을 만들어 준 경우 별도 증여세 문제가 발생할 수 있으므로 계좌 운영 방식에 주의해야 한다고 조언합니다. 증여 신고 시에는 자녀 계좌로 돈을 보낸 날짜와 금액, 송금인, 그리고 최근 10년간 다른 증여 내역이 있었는지 등을 미리 정리해두면 자금 흐름을 명확히 설명하는 데 도움이 됩니다. 부모가 보유하던 주식을 자녀 계좌로 직접 옮기는 경우에는 현금 입금 후 매수하는 경우와 재산 평가 방법이 다르므로 구분하여 확인해야 합니다.